2017년 2월 2일 목요일

facebook 4q2016


매출 증가율 50.8%, 영업 이익률 51.8%.


가입자 증가, 가입자당 단가 증가.

시총은 영업이익의 20배 수준.


ism pmi, cumulative pmi, korea export 20170202


14년부터 이어진 제조업 둔화에서 완전히 회복되었다.
17년에 미국 경기의 후퇴가 발생할 확률은 제로이다.
18년 후반 이후에나 고려해볼 필요가 있다.


11년 이후 벌어진 수출과 pmi사이의 갭이 감소하고 있다.
반년 사이에 반으로 축소되었다.
만약 올해 안으로 갭이 사라진다면 경제 전문가들은 또 바보가 될 것이다.
항상 그랬듯이.


pmi중에서 선행지표인 new order는 높은 수준을 유지하고 있다.
또 하나의 선행지표인 customer inventory는 조금 늦게 하락하고 있다.

단기적인 미국, 한국의 정치적인 노이즈가 영향을 주기어려울 정도로 회복이 가속되고 있는 국면이다.


2017년 2월 1일 수요일

korea export 20170201


수출과 무역수지 - 변곡점을 지났다
http://runmoneyrun.blogspot.kr/2016/12/blog-post.html

이후 변화는 없고 추세가 강화되고 있다.


수출 금액, 수입금액은 아직 고점과 거리가 있다.
1, 2월은 계절적 감소를 보인다.


http://runmoneyrun.blogspot.kr/2017/01/dollar-oil-price-korea-export-20170123.html

한국 수출 전망을 위해서는 유가 전망이 선행되어야 한다.

전세계 gdp대비 에너지비용, 금값대비 물가대비 기름값이 16년 초에 저점을 찍었다.
이런 조건에서는 지리정치학적 지리경제학적 영향을 크게 받는 단기 전망보다는 장기적인 경제성장을 반영하는 장기전망이 훨씬 쉽다.

이렇게 수출 전망을 하면 업종별 현황을 바텀업으로 반영하는 전망보다 쉽고 정확하다.


2017년 수출증가율은 2000년대 중반 수준으로 회복될 가능성이 보인다.

gdp에는 수출액, 수입액, 무역액이 아니라 순수출이 반영된다.
또한 환율도 고려해야 한다.

그러나 수출액, 수입액이 언제든지 2014년 수준으로 회복될 수 있기 때문에 2-3%대의 수출증가율과 그 수준을 반영하는 gdp전망은 매우 큰 오차를 보이게 될 것이다.


http://www.bok.or.kr/broadcast.action?menuNaviId=2566#filelist

위는 한국은행의 통화신용정책보고서에 나온 표이다.
상품수출이 2017년 연간으로 2.4%(원화, 실질) 증가할 것으로 보고 있다.

나는 17년, 18년의 2년 동안 수출액(달러, 명목)이 약 20% 증가할 것이라고 본다.
이러한 가정이 순수출에, 소비와 투자에 어떤 영향을 줄 것인가를 전망하는 것이 그 다음이다.


달러당 1300원의 한국보다 달러당 1000원의 한국, 달러당 900원의 한국이 먼저 올 가능성이 높다고 본다.
그 가능성이 트럼프 때문에 높아졌다.
또한 기름값때문에 높아졌다.
몇 개월만에 불확실성이 많이 감소한 한국의 정치 상황은 큰 변수가 아니다.


2017년 1월 26일 목요일

oil, total cost 20170125


http://runmoneyrun.blogspot.kr/2014/10/oil-marginal-cost.html

기름값이 100불에서 급락하기 시작할 즈음에 조사했던 것이다.
당시에 알려진 수요와 marginal cost curve에서 유추할 수 있는 것은 60불 정도에서 나타나는 비용의 plateau가 수요가 급격히 감소하는 상황에서 기름값의 균형수준이라는 것이다.

그러나 기름값은 약 25불 수준까지 내려갔다가 50불대로 돌아왔다.

보통 안정상태에는 total cost를 고려하지만, 가격이 급락하는 경우에 설비폐쇄는 cash cost이하로 가격이 내려가서 상당기간이 지나야 한다.
당연히 폐쇄된 설비를 재가동하는 가격수준과 새로운 투자가 일어나는 가격수준은 매우 차이가 클 수 있다.


원자재 생산비용, 가격, 교역조건, 마진
http://runmoneyrun.blogspot.kr/2015/12/blog-post_30.html

극단적인 가격 변동이 일어나는 경우에는 총원가가 아니라 현금원가 수준을 확인해볼 필요가 있다.


현재의 cost curve는 어떻게 변했을까?


2015년, 2016년의 plateau가 급격히 내력간 것은 바로 shale 의 원가가 내려간 것을 반영한 것이다.

http://oilprice.com/Energy/Crude-Oil/The-Truth-About-Permian-Shale-Break-Even-Prices.html

셰일 오일의 원가도 지역에 따라 기술수준에 따라 계산방식에 천차만별이지만, 최근에 원가가 낮은 지역에서는 30불대까지 내려갔다고 한다.

http://oilprice.com/Energy/Energy-General/Shale-Break-Even-Level-Could-Rise-10-In-2017.html

그런데 기름값이 오르고, 인건비가 오르고, 물가가 오르면 원가가 다시 올라가기 시작하는데 그 속도가 17년 한해에만 10불까지도 올라갈수 있다고 한다.
아마도 지금이 이전에도 이후에도 가장 셰일원가가 낮은 시기가 될 가능성이 있다.


http://oilprice.com/Energy/Energy-General/US-Shale-Is-Now-Cash-Flow-Neutral.html


iea에 따르면 2016년 3분기에 미국 셰일산업이 처음으로 현금흐름이 중립이었다고 한다.
무슨 뜻인가?
기름값이 100불을 넘어가던 시절에도 영업현금흐름으로 계속되는 자본투자를 감당할수도 없었다는 것이다.
관점에 따라 2014년에 원가는 기존에 알려진 것처럼 60 - 80불수준이 아니라 100불보다 높았다고 할 수 있다.

2016년 3분기의 유가는 약 45불전후였다. 이 수준에서 자유현금흐름이 0을 지속적으로 유지할 수 있다면 장기적으로 원가가 45불이라고 할 수 있다.
만약 유가가 그 이상으로 상승한다면 원가보다 높으니 이익이 날 수 있다.
그러나 위 링크처럼 17년에먄 예상되는 비용 상승이 10불이라면 미국 셰일의 평균 원가는 여전히 50불 이상이 될 것이다.


2017년 1월 23일 월요일

dollar, oil price, korea export 20170123


http://runmoneyrun.blogspot.kr/2017/01/ism-pmi-cumulative-pmi-korea-export.html

http://runmoneyrun.blogspot.kr/2016/04/ism-pmi-rebound-by-dollar-and-oil.html

한국 수출은 세계경제 혹은 미국경제의 바로미터 혹은 선행지표에 가깝다.
미국경제가 회복되거나 개선되면 나빠지지 않는다.

트럼프가 미국경제를 망친다고 보면 한국도 그렇게 될 것이다.
그렇지 않다고 보면 한국도 아닐 것이다.


1985년은 달러, 엔, 마르크에 중요한 해이다.
그 이후 30년간 달러는 한국 수출과 동행하거나 살짝 선행했다.
최근 몇년간 달러가 강세였으나 전년동월비로 보는 그림은 다르다.


유가도 대략 90년대 후반부터 한국 수출과 동행한다.
유가와 달러의 밀접한 관계도 90년대 후반 이후 강화되었다.
한국이 이런 현상들과 관련이 높은 것이 우연은 아닐 것이다.


트럼프, 사우디가 기름값을 낮출지 높일지 알 수 없다.
그러나 기름값이 추세적으로 높아지는 것이 한국경제에 유리하다는 것은 명확하다.

그런데 지금 그러하다.
트럼프를 걱정하되 지나치게 하지 말자.


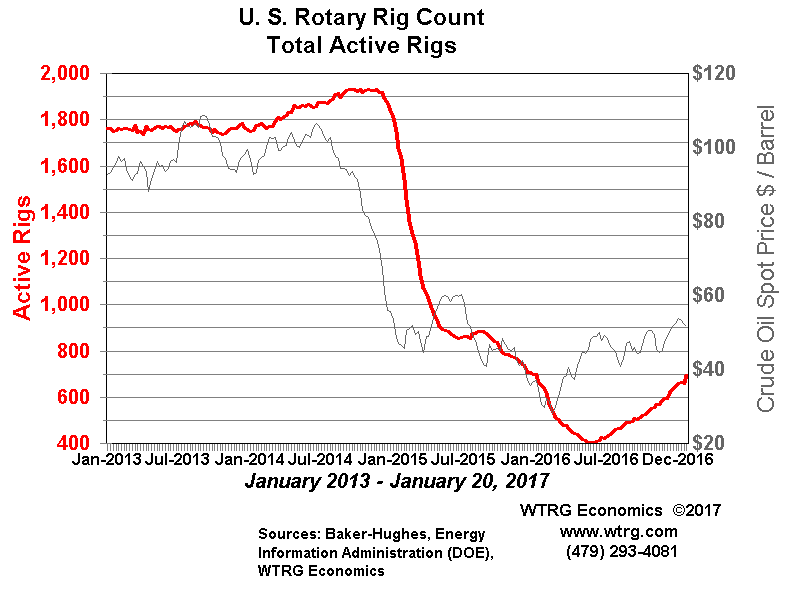
rig count, oil price, dollar 20170123


http://runmoneyrun.blogspot.kr/2015/01/rig-number.html

http://runmoneyrun.blogspot.kr/2015/10/rig-count-oil-price.html


source: http://www.energyeconomist.com/a6257783p/exploration/rotaryrigweekly.html


유가 50$은 셰일가스개발의 손익분기점에 도달한 수준.
rig count는 유가가 50불에 근접한 6개월전부터 꾸준히 증가.
트럼프가 아니어도 셰일에 대한 투자는 꾸준히 증가하고 있다는 뜻.

미국에서 트럼프가 제조업 투자 증가를 이끌어내고, 유가상승으로 에너지산업의 투자도 증가하면 당분간은 투자가 성장을 이끌 수도.


http://runmoneyrun.blogspot.kr/2016/12/saudi-arabia-foreign-reserves-vs-oil.html

유가가 70불에 도달하면 사우디의 재정압박도 급격히 완화.
러시아, 브라질도 개선.

그러나 한국은 물가상승의 악영향을 받을 수도.
원화강세가 수입물가상승을 완충할 수 있지만, 달러강세가 유지되는 한 한계 명확.

http://runmoneyrun.blogspot.kr/2017/01/yuan-big-short-vs-big-long.html


물가상승, 금리상승이 정해져 있다면 옐런, 트럼프의 시소게임은 노이즈에 불과할 수도.

위안화 강세전환후 달러강세 일단락 가능성.
한국에는 다행.


도소매 계란가격 변화


chicken cycle 닭고기 순환! egg cycle 계란 순환?
http://runmoneyrun.blogspot.kr/2017/01/chicken-cycle-egg-cycle.html


댓글로 계란의 산지, 도매, 소매가격에 대해 제보를 해 주신 분이 있었다.

http://www.ekape.or.kr/view/user/distribution/distribution_02_04.asp


표는 아래에.

조류독감이 발생한 것은 11월 중순이지만, 계란의 최저가는 11월 29일.
가격 상승이 발생하기 시작한 것은 12월 초순.
소매가의 고점은 1월 12일.

도매가격이 1000원 오르는 동안 소매가격이 4000원 올랐으니 유통에서 폭리를 취하고 있는 것인가?
수입계란이 풀리면 가격이 내려갈 것인가?

둘 다 가능성이 적다고 본다.


11월 29일 최저가를 기준으로 가격을 조정하면 위와 같다.
산지가격과 도매가격의 추이는 같다.

가격이 폭등하기 시작한 것은 12월 20일.
그런데 상승폭은 이 시기부터 산지가격이 소매가격을 넘어섰다.
살처분으로 인한 공급 축소가 가격에 본격적으로 반영되기 시작했다는 것이다.

2달동안의 가격 상승과정은 소비자 가격이 완만하다.
유통단계에서 가격변동을 증폭했다기 보다는 반대로 일정정도 흡수했다는 것이다.

소비자 가격이 고점을 찍은 1월 중순 이후 산지가격은 소폭이지만 추가상승했다.
아직도 공급감소가 가격에 충분히 반영되지 않았을 가능성이 있다는 것이다.


결과적으로 산지가격과 소비자가격의 상승폭은 70-80%로 같다.
산란계의 숫자는 살처분으로 30%이상 감소했고, 계란 출하가 금지된 지역도 많다.
공급물량의 감소가 50%라면 80%의 가격상승에도 불구하고 매출의 감소는 10%이다.

출하의 감소에도 불구하고 농가, 도매상, 소매상의 이윤이 증가했을까?
비용구조에 달린 문제이지만 가능성은 적고 오히려 이윤이 감소하거나 도산위험에 놓인 경우가 증가했을 것이다.
더구나 모든 지역에서 일정하게 출하량이 감소한 것이 아니라 특정지역의 매출이 통째로 사라지는 것에 가깝기 때문에 계란을 생산, 취급하는 농가, 도매상의 위험은 매우 증가한 것이다.
출하가 반으로 줄었는데 가격이 2배도 오르지 못했다면 이것으로 충분한 것인가에 대해서는 상당히 의심스럽다고 할 수 있다.

만약 시장이 1월 초순 이후 새로운 균형가격에 근접하고 있었다면 수입된 소량의 계란은 어떤 역할을 할 것인가? 시장에 정부의 가격통제 의지를 보여주지만, 그것으로 끝이다.
아직도 균형가격에 도달하지 못했다면, 보조금만큼의 세금 낭비이다.


조류독감이 통제되어서 산란계의 공급이 증가하고, 높은 가격으로 인해 수요가 감소하는 과정이 충분히 진행되기 전에는 계란 가격은 내려오지 않을 것이다.
과거의 계란파동 추이를 보면 어떤 이유든 1년 이상 상승하고 1년 이상 하락한다.
현재의 가격수준 이상에서 올해 하반기까지 유지될 가능성이 높다.