레이블이 cycle인 게시물을 표시합니다. 모든 게시물 표시

2016년 7월 28일 목요일

naver vs facebook - one more cycle


naver는 facebook의 1/3 수준의 성장을 유지하고 있다.
그런데 두드러지는 점은 매출에서 동일한 싸이클을 보인다는 것이다.

왜 이런 일이 생길까?
첫번째 두 회사 모두 모바일 기업으로의 전환을 비슷한 시기에 진행해서 성공시켰다.
두번째 두 회사 모두 세계 경기에 민감한 광고가 주된 매출원이다.
세번째 그저 우연의 일치.


투자에서 중요한 점은 한기업의 성과를 바탕으로 다른 기업의 미래를 점칠수 있다는 것이다.
꿩대신 닭 전략은 대개 실패하지만, 12년 15년에 fb대신 naver에 투자했어도 크게 나쁘지는 않았다.
이유는 합리적인 수준이상으로 naver가 할인되어 있기 때문일 가능성이 있다.
반대로 naver를 보면서 fb에 투자하는 것은 가능하나, 말처럼 쉽지는 않다.


내가 보기에 정부와 국민을 안티로 둔 나라에서 주된 매출과 이익을 내는 naver가 facebook과 google이라는 거인과 경쟁하면서 이 정도의 성과를 유지하는 것은 기적에 가깝다.

향후에도 밸류에이션보다는 성장의 지속성이 문제가 될 것이다. 두 기업 모두.


http://runmoneyrun.blogspot.kr/2016/07/naver-2q2016.html

http://runmoneyrun.blogspot.kr/2016/07/facebook-2q2016-surreal.html

http://runmoneyrun.blogspot.kr/2016/07/its-all-about-growth-sns-users.html


2016년 7월 25일 월요일

스토리에서 나타나는 규칙적인 싸이클


via
컴퓨터가 분석한 6가지 이야기 유형
http://newspeppermint.com/2016/07/24/m-stories/

The emotional arcs of stories are dominated by six basic shapes
http://arxiv.org/pdf/1606.07772v2.pdf


행복정도의 변화에 따른 스토리의 복잡도는 무한하다.
그러나 단순한 유형의 빈도가 압도적으로 높다.
가장 높은 빈도를 보인것은 단순한 비극이고, 다음이 단순한 희극이다.
다음은 희비극과 상관없이 인생이 한번 꺾이는 것이고, 그 다음은 두번 꺾이는 것이다.
주의할 것은 이 그래프들이 실제 시간이 아니라 책에서 차지하는 비중에 따라 그려진 것이라는 점이다.


신기한 점 1
스토리 내에서 진폭은 점증, 점강 등의 변화가 있지만 상승, 하락의 기간 즉 주기가 일정하다는 것이다.

신기한 점 2
기-승-전-결의 대표적인 구도가 스토리의 진폭, 주기에서 명확하게 드러나지 않는다는 것이다.


스토리가 실제 인생의 행복정도를 대표적으로 혹은 평균적으로 표시하는 것인지, 아니면 스토리가 인생의 실제 주기를 왜곡하는지 구분할 수 있을까?
만약 스토리가 인생의 재미없는 부분을 짧게 묘사한다면 저 그래프들의 시간에 따른 실제 모양이 어떻게 보일까?


2016년 2월 29일 월요일

world foreign reserves - cycle candidate


금을 포함하는 외환보유액을 세계은행 자료에서 확인.
외환보유액이 높은 10여개국의 추이를 1960년부터 2014년까지 보여준다.

외환보유액이 2000년 전후부터 10여년간 지수함수로 증가했다.
중국의 외환보유액은 규모와 속도를 고려하면 비교할 대상이 없다.


로그를 취해보면 1970년대의 선진국의 외환보유액 증가속도가 2000년대의 중국 등을 포함하는 신흥국의 외환보유액 증가속도와 비교해서 결코 떨어지지 않는다.

1990년대 초반까지 미국, 독일 순으로 1위였고 이후 일본, 중국에게 1등이 넘어간다.

외환보유액의 증가가 원자재가격 상승기에 신흥국이나 원자재 수출국에 한정되어 나타나는 일반적인 현상이 아니라는 것을 알 수 있다.

기축통화를 보유한 미국뿐 아니라 유럽의 국가들도 1980년부터는 외환보유액을 높게 유지하지 않는다.
유로권에서 수출비중이 독보적으로 높고 규모가 큰 독일조차 다르지 않다.
2000년대의 원자재가격상승기에 유럽국가들이 외환보유액을 늘리지 않은 것이 전적으로 유로의 강세때문인지는 알 수 없다.


전세계 외환보유고에서 국가별 외환보유고가 차지하는 비중을 확인해보면 국가별 비중이 매우 크게 바뀌고 있는 것을 알 수 있다.

최근에 증가한 신흥국에서 gdp 혹은 수출과 관련이 높은 것은 명백하다.

미국, 독일, 영국과 달리 일본은 지속적으로 외환보유액을 늘렸다.
특히 85년 플라자 합의 이후 일본과 독일 통화의 강세가 진행되었지만, 외환보유액은 반대의 길을 갔다.
일본의 20년간 침체가 외환보유고의 지속적인 증가와 관련이 있을 것으로 본다.
만약 일본이 외환보유고를 좀 더 과감하게 낮춘다면 아베노믹스의 방향과 속도에도 영향을 줄 수 있을 것이다.


세계 외환보유액을 세계 GDP와 비교했다.

13년을 정점으로 세계외환보유액이 감소하고 있고, 세계 GDP대비 비율도 감소하고 있다.
역사에서 힌트를 얻으려면 1980년대를 돌아봐야 한다.
70년대에 급증한 외환보유액의 비율이 20년 이상 지속적으로 감소했다.


반복될 것인가?

그럴 것이라고 본다.
1960년 이전의 세계 외환보유액 자료를 구하지 못했으니 확증은 없다.
그러나 30년짜리 원자재가격 싸이클, 실질금리 싸이클과 독립되어 있지 않다는 것은 의심할 이유가 없다.

그래서 전세계 외환보유액이 급감하면 위기가 기정사실이 되나?
전혀 아니다.
그러나 기축, 준기축 통화를 보유하지 않은 국가라면 외환보유액은 여전히 중요하다.


fred에서는 일부 국가의 금을 제외한 값을 몇개월 늦게 제공한다.
국가별 비교목적으로는 쓸 수 있다.

최근 몇년간의 고점을 기준으로 정렬하면 중국, 멕시코, 러시아의 감소가 두드러진다.
한국, 인도는 노이즈를 고려하면 감소한 적이 없다.


http://runmoneyrun.blogspot.kr/2016/02/once-in-lifetime-opportunity-2016.html


http://runmoneyrun.blogspot.kr/2013/08/cpi-ppi-ratio-one-more-30-yr-cycle.html

http://runmoneyrun.blogspot.kr/2013/04/dowgold.html

http://runmoneyrun.blogspot.kr/2013/04/world-gdp-vs-oil-and-gold.html


2016년 2월 11일 목요일

Once-in-a-lifetime opportunity 2016


Once-in-a-lifetime opportunity
http://runmoneyrun.blogspot.kr/2013/01/30.html

일생의 기회라는 것이 흘린 지갑을 줍는 것이 아니라면 하루 아침에 지나갈리가 없다.
약 4년이 지났고, 여전히 유효한지 물을 필요가 있다.

10년 전후의 미국 경기 싸이클이 몇년 남았는지는 논외이다.
미국 부동산 경기가 단기적인 정점에 도달했는지도 논외이다.
원자재 중의 어떤 것이 바닥에 도달했는지도 논외이다.
이것은 물가, 금리, 주가에 전부 녹아있다고 보는 것으로 충분하다.

실질금리가 30년주기 경제 싸이클을 지배한다는 가설은 유효하다.
미국 주식에는 기회가 있고, 미국 채권에는 위기가 있다.


http://www.econ.yale.edu/~shiller/data.htm

아래 그림은 쉴러교수의 데이타에 기반한 것이다.


금리는 여전히 낮고, 주식은 비싸졌다.


배당수익률은  금리와 비슷하다.
60년간의 고금리 시대가 끝났거나, 60년간의 저배당 시대가 끝나가고 있는 것이다.

결론을 내리기에는 시간이 더 필요하다.


10년 동안의 PER (CAPE)에서 earning yield를 구하고 금리와 비교한다.


이 차이가 높으면 주식이 싼 것이고, 낮으면 주식이 비싼 것이다.

20년, 32년, 81년은 확실히 높았다.
30년, 70년, 2000년은 확실히 낮았다.

지금 어떤가?
단기적으로 2000년보다 높고 2009년보다 낮다.
장기적으로 80년대, 90년대 주식의 전성시대보다 높다.


1년 동안의 PER에서 earning yield를 구하고 금리와 비교한다.


2009년보다 높고, 2011년보다 낮다.
4년 이상 비싸지기만 했다.


물가와 금리는 2000년대의 일시적 반등을 제외하면 30년 이상 내리막이다.


실질금리는  2010년 전후 두 번의 마이너스를 기록한 후 여전히 낮은 수준이다.


저물가, 저금리가 지배하는 시기의 시장이 이렇게 비싼 적이 있나?

저물가: **, 20, 30, **, 50, 60, **, 80, 90, **, 2010
저금리: **, **, 30, 40, 50, **, **, **, **, **, 2010


10년 PE가 아니라 1년 PE를 봐도 시장은 싸지 않다.
2011년과 비교하면 상당히 높아졌다.


주식시장을 따로 보았으니, 채권시장과 비교한다.
비교하기 위해서는 금리가 아니라 수익률이 필요하다.
아래의 수익률은 쉴러교수의 자료에서 계산한 것이다.
배당과 이자는 월별 복리 재투자를 가정한 것이다.


1900년 이후 주식시장의 명목수익률, 실질수익률, 명목총수익률(배당 재투자), 실질총수익률(배당재투자)을 지수화한것이다.
100년 동안 배당을 재투자 한 것과 하지 않은 것은 100배의 차이가 난다.

가장 중요한 수익률이 어떤 것일까?
물가와 배당을 고려한 실질 총수익률이다.


주식과 미국채의 명목총수익률, 물가(CPI)를 비교했다.
시겔 교수의 주식투자 바이블 첫번째 그림과 같은 방식으로 비교한 것이고, 기준을 1900년으로 맞추면 같다.

1981년까지 주식과 미국채의 수익률 차이가 크게 벌어지지만 이후에는 둘간의 차이가 없다.


물가를 고려하면 주식과 채권의 차이는 극명하게 드러난다.
1900년부터 1980년까지 80년 동안 채권의 실질 수익률은 0이다.

더 끔찍한 것은 1940년부터 1980년까지 40년동안 지속적으로 손실을 기록했다는 것이다.
주식시장의 급격한 손실과 비교해서 덜 괴로운 것이 아니다.

왜 1940년부터 40년간의 하락이 지속되었나?
1920년부터 1940년까지 상승이 지속되었기 때문이다.
이 상승은 20년간 지속된 물가의 절대적인 하락때문이다.

왜 1981년부터 채권시장에 전에 없이 높은 수익이 장기간 지속되었나?
오일쇼크이후 고물가와 침체를 떨쳐버리기 위한 연준의 고금리 처방이 이후 수십년간의 채권랠리에 포장도로를 깐 것과 다름없다는 것은 짐작할 수 있다.

1920년부터 1940년까지.
1980년부터 2008년까지.
다르지만 비슷하다.
오르막이 길었으니 내리막이 짧아질지 아니면 더 길어질지는 두고 볼 일.

확실한 것은 주식의 30년 주기와 채권의 60년 주기를 고려하면 지금은 채권보다 주식에 유리한 시기라는 것이다.
또한 채권시장이 과거를 반복하면 40살이 넘은 사람은 죽기전에 회복할 수 없는 고점을 잡을 수 있다는 것이다.


채권과 주식의 10년 실질총수익률을 비교한 것이다.
생생한 비교를 위해 연간수익률로 환산하지 않았다.
미국 주식 최고의 10년은 대공황 전에 지나갔다.


주식의 수익률, 채권의 수익률에 30년, 60년에 해당하는 주기가 보인다.
지금은 고점보다 낮고, 저점보다 높다.
그러나 주식보다 채권에 매우 불리한 위치이다.


15년 총수익률을 비교하면 조금 다르다.
미국 주식 최고의 15년, 20년은 1980, 1990년대에 걸쳐있다.

주식의 수익률은 장기적으로 저점권이다.
2000년의 고점에서 충분히 내려왔다.

반면 채권은 평균에 해당한다.
그러나 21년, 81년의 저점을 향해 20년정도 더 내려갈 수 있다.


그럼 수익률의 저점에서 투자하면 장기적으로 어떤 성과가 보일까?
저점에서 15년 후를 보면 된다.


10년 PER와 실질지수를 비교하면 무서운 상황이 된다.
2000년의 고점에 버금가는 높은 지수와 역사적으로 높은 밸류에이션.
당장 안전한 곳으로 도망치고 싶은 느낌?


실질총수익률로 보면 다르다.
2000년 이후의 횡보에서 살짝 벗어난 지수와 역사적으로 바닥에 있는 15년 수익률.


15년 총수익률에 나타나는 30년 주기의 근저에 실질금리가 존재하는가?
4번째 같은 싸이클이 반복될 것인가?
그렇다는데 나의 (    )을 건다.


채권은 어떨까?
대공황보다 더한 거품이 존재했고 최고의 시기는 벌써 지나갔다.
지금 전세계가 역사상 최저의 금리를 기록 중이니 더 조심할 일이다.


--------------------
추가 20160614

채권의 미래?
http://runmoneyrun.blogspot.kr/2016/06/blog-post_12.html


--------------------
추가 20170908

CAPE (PE10), PE8, PE6, PE1
http://runmoneyrun.blogspot.kr/2017/09/cape-pe10-pe8-pe6-pe1.html


-------------------
추가 20170924

로그 금리로 보는 다른 세상 another world through logarithmic interest rates
http://runmoneyrun.blogspot.kr/2017/09/another-world-through-logarithmic.html


2014년 6월 1일 일요일

birth of a new cycle - normal, big, or super


과거 10년을 풍미하던 슈퍼싸이클은 아주 깔끔하게 끝이 났다.

그러나 다른 지역에서 새로운 싸이클이 발생하고 있고, 그 중에 어떤 것은 아주 클 수도 있다.


90년대를 끝으로 다시 오기 어려울 것 같았던 메모리의 빅 싸이클이 나타나고 있다.


미국의 관련기업들 (MU, SNDK, WDC, STX) 전체 시총이 몇배로 증가하고 있다.
하이닉스의 상승은 그에 비하면 매우 소박한 수준이다.

지금 마이크론을 보유한 펀드는 가치투자의 대가, 세스클라만의 바우포스트에서 공격적인 헤지펀드의 대표주자인 아인혼의 그린라이트까지 다양하다.

http://www.insidermonkey.com/insider-trading/company/micron+technology+inc/723125/hedge-funds/


왜 이런 변화가 생겼을까?
80, 90년대 pc, 인터넷, it의 대호황기가 지속되면서 수십개 업체들이 난립해 경쟁하던 시장이 지금은 대형 업체 몇개로 정리되었다.

저장장치 시장
http://runmoneyrun.blogspot.kr/2013/02/blog-post_21.html
수요가 증가하면서 분화되고 있고, 공급 증가는 제한적이다.
새로운 경쟁자의 진입은 없고, 기술개발은 더뎌서, 기존업체의 증설만이 중요한 문제가 된다.
이 기간이 얼마나 지속될지만 문제가 되는 시장이다.


과거 대한민국 개인, 기관투자자에게 블랙홀이나 다름없었고, 도박 중독자를 새주인으로 만나서 미래가 불분명해 보이던 회사는 태평성대를 구가하는 반면 한국의 it의 대표업체 둘은 최근 1년간, 혹은 수년간 덪에 빠져있다.

투자는 운칠기삼이라는 생각을 아니할 수가 없다.


최근 2년간을 확대해보면 전혀 다른 성과를 보이던 sec, lge 두 회사가 앞서거니 뒤서거니 사이좋게 동행하고 있는 것을 알 수 있다.
단기적으로 반대방향으로 움직이는 것은 롱숏이나 기타 수급의 영향이겠지만, 길게 봐서는 비교가능한 세계 기업들의 반 이하에 해당하는 평가를 공히 받고 있다.
하이닉스도 상대적으로 밸류에이션이 저렴하지만, 시총이 mu에 앞서고 점유율은 큰 차이가 없다는 것을 고려하면 sec, lge의 저평가는 의심의 여지가 없다.

결국 성장을 통해서든, 주주환원을 통해서든 roe를 높여야 한다.
삼성은 배당을 통해, LG는 성장을 통해 그러기를 기대할 수는 있다.

그러나 전세계 투자자들이 이 회사들을 전화기 회사라고 보는 한 그 분야의 매출, 이익 성장이 가시적으로 나타나지 않으면, 큰 변화는 나타나기 어렵다.
더구나 중국, 인도에서 수많은 저가폰 경쟁자들이 나타났기 때문에 실수라도 하는 날이면 일본전자업체들과 비슷한 상황에 놓일 수 있다.


스마트폰 시장 성장의 수혜는 지금 sns, 모바일, 게임, 상거래 관련 업체들에 집중되고 있고 한국에서 투자할만한 업체가 손에 꼽을 정도였으나  다음카카오의 등장으로 관전의 재미는 커졌다.


관심은 두고 있었지만, 암흑의 역사를 가진 하이닉스에는 길게 투자를 하지 못했다.
상전벽해는 믿을 수 있지만, 환골탈퇴를 믿기가 어렵다.

나머지 업체들은 짧게는 1년, 길게는 9년 정도 투자를 하고 있는 셈이다.
supercycle, 최소 big cycle을 기대하지만 지나봐야 아는 것이고, 한국의 내수시장에서 의미있는 변화가 나타나기 전까지는 그나마 크게 실패하지 않는 방법이라고 본다.


2014년 3월 11일 화요일

kodex sector etf cycle


kodex etf  성과


2011년 4월 이후

091160 반도체
091180 자동차
069500 200
091170 은행

117680 철강
117700 건설
117460 에너지화학


2010 이후

091180 자동차

117460 에너지화학
091160 반도체
069500 200
117680 철강

091170 은행
117700 건설


가격에 대한 판단은 미래를 어디까지 내다 보는지에 따라서도 다르지만, 과거를 어디까지 돌아보는가에 따라서도 다르다.

자동차는 비싸지 않아 보여도 비싼 것일 수 있다.
에너지화학, 철강은 싸보여도 아직 싸지 않을 수도 있다.
은행은 싸보이지 않아도 싼 것일 수도 있다.
건설은 어떻게 봐도 싸게 보인다.

순환의 관점에서 보면 그렇다는 것이다.
더 길게 보면 또 다르겠지만, etf 길이가 그만큼이고, 차화정이 시장을 지배하던 시기를 포함하니 한 싸이클은 거의 본 셈이다.


2014년 3월 4일 화요일

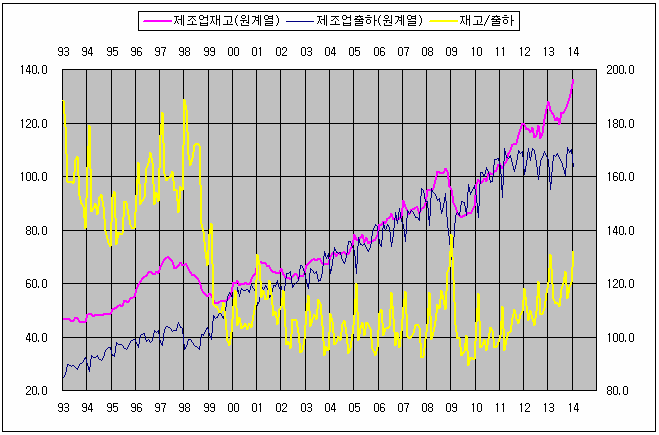
어떤 것을 볼 것인가? 재고 싸이클, 재고 추세, 재고 패턴


재고는 싸이클을 보는 것이다.
누구나 아는 사실이다.


그런데 지금은 느낌이 다르다.


재고가 증가하고 있다.
생산도 출하도 시간이 지나면서 증가하니 당연하다.

그러나

최근 3년간 출하는 정체되고 있고, 생산도 대동소이하다.
그런데 재고는 그렇지 않다.
무슨 일이 발생하고 있는지는 자세히 들여다 볼 가치가 있다고 본다.
업종별로도 중요하지만, 아마도 재고의 내용의 더 중요할 것이다.

최근 11년 이후 재고증감의 패턴이 변했다.
계절성이 두드러지고 있고, 연말연초까지 급격히 증가한다.
만약 2011년에 본다면 과거 1996년, 2008년의 위기를 떠올리지 않을 방법이 없다.
지금도 겁나지만 세 번째라서 좀 낫다고 할 수는 있다.

생산과 출하에 그런 변화가 없기때문에 주식시장이 고점을 찍은 2011년부터 변화가 발생한 것으로 봐야한다.
작년까지는 의심만 하고 있었지만, 이번에는 삼세번을 채웠으니 이젠 말할 수 있다.

한국은 변했다.

(아니면 통계청이 변했겠지)


원그림으로는 위험하다고 할 수는 없다.
그럼 이번에는 재고/출하 비율을 보자.

97년, 08년의 피크가 외환위기, 금융위기와 관련이 있다는 것은 명확하다.
증가할 때는 덜 명확하지만, 위기가 오고 급락하면 확실히 알 수 있다.
지금은 어떤가?

재고가 이전에 없던 패턴으로 증가하고 있고, 출하가 정체되어 있다.
좋은 일이 아니다.

이것이 위기없이 해소될 수 있는가?
누가 알겠나?

다만 내려가면 공급 과잉, 재고 과잉에서 벗어난 것을 알 수 있을 뿐이다.


재고순환.
감소하고 있으니 좋을리 없지만, 싸이클만 보면 저점이니 나쁠리도 없다.
이렇게 쉽게 해석하면 되는지 알 수가 없다.

다 떼고 보면, 바닥권이다.
당나귀에서 귀 떼고 *떼면 뭐가 남나 싶어도 그렇게들 한다.
나도 바닥권이라고 그냥 믿고 싶은 마음뿐이다.


재고전년동월비에서도 원지수에서의 변화가 포착되지 않는다.
항상 전부 같이 봐야 한다.
남도 그러는지는 모른다.
경지선행지수 관련 스코어를 다시 매겨본다.

주가 0
금리 -0.5
재고 0

아무 것도 보이지 않는다.
이런 것도 결론이라면 결론이다.


2013년 10월 18일 금요일

2013년 4월 25일 목요일

us economic cycle - 20130425


http://runmoneyrun.blogspot.kr/2013/03/initiation-of-economic-wave.html

하프타임이 지나면 좋은 시절이 오겠거니 하는데, 미국 정치인들때문에 생긴 쉬는 시간도 끝나간다. 후반전이 김빠지는 경기가 될 수도 있으나, 일본이라는 썩은 신인이 등장했으니 관전의 재미도 있을 것이다.

한국이 주목받을지 알 수 없으나, 달러강세가 한국에 위기로 작용하는 중진국 이전 단계는 벗어나고 있는 것으로 보인다. 90년대의 악몽이 아세안, 중국에 다시 재현되어도 한국은 다를 것이다. 아마 말레이시아도 다를 것이다.

GDP 발표된 것을 보니 김중수가 현오석보다 거짓말을 더 못한다. 내년 3월까지 한국경제에 관한 한 김중수의 입을 믿기로 한다.


2013년 3월 10일 일요일

us - goods vs sevice


미국의 경제 지표들 중 금리는 60년, 주가지수는 30년, 금리차는 10여년, 재고는 4-5년 등의 주기를 보이고 다른 지표들보다 규칙적이다.
고용, 소비, 투자 등의 지표들도 대부분 위의 주기와 관련성을 보인다.

미국 제조업 종사자수의 비율은 60년 이상 감소했고, 만약 상승한다면 매우 긴 변화의 시작일 수도 있다.


http://www.bls.gov/news.release/empsit.b.htm
위는 매달 발표되는 미국의 피고용자 수의 변화이다.
작년의 일시적인 침체에서 벗어났다.

그런데 위처럼 길게 보면 1960년 이후 10년 전후의 주기가 보이고, 최근의 단기적인 변동은 노이즈로 봐도 무방하다는 것을 알 수 있다.
60년 이전에는 고용(결국 경기)의 단기적 변동이 매우 컸지만, 이후 감소했다.
60년대 미국과 관련해서는 쿠바, 베트남, 냉전, 히피 등 이외에는 아는 바가 별로 없으나, 그런 시기에 미국의 경기 흐름이 과거와 달라졌다는 것을 알 수 있다.


위는 피고용자를 제조업과 서비스업으로 나눈 것이다.
서비스업 종사자가 6배로 증가하는 동안 제조업 종사자는 제자리였다.

미국의 회복에 제조업의 역할이 중요하다고 하고, 실제로 많은 기업들의 공장이 미국으로 돌아가고 있다고 한다.
그러나 아직은 피고용자수에서 의미있는 변화가 없다.


업종별로 살펴 본 것이다.
금융위기 이후 제조업에서도 회복이 보이지만 미약하고 주로 건설업 회복이 지연되었기 때문이다.
금융업도 회복되지 못하고 있다.

공무원의 숫자는 금융위기 이후 지속적으로 감소하고 있다.

교육과 헬스서비스 분야는 경기와 상관없이 지속적으로 증가하고 있다.
레저, 전문적서비스 등도 지속적으로 증가하고 있다.

소매업은 전체 피고용자의 변화와 매우 유사하다.


제조업, 서비스업 종사자의 비율을 표시한 것이다.
2차대전이 끝나기 전에 고점을 보였고, 50년대 중반까지 30% 후반의 비율을 일정하게 유지했다.
그러다 미국의 호황이 10년 단위로 길어진 60년대 이후 지속적으로 감소했다.
2010년 이후 그 비율이 일정하게 유지되고 있다.

아직 60년보다 긴 싸이클은 본 기억이 없다.
금리나 미국정부 부채같은 것도 60년 정도 주기에 불과하다.
많은 곳에서 언급하고 잇는 미국 제조업의 회복이 고용에 나타나고 있지 않지만, 나타난다면   고점, 저점이 60년이니 주기가 120년짜리 싸이클이 될 수 있다.

이런 것을 확인하는 것은 성장기를 제외하고 적어도 240년 이상 유지된 경제에서 가능하다.
그런 나라가 있나?


2013년 1월 23일 수요일

Once-in-a-lifetime opportunity


http://runmoneyrun.blogspot.kr/2016/02/once-in-lifetime-opportunity-2016.html

update.


----------------------------

미국 - 30년 만의 기회
http://blog.naver.com/abdcdbr/150135790635
2012/04/06


지난 10년간 중국의 기회는 한국의 기회였다.
한국이 준비가 되어있다면 다가올 미국의 기회도 한국의 기회가 될 수 있다.

보통 경기 순환은 길어야 10년 정도만을 본다.
장기계획을 세우는 기업이나, 정부도 그 이상의 경기 순환을 염두에 두지 않는다.
그 이상이 되면 순환이라기보다는 성장, 변화 등 다른 것이라고들 생각한다.
그러나 장기적인(secular) 순환도 순환이다. secularly secular
미국경제의 장기적인 순환이 60년짜리인지 30년짜리인지는 판단하기 나름이다.

미국 경제에 관한 많은 글을 올렸다. 또 많은 그림을 그렸다.
이전까지 여러가지 지표에서 장기순환의 저점이라는 의심을 하고 있었다.
그러나 실질금리에 관심을 두고 있으면서도 이것으로 장기적인 경기 순환의 저점을 확인할 수 있다는 생각을 해본 적이 없다.
1871년 이후 CPI, 10년 국채 수익율이 쉴러교수가 홈페이지에 제공하는 표에 있었다.
의심을 하지 않으니 얻을 수 있는 최장기 데이타를 이미 보고도 간과했던 것이다.

20년, 50년, 80년 전후에 미국 경기의 저점이 있었다.
지금 30년 순환의 저점을 통과하고 있다.
아직 많은 우려가 있지만, 시간문제일 뿐이다.
확인은 실질금리가 양전환하는 것으로 충분하다.


------------------
디플레이션이 사라진 세상
http://blog.naver.com/abdcdbr/150119062723

미국의 금리와 배당 - 3년 또는 60년만의 역전
http://blog.naver.com/abdcdbr/150120314123

세계의 부동산 거품
http://blog.naver.com/abdcdbr/150125821054

과잉고용의 해소
http://blog.naver.com/abdcdbr/150127653709

미국고용 - 201202
http://blog.naver.com/abdcdbr/150133899559

실질금리 양전환/금값
http://blog.naver.com/abdcdbr/150134529024

미국실질금리 -20120320
http://blog.naver.com/abdcdbr/150134533971

dollar - 20120401
http://blog.naver.com/abdcdbr/150135429834

국가별 GDP vs dollar
http://blog.naver.com/abdcdbr/150135484623

쉐일가스혁명 - 미국만 해당되나
http://blog.naver.com/abdcdbr/150135574742


쉴러교수의 PE10. 30년 혹은 34년 주기.
채권금리는 60년 주기?


60년만의 배당 갭의 양전환.
제레미 시겔교수는 50년 중반의 음전환을 보면서 주식의 성장성 프리미엄이 채권이자의 안정성을 넘어서는 시기가 온 것으로 봤다.
그럼 이제는?


일드 갭의 양전환. 이미 몇년이 지났다.


30년 주기의 인플레이션이 PER를 낮춘다.
그게 경기저점이다.
그러나 최근의 인플레이션은 과거보다 현저히 낮다. 저점인가?


실질금리 역전. 1차대전. 2차대전, 오일쇼크. 금융위기.


가격이 비싸고, 전망은 어두운 지금 모두들 두려움에 떨고 있다.
그러나 지금은 30년 만에 찾아오는, 죽기 전에 다시 보기 어려운 기회이다.

미국에서 열린 기회가 한국기업, 한국경제의 기회가 될지는 미리 알 수 없다.
또한 한국 투자자의 기회가 될지도 알 수 없다.
그러나 그냥 흘려보낼 수는 없는 일이다.


--------------------
추가

http://runmoneyrun.blogspot.kr/2013/08/cpi-ppi-ratio-one-more-30-yr-cycle.html


http://runmoneyrun.blogspot.kr/2015/09/short-term-interest-long-term-interest.html