레이블이 환율인 게시물을 표시합니다. 모든 게시물 표시

2015년 8월 9일 일요일

물가와 원달러, cpi vs usdkrw


요즘 환율에 대한 보고서들이 재미가 없다.
아직도 골드만 삭스의 짐 오닐처럼 통찰력있고, 자신있고, 재미있는 글을 쓰는 사람을 보지 못했다. 그는 그러면서도 중요한 시기에 중요한 얘기를 했다. 엔화가 달러당 70-80엔을 오가고, 아베는 어디서 찌그러져 있을 때도, 단기 100엔, 중기 120엔, 장기 140엔을 부르던 그런 징한 분석을 하는 자가 한명도 없다.
환율이 50원 오르면 환율밴드를 50원 올리는 것은 초등학생도 할 수 있고, 오른 환율에 이유를 끌어대는 분석은 경제교과서를 읽은 똑똑한 중고등학생한테 인터넷 검색을 시켜도 할 수 있다.


http://runmoneyrun.blogspot.kr/2015/08/super-won-again.html

원화 강세가 지속불가능하다고 보니 해외투자 비중을 줄이고 있지만, 언제 내가 예상하는 세상이 될지는 당연히 알 수 없다.


http://runmoneyrun.blogspot.kr/2015/04/reerneer-inflation-ratio-from-bis.html
http://runmoneyrun.blogspot.kr/2015/03/inflation-and-exchange-rate-case-of.html

수십년에서 몇년 정도까지의 범위에서 물가를 보는 것으로 환율의 방향을 이해할 수 있다.
두 나라간의 환율이 아니라 실효환율을 추이를 알고 싶으면 명목과 실질 실효환율의 비율에서 물가비율을 구할 수 있다.


http://runmoneyrun.blogspot.kr/2015/03/financial-account-as-noise-source.html
http://runmoneyrun.blogspot.kr/2015/03/exchnage-rate-foreign-reserve-balance.html
http://runmoneyrun.blogspot.kr/2015/03/3-3-3-reserves-and-3-errors.html

수년에서 수개월까지는 외환보유고 (경상수지누적 - 자본금융계정누적)로 이해할 수 있다.
한국처럼 환율조작국으로 의심받는 나라든 아니든 많은 나라에서 외환보유고 혹은 전년동월비 추이는 환율에 직접적으로 영향을 주게된다.


외환개입의 예 - 페루의 내부자료를 이용한 bis의 보고서


경상수지는 예측이 그나마 쉽다. 한국은행도 작년부터 터무니없이 낮은 전망치를 바꾸지 않고 있지만, 나름 이유가 있으리라 본다.
자본수지는 정부가 본격적으로 적자로 만들고자 하는 모양이다. 그러면 외환보유고를 늘려서 조작국으로 위협받는 것은 피할 수 있을 것이다. 그러나 기껏 중국에 가서 중국주식에 몰빵하면 전에 브라질채권에 몰빵하는 꼴이나 뭐가 다른가? 삼성증권이 원흉같지만, 새삼스레 누구를 탓하랴...

물가가 과거 수십년간 단기보다 장기적인 영향이 커 보이지만, 최근처럼 물가변동이 크고 세계 경제가 디플레이션 우려에 떨고 있을 때는 당연히 더 중요해진다.
유가때문에 물가가 내려갔다 올라가는 것은 이제 누구나 알지만, 어느 나라의 물가가 더 빠르게 움직일지, 나라마다 경기의 차이가 어떻게 반영될지는 쉽게 예측할 수 있는 것이 아니다.

그래서 어렵다는 점을 인정하고 보면, 원자재 가격 급변기에 미국물가변동이 한국보다 큰 것은 알 수 있다.
왜?
다른 것은 알 바 아니고 한국은 환율이 완충역할을 한다. (피드백을 하니 복잡하지만 루프를 끊어서 생각하면 그만)
그래서 한국의 물가변동성이 미국보다 적게 나타났던 것이고, 이번에도 그럴 예정이라면?
미국물가가 더 빨리 올라갈 것이고, 환율에는 원화약세의 방향으로 영향이 나타난다.

요약하면 두 나라의 물가차이가 반영된 환율변동치는 cpi가 제자리로 돌아갈 때 빠르게 제자리로 돌아간다.
물가의 제자리가 어디? 장기 3 단기 2.
환율의 제자리는?


이하는 잡담.

금리차는 '아직' 한국에서 별 쓸모가 없지만, 언젠가 한국이 좀 더 선진화되고, 원화가 외환보유고 구성통화가 되면 교과서에 나오는 것처럼 환율결정에 중요한 요소가 될 것이다.
환율의 초단기흐름을 두 나라의 다양한 금리(irs, crs, 그 차이들, 장단기 금리, 그 차이들)의 추이나, 선물, 현물에서 구한 여러지표로 예측하는 일을 외환 전문가들이 하는 모양이지만, 며칠 이상의 기간을 넘어서 예측하는 도구로의 유용성은 적을 것으로 본다.
기타 다양한 기술적 분석도 대개는 가격 자체의 흐름을 그냥 눈으로 보는 것보다 나은 경우는 별로 없다.

개인적으로 유용하다고 느끼는 방법은 관련된 지표를 묶어서 한 눈에 보는 것이다.
환율끼리 묶어서 보는 것, 위험자산, 안전자산끼리 묶어서 보는 것, 이유가 뭐든 가격이 상승하는 것을 묶어서 보는 것, 하락하는 것을 묶어서 보는 것.
패턴이 보이면 어디에서 어디로 확산하는지 확인하는 것.

이런 식으로 보고 있으면 간혹 원자재가격의 장기상승과 하락, 캐나다, 호주의 부동산 거품과 붕괴, 캐나다달러, 호주달러의 장기가치 상승과 하락이 나타나는 과정이 역사적 배경이 없어도 보이게 될 수 있고, 뭘 찾아봐야 할지 떠오르게 된다. 또 캐나다의 인구구성이 미국과 대동소이함에도 전혀 다른 경기흐름을 보이는 것을 알게 되면 독일과 일본이 오랫동안 비슷한 흐름을 보이다 달라지는 과정이 특별한 일이 아닐 수도 있다는 것을 알게 된다.

사실 요점은 데이타를 보면서 생각하지 않으면 멍청해 질 수 있으니, 귀찮아도 일부러 보는 것이 좋다는 것이다. 물론 그것이 나처럼 몸을 안 움직이는 사람의 치매 예방에도 좋을 것이다.


2014년 9월 18일 목요일

exchange rate since 1971


달러대비 파운드의 약세는 지난 100년간 지속되었다.
최근 약세가 강화되기보다는 80년대 중반에 바닥을 확인하고 횡보하고 있다고 봐야 한다.
캐나다달러, 오스트레일리아 달러도 2000년대 중반의 붐을 제외하면 대동소이하다.

스위스프랑, 엔, 유로는 40년간 강세를 보였다.
유로 도입 이전의 도이치마르크는 유로와 그대로 연결해도 추세에 큰 차이는 없다.
유로의 가치는 40여년간 주요국 통화가치 변화의 중간에 위치한다.

이번 경기싸이클 후반까지 몇 년 정도 달러 대비 거의 모든 주요국 통화의 약세가 유력하다.
그러나 중국 위안화의 향배가 불투명하다면, 경기싸이클을 넘어서 달러의 방향을 점치는 것은 큰 의미는 없는 일이다.

그럼 단기적으로는?
달러인덱스 내의 유로비중이 압도적으로 높고, 변동성 또한 낮지 않다.
단기적으로 유럽경기가 다른 주요국보다 좋아질 가능성은 낮다.
80년대 초반, 90년대 후반 약 5년씩 지속된 강달러의 시대가 재현된다고 해도 이상하지는 않다.


2014년 2월 25일 화요일

환율 20140225


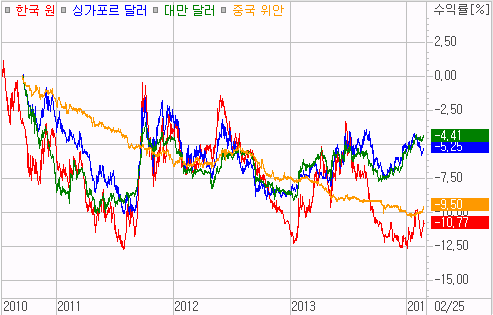
위안화 약세가 조금 더 진행했다.


지난 몇년간 약세를 보인 통화들이다.
일본 엔은 12년 말부터 혹은 전체 추세가 약세지만, 단기적으로 다른 신흥국 통화와는 방향이 반대인 경우가 많다.
여전히 위험시에는 도피처의 역활을 하고 있으니 그럴 수 있는 일이다.
물론 언제까지 그럴지는 알 수 없다.
한국의 경제학자, 분석가들 대부분은 2012년 말까지 디플레이션때문에 일본 엔화가 약세로 갈 가능성은 아예 고려하지 않았다.

그런데 2년전의 엔화처럼 영원히 강세로 갈 것같던 중국 위안화가 최근 약세를 보이고 있다.
그것도 문제지만 중화권 통화, 원화를 같이 보면 그냥 중국의 문제가 아니라는 것을 알 수 있다.


몇년 간의 추세는 원화, 위안화 강세, 싱가폴 달러, 대만 달러 횡보라고 할 수 있다.

그런데 이 나라들의 통화가 다른 신흥국이나 일본 같은 나라와 비교시 강세를 유지할 수 있던 것은 위안화의 강세와 직접적으로도 간접적으로도 관련이 있다고 한다.

만약 위안화의 반전이 일시적인 것이 아니라면?

매우 복잡하다.
아베노믹스가 성공할지, 실패할지도 예상하기 어렵지만, 성공이 한국에 좋은지, 실패가 한국에 좋은지도 판단하기 어려웠던 것과 비슷하다. 지금도 그쪽 사람들 백명을 모아놓으면 의견이 다 다르지 싶다.
마찬가지로 위안화의 약세가 어떤 방향으로 진행할지도 알기 어렵지만, 약세로 간다고 보면 한국에는 어떤 영향을 줄까?
원화의 방향은? 한 때 한배를 탔던 싱가포르, 대만처럼 될까? 독야청청할까?
독야청청하려면 현대차, 삼전이 계속 수출을 잘해야 될까? 아니면 예전의 조선처럼 난세의 영웅이 나타날까?
원화가 약세로 돌아서면 그게 한국에 위험신호가 될까? 아니면 수출에 도움이 되니 09년 10년처럼 다시한번 수출주 대박의 시대가 올까? 그러면 내수는 계속 찌그러져 회복이 요원해질까?


질문을 해봐도 뾰죽한 답이 없다.
이럴 때는 그냥 관찰만 할 수도 있지만, 적당한 시나리오를 만드는 것이 유용하다.


중국이 신뢰의 위기를 맞게 되면, 고생을 꽤나 할 것으로 본다.
그 와중에 위안화가 상당히 약세로 진행하기 쉽다.
그러면 전세계의 신흥국 통화가 약세로 향하는 셈이 된다.
여기에 일본 엔화까지 약세로 가면서 달러가 강세로 간다.
최근 나타나는 원자재의 상승 조짐은 중국의 위기 분위기와 함께 꺾인다.
그러나 가스, 곡물같은 일부 원자재는 지속 강세로 가면서 신흥국의 문제를 심화시킨다.
원화약세도 진행하지만, 다른 신흥국, 일본 대비 상대적인 강세를 유지해서 수출에는 크게 도움이 되지 않는다.
유로권의 회복이 지연되면서 양적완화가 진행되고 유로의 강세가 꺾이고, 남유럽의 회복이 가속화된다.
미국의 테이퍼링은 꾸역꾸역 진행되고 금리도 꾸역꾸역 상승한다.
이 와중에 신흥국 전부와 일부 선진국 주식시장의 지루한 조정이 발생한다.
미국시장은 거품 논란에도 불구하고, 신기술 관련 업체들을 중심으로 지속해서 상승한다.
그렇게 위태해 보이는 상황이 지나고 신흥국의 조정이 충분히 나타나면, 판 뒤집기가 발생한다.

이것이 일번 시나리오이다.
이런 시나리오대로 진행되더라도 괜찮을지는 아직 모르겠다.
또 선후관계나 지속시간, 강도에 따라 비슷하지만 완전히 다른 경험이 될 수도 있다.
중국과 관련된 모든 것을 최대한 멀리하는 것이 일차적으로 할 일이라고 보는데, 한국 비중을 줄이지 않으면, 한계가 명확하다. 그런데 쉽지 않다.


2013년 3월 20일 수요일

환율 - 20130320


환율이 빠르게 상승하고 있다.
원화강세, 엔화약세가 과도하지 않나 우려하던 것이 엊그제인데, 이제는 다시 한국에 무슨 일이 나고 있는지 돌아봐야 하는 속도로 상승하고 있다.

거시경제의 요소 중에서 시장에서 실시간으로 결정되는 환율, 금리, 주가 등이 GDP, 인플레이션 등의 요소들보다 중요성이 낮다고 보기는 어렵다.
특성상 단기적인 변동이 크게 나타날 수 있다.
그럴수록 장기적인 추세를 확인하고 다른 나라와 비교하는 것이 필요하다.

환율 급변: 한국 > 대만 >> 싱가폴
http://runmoneyrun.blogspot.kr/2013/01/blog-post_28.html

위 글은 환율이 급등하기 시작한 1월 28일 올린 글이고, 2달이 되어간다.
당시 한국의 어떤한 언론도 다른 아시아 국가들의 환율이 동반해서 상승하고 있다는 것을 주목하지 않았다.
다만 대만처럼 자국의 환율이 급변한 나라에서 관심을 보이고 있었다.
그 추세가 아직까지 이어지고 있고, 작년 하반기 이후 하락폭이 컸던 한국에서 더 급격히 나타나고 있다.

몇 년 간의 원화가 움직이는 방향은 동남아 국가들의 통화와 크게 다르지 않고, 변동성이 상대적으로 높다.
경쟁국으로 볼 수 있는 일본, 대만, 중국과 비교시 단기적으로 엔화의 약세가 두드러지나 장기적으로는 엔화의 초강세가 일부 해소된 것으로 볼 수 있다.

작년 하반기 경상수지 흑자는 사상 최대였다.
외국인의 채권투자가 큰 폭으로 증가했지만, 주식시장으로 유입된 자금은 상대적으로 크지 않았다.
만약 수출, 주식시장이 아니라 선진국에 비해 금리가 높은 채권시장이 변동의 핵심이었다면 끝날만도 하다.

장기적으로 1000원은 의심의 여지가 없는 숫자로 본다.
그런데 환율의 레벨, 방향, 속도 모두 중요하고, 타국 환율, 주식시장과의 관계를 보면 과속을 했던 것으로 보인다.
환율의 급변동이 유쾌하지는 않지만, 찜찜하게 여길 이유도 아직은 없다.
앞으로 금리가 상승하기라도 한다면 충분히 납득할만한 상황이다.


2013년 3월 14일 목요일

환율, 금리, kospi


환율이 다시 1100원 이상으로 올라갔다.

경상수지, 외환보유고가 환율에 매우 중요하지만, 한국의 금리는 아직 중요하지 않다.
중요하지 않다는 것을 대부분 공감하는 것 같아도, 금리가 낮아지는 것을 반기는 사람들 - 채권종사자들? - 은 원화강세가 되면 어김없이 금리를 낮춰서 환율이 국가 경제에 끼치는 악영향을 줄일 필요가 있다고 한다.

이제 그런 주장을 할 명분이 없어졌으니, 경기 회복을 위해 금리를 낮출 필요가 있다는 얘기를 끄집어낼 수 있다. 부동산침체, 가계부채의 위험 얘기, 엔화 약세에 대한 얘기도 반복할 수 있다.

그러나 미국 경제가 침체로 빠져들지 않고, 수출, 경상수지가 현 수준에서 급격하게 낮아지지 않으면 한국의 경기가 지금보다 더 둔화되기도 쉽지 않다. 한국의 경기가 금리 인하의 명분이 될 수 없다.

한국에서 양적완화에 준하는 통화정책을 사용하지 않아도, 미국, 유럽, 일본에서 푼 돈이 그 나라에만 머무는 것이 아니면 상대적으로 기대수익율이 높은 곳으로 이동한다. 자본수지가 아니라 경상수지 흑자로 들어온 달러라도 기대수익율이 낮으면 빠져나가는 것이기 때문에 유입경로를 구분할 필요는 없다.

한국에 들어온 달러는 환율, 외환보유고에 흔적을 남긴다.
별 의미 없는 금리와 환율의 관계에 비해 환율과 주가는 오랫동안 대칭적으로 움직였다.

둘 사이의 관계가 작년 하반기 이후 깨져 있었다.
한국주식시장의 디커플링과 같은 맥락이었을 것이다.
한국경제의 선진화(성장둔화, 적은 변동성...)와 관련이 있을 가능성이 있으니 매우 중요한 현상이다.

그러나 아직은 시기상조였던 모양이다.
대칭 관계는 회복이 안 되었으나, 주가와 환율의 레벨은 거의 과거의 수준으로 회복되었다.이제 전세계의 주식시장, 한국시장, 환율의 관계가 과거로 회귀해서 유지될지 지켜볼 일만 남아있다.


http://blog.naver.com/abdcdbr/150143914081 환율 vs kospi
http://blog.naver.com/abdcdbr/150143919656 헤지전략 - 코스피와 달러
http://blog.naver.com/abdcdbr/150153881289

이제 코스피롱/원화숏(달러롱)의 헤지 전략은 가치가 많이 사라졌다.
헤지의 필요성이 덜한 시기가 올 것인가?
혹시 이미 온 것은 아닌가?


2013년 3월 12일 화요일

외환보유고와 환율


환율, 외환보유고, 경상수지, kospi
http://blog.naver.com/abdcdbr/150128055378

달러원과 외환보유고는 똑같이 움직인다.
외환보유고는 경상수지 누적과 동행한다.
달러원과 kospi는 대칭적으로 움직인다.

선후관계를 따지는 것은 쉽지 않지만, 환율에 관한 한 정부가 완벽하게 통제하지는 못해도 파악하고 있다고 가정할 수 있다.

1년 전의 그림을 업데이트했다.
아래의 그림은 외환보유고에서 60일 이동평균선을 빼 준 것이다.
여전히 달라진 것은 없다.


왜 그렇게 빼 주게 되었을까?


한국에서는 외환보유고가 일정한 속도로 증가하고 있다.
외환보유고와 달러에 대한 무속신앙이 존재하기 때문에 적정 외환보유고에 대한 논란은 결론이 나기 어렵다.

97년부터 일정하게 증가하는 기울기를 빼주면 외환보유고와 환율이 잘 맞게 된다.
그런데 2008년을 전후로 기울기가 둔화되었다. (GDP성장율, 혹은 잠재 성장율의 둔화와 관련이 있을 것으로 보인다.)

이렇게 중간에 기울기가 변한 것을 고려하려면 직선이 두 개 필요하다.
그런데 이동평균선을 구해보면 그런 수고가 불필요하다는 것을 알 수 있다.


외환보유고의 증가속도는 대략 2000년에서 2008년까지, 그 이후 그렇게 두개의 시기로 나눌수 있다.

두가지 방식이 차이가 있지만, 위쪽의 방식으로 비교하면 단기적으로 외환보유고와의 괴리가 있다고 할 수 있다. 그러나 외환보유고 증가 속도가 둔화되었다는 것을 인정하고 낮아진 기울기를 사용하면 현재의 환율은 적당한 속도로 움직이고 있다.

---------------
추가 업데이트


2013년 2월 4일 월요일

환율 단상 20130204


엔화의 급격한 약세가 전세계 경제에 강력한 파장을 낳고 있다.

신흥국의 경제전망에서 환율과 인플레이션은 가장 중요한 요소인데, 신흥국 통화의 상대적인 강세로 부정적인 영향을 받을 것이라는 전망이 나타나고 있다.
환율로 인한 기업이익의 변화가 한국에서는 이미 크게 나타나고 있다.

일본과 독일은 당국자들의 말만 들어보면 전쟁을 하고 있는 것처럼 보인다.
국제적 경쟁관계에 있는 산업의 비중이 높기 때문이고, 한국, 대만 등의 공업국과 독일의 이해관계는 크게 다르지 않다.

유럽의 금융위기로 인한 유로 붕괴의 리스크가 펀더멘탈의 악화보다 과도하게 유로의 지속적인 약세를 가져왔기 때문에 유로의 존속 가능성이 증가하는 것만으로 유로의 강세가 나타날 수 있다. 달러 이외의 외환보유고에서 여전히 엔화와 유로가 경합하기 때문에 엔화의 약세는 실물경제를 떠나 유로의 직접적인 강세를 가져온게 된다.

중기적으로 유로의 강세, 엔화의 약세가 나타나는 것을 전제로 하면 아시아권 통화들의 방향은 어떻게 될까?
여기에 미국의 경기 순항, 중국의 회복, 유럽의 경기바닥확인이 상반기에 나타난다면 어떻게 될까?

가능성이 높은 시나리오가 뭔지에 따라 전망은 크게 다를 수 있다.
그런데 세계 경기가 회복되는데 원화가 상당기간 약세라거나, 반대로 경기가 악화되는데 원화가 강세를 보인다거나 하는 시나리오가 상당기간 유효할 것이라는 기대는 한국이 아무리 선진국같은 느낌이 들어도 현실감이 떨어진다.

나중에 한국이 정말 선진국이 되면 환율이나 금리가 선진국처럼 움직이는 것이 가능할 것이다.
그러나 아직은 시간이 좀 남아있을 것이다.

2013년 1월 28일 월요일

환율 급변: 한국 > 대만 >> 싱가폴


원화가 급등했다.
찾아보니 대만 달러도 급등했고, 싱가폴 달러도 약하지만 비슷하다.

갑작스럽기는 한국보다 대만이 심하다.
다른 아세안 국가의 환율은 상대적으로 안정적이다.

오늘 원화 급등이 한국만의 문제는 아니다.
더구나 대만 주식시장은 안정적이다.
그러니 북한, kospi, 삼성전자, 뱅가드의 문제도 아니다.

이것이 유로나 달러와 관련된 자금 이동의 시작이라면 좀 더 지켜봐야 알 수 있을 것이다.

---------------
추가


블룸버그기사. 엔의 급격한 약세가 문제라고 하는데 그래서 원과 타이완달러가 급등했는지 개입이 있었는지 등에 대한 얘기는 없이 변죽만 울리지만, 대만도 한국과 입장이 같고, 타이완 달러가 동반 급등했다는 사실을 확인해주기는 한다.

http://www.bloomberg.com/news/2013-01-28/taiwan-dollar-forwards-weaken-for-fourth-day-on-stock-outflows.html

대만기사도 똑같은 얘기.

http://focustaiwan.tw/ShowNews/WebNews_Detail.aspx?Type=aALL&ID=201301280029

결국 엔화의 약세로 인해 수출 경쟁력의 훼손이 발생하는 아시아 시장에서 자본의 유출이 발생하고 있다는 것인데, 이것은 자연적인 환율의 균형을 시장이 찾고 있다는 뜻.
엔화의 약세가 시장을 통해 원화의 약세를 유발하는 수준이 1060원이라면 상당기간은 저 수준이 지지점 역할을 할 듯. 환율의 영향도 수명을 다한 듯.


환율 - 20121218
http://blog.naver.com/abdcdbr/150154265338

위안과 일본 제외 아시아통화의 커플링이 존재했다.


한국과 일본의 환율 균형점은 10여년 이상 비슷한 위치에 존재하는 듯.
이제부터는 원화, 대만달러가 위안이 아니라 엔화에 연동될지 지켜봐야 할 듯.
만약 아세안 통화와 디커플링이 발생한다면?