2014년 5월 22일 목요일
japan, deep value
http://www.ritholtz.com/blog/2014/05/expensive-world-value-japanese-equities/
http://runmoneyrun.blogspot.kr/2014/03/japan-too-cheap-to-ignore.html
http://runmoneyrun.blogspot.kr/2014/04/is-abenomics-working.html
http://runmoneyrun.blogspot.kr/2014/04/country-etf-vs-exchange-rate.html
ewj naked
dxj hedged
The WisdomTree Japan Hedged Tech, Media and Telecom Fund (DXJT),
Financials Fund (DXJF),
Real Estate Fund (DXJR),
Capital Goods Fund (DXJC) and
Health Care Fund (DXJH)
https://www.google.com/finance?chdnp=1&chdd=1&chds=0&chdv=1&chvs=Logarithmic&chdeh=0&chfdeh=0&chdet=1404417600000&chddm=21114&chls=IntervalBasedLine&cmpto=NYSEARCA%3ADXJT%3BNYSEARCA%3ADXJF%3BNYSEARCA%3ADXJC%3BNYSEARCA%3ADXJH%3BNYSEARCA%3ADXJ&cmptdms=0%3B0%3B0%3B0%3B0&q=NYSEARCA%3ADXJR&ntsp=1&fct=big&ei=Ll61U4jKHsOplAX76oGIAg
2014년 4월 9일 수요일
dxj vs wisdomtree
https://www.google.com/finance?chdnp=1&chdd=1&chds=0&chdv=1&chvs=Logarithmic&chdeh=0&chfdeh=0&chdet=1397002361517&chddm=207023&chls=IntervalBasedLine&cmpto=NASDAQ%3AWETF&cmptdms=0&q=NYSEARCA%3ADXJ&ntsp=1&fct=big&ei=Z5BEU-iGKs7TkgXsXQ
2013년 존재하는 etf중에서 가장 각광을 받았던 것이 dxj이다.
dxj의 운용사인 wisdomtree는 이전에 군소업체에 불과했으나 dxj하나로 인해 업계 내에서의 위치도 급상승했다.
또한 주가도 dxj보다 더 높은 상승을 보였다.
http://ir.wisdomtree.com/common/download/download.cfm?companyid=AMDA-FPEXM&fileid=722339&filekey=88c1df9b-b989-45e5-acbc-ff06c3baf132&filename=Q4-13_earnings_presentation_FINAL.pdf
13년 실적 발표자료이다.
상반기 dxj로의 순유입이 대단하다.
2q에 dxj가 전체 etf에서 차지하는 시장 점유율이 24%에 육박한다.
유입자금의 시장점유율이 상승하고 AUM이 증가하면서 매출이 증가하고 이익, 이익율이 상승했다. 이익증가 효과는 1, 2분기에 그친 것이 아니고 4분기까지 지속되었다.
히트상품이었던 dxj의 성장이 멈추면서 회사의 성장도 일단락될 가능성이 높아졌고, 주가도 이를 반영하고 있다. 여전히 밸류에이션은 낮지 않다. 이런 회사의 성장성을 판단하는 것은 일본 주가나 환율을 예측하는 것보다 어려운 일이다.
이 회사가 13년에 출시한 상품들이다.
만약 달러강세가 발생하고 장기간 유지된다면 또 한번의 업그레이드가 가능할 것으로 보인다.
아베노믹스가 성공할 조짐이 보여도 마찬가지일 것이다.
이 회사보다는 회장의 wife인 bartiromo가 더 유명하다.
http://en.wikipedia.org/wiki/Maria_Bartiromo
라벨:
dxj,
hedged,
wisdomtree
2014년 3월 31일 월요일
japan, too cheap to ignore
일본의 집값이 상대적으로 싸다는 것은 이제 명확하다. 장기간의 집값 하락으로 자웅을 겨루던 독일에도 부동산 거품이 우려되는 지경이니 논할 여지가 없다.
http://runmoneyrun.blogspot.kr/2014/03/japan-real-estate.html
http://runmoneyrun.blogspot.kr/2014/02/dwelling-prices-and-household-income-rba.html
일본의 물가가 싸다는 것도 말할 필요가 없다. 전세계에서 가장 물가가 비싸다고 하던 동경이 이제 한국의 수도권 변두리보다 비싸지 않다.
만약 일본의 주가까지 싸다면 일본의 그 모든 위험에도 불구하고 일본 전체가 싼 것일 가능성이 높다.
만약 전부 다 싼데도 가격이 오르지 못한다면, 어쩔 수 없이 엔화 강세가 발생하는 '대박'이 한국에 올지 모른다. 그러나 소비세가 인상되는 순간 적어도 2-3%의 물가 상승은 맡아 놓은 것이다. 그래서 그런 대박은 오지 않는다.
일본에서 엔화를 제외하면 더 이상 싸질 것이 없다는 느낌이다.
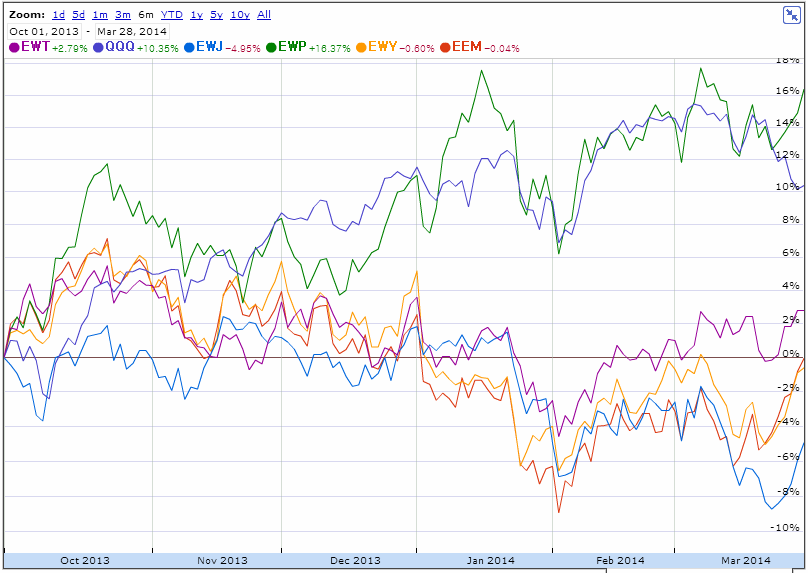
fig: google finance
지난 6 개월 이내에는 전쟁 위험이 있던 러시아를 제외하고 일본 etf가 가장 약했다.
민스키 모먼트를 여기저기서 언급하는 중국보다 약했다는 것은 중국보다 일본이 안전하지 않다고 시장이 판단하고 있을 가능성이 있다는 것이다.
10년으로 확대해 봐도 일본의 상황이 더 나은 것도 아니다.
오히려 아베노믹스에 대한 기대로 주가, 환율이 변동했던 1년반 전의 흔적조차 찾기 어렵다.
순서를 매기면 여전히 일본이 전 세계의 알만한 나라 중 가장 뒤에 있다.
그런데 내가 보기에는 일본보다 뒤에 있어야 마땅한 나라들이 적어도 10개는 넘는다.
부동산 거품이 가득한 선진국의 일부와 정치적으로 안정되지 않고 있는 후진국의 일부는 얼마 간의 시간이 지난 후에 일본보다 훨씬 뒤에 있을 가능성이 높다. 그나마 부담이 적은 시나리오는 더 위험한 나라들이 후진하는 것보다 일본이 전진하는 것이다.
그렇다고 롱/숏이 좋을 것 같지는 않다.
그냥 일본이 가장 싸게 보일 뿐이다.
한국도 싸고, 대만도 싸고, 멕시코는 아리송하지만 싸고, 남유럽도 여전히 싸다.
미국은 싸지는 않아도 좋다.
http://runmoneyrun.blogspot.kr/2014/03/toyota-buyback.html
http://runmoneyrun.blogspot.kr/2014/03/sony-again.html
2013년 5월 24일 금요일
ewj vs dxj
Japan etf
dxj: hedged
ewj: not hedged
달러당 102엔에서 어느 쪽이 유리한 선택인지 판단하기 어렵다.
만약 6개월 간의 일본의 변신 노력이 수포로 돌아간다면 충격은 EWJ가 적을 것이다.
일본에 본격적인 회복이 발생하게 되면 환율의 방향은 장기적으로 불리하지만, 2-3년 이내에는 환율에서 손실이 발생해도 지수로 커버가 가능할 것으로 보인다.
baidu를 toll brothers로 교체하려고 매도했다가, 결국 canon과 ewj를 사는 것으로 끝이 났다.
현금이 조금이라도 있을 때 시장의 폭락이 발생한 것은 처음이다.
싸게 산 것보다는 손실이 훨씬 큰 데도 즐거운 것을 보면 인간의 마음이란...Thank you. Mr Market.
----------
추가
http://finance.yahoo.com/news/inside-crash-japan-etfs-154359345.html
http://www.marketwatch.com/story/analyst-suggests-caution-on-popular-japan-etf-2013-05-23-12465330
In reference to DXJ, he said "Though we still like this ETF, many holdings are fairly or overvalued like Canon, Honda HMC -2.50% and Toyota TM -2.49% ."신기하게도 보유한 것만 콕 찝어서 별로라고 하네.
피드 구독하기:
글 (Atom)