레이블이 etf인 게시물을 표시합니다. 모든 게시물 표시

2016년 6월 29일 수요일

country etf - brexit day 3


화살표는 한국 etf, 환율.


브렉시트 투표 결과가 확인된 이후 발생한 환율의 변화는 일본, 영국을 제외하면 2% 전후에 수렴하고 있다.

그러나 직접적으로 경제적, 정치적 영향의 사정권에 포함된 영국, 유럽을 제외한 국가의 etf에 발생한 차이는 여전히 좁혀지지 않고 있다.

한국, 호주는 지역 내의 다른 국가들에 비해 약 2%의 추가할인을 받고 있다.
합리적 이유가 있는 것으로 보이지 않지만, 예상보다 괴리가 느리게 좁혀지고 있기때문에 지켜볼 가치가 있다.


2016년 6월 25일 토요일

country etf changes 1 day after brexit


http://runmoneyrun.blogspot.kr/2016/06/brexit-live-link.html


브렉시트 이후 전세계 금융시장에 큰 변화가 발생했다.
환율과 주식시장의 변동은 나라에 따라 방향이 다르다.
한국은 원화약세, 코스피약세가 동시에 진행하고, 일본은 엔화강세, 니케이약세가 동시에 진행한다.
달러환산기준으로 주가지수를 보면 두 시장의 변화의 합계를 알 수 있고, 브렉시트의 영향을 한번에 파악할 수 있다.

그런 점에서 미국에 상장된 etf는 충격에 대한 시장의 반응을 파악하기에 좋은 수단이다.

유럽을 제외하면 한국은 멕시코, 인도네시아, 러시아와 비슷한 하락을 기록했다.
반면 엔화의 초강세와 더불어 8%의 폭락을 기록한 일본은 etf로 보면 4%의 하락에 불과하다.

한국은 이번에도 선진국 언저리는 고사하고 전혀 비교가 안되는 후진국과 유사한 대접을 받고 있다.
미국시장이 열리기 전에 한국 주식시장에서 벌어진 하락의 영향이 크다.
이번에도 전세계 경제에 대한 불확실성을 한국이 선도적으로 과도하게 반영하고 있는 것으로 보인다.
유럽을 제외한 다른 나라들과의 차이는 좁혀질 것이다.
랑데뷰장소가 지하2층, 3층일지 저 위 옥상일지는 두고 보자.


한국, 중국, 타이완, 싱가폴, 홍콩, 일본, 미국 순이다.
중국의 다른 지수, etf(ashr 등)는 25개 대기업이 아니라 더 많은 다양한 업종을 포함하고 변화율이 1-3%에 불과하다.
그러면 한국, 타이완, 싱가폴, 홍콩, 일본, 미국, 중국 순이다.

한국이 다른 나라보다 영국이 eu를 떠나는 영향을 가장 크게 받아서, 수출 감소와 금융시장 엑소더스가 한국경제에 더 큰 충격을 줄까?
시장이 정신을 차리면, 오차를 교정하게 될 것으로 본다.


2014년 8월 12일 화요일

low vol etf update


http://runmoneyrun.blogspot.kr/2013/03/low-volatility-etf.html

low volatility etf - 싹수가 노란 tiger 로우볼
http://runmoneyrun.blogspot.kr/2013/11/low-volatility-etf-tiger.html


2011년에 출시된 s&p500 low vol etf이다.
낮은 변동성, 안정적인 수익율을 보인다.


최근 1년 간을 비교하면 수익율 차이가 지속적으로 커지고 있다.

뿐만 아니라 최근 low vol의 변동성이 커지고 있다.
low vol의 변동성은 시장보다 낮아야 한다.
그렇지 않다면 portfolio의 리밸런싱이 시장의 변화속도를 따라가지 못하고 있을 가능성이 있다.

과거의 성과가 미래의 성과를 보장하지 못하는 것과 마찬가지로, 장기간의 백테스트가 실제 운용에서의 성과를 보장하지 못한다.
2011년 이후 출시된 다양한 low vol펀드는 금융위기는 고사하고 경기순환의 침체 싸이클도 겪어 본 적이 없다.

수십년 이상 변동성이 적은 경기 방어주가 포함된 업종들이나 고배당주, 배당성장주들이 약세장에서 시장평균을 앞서는 성과를 내는 것은 정상적인 현상이다. low vol펀드가 향후 비슷한 특성을 보인다고 해도 이상한 일은 아니다. 그러나  최근 splv의 상대적인 성과는 이런 예상과는 다르다.


tiger low vol과 tiger 200을 비교한 것이다.

low vol etf가 출시된 지 벌써 1년이 넘어간다.
수익율이 높아지면서 관심이 증가하고 있고, 기사에도 종종 나온다.


변동성 확 낮춘 `로볼` 펀드 뜬다
http://news.naver.com/main/read.nhn?mode=LSD&mid=sec&sid1=101&oid=009&aid=0003276658


초기 몇개월을 제외하면 시장 대비 변동성이 낮고 수익율도 높다.
최근 수익율이 급격히 증가한 것을 제외하고도 의미있는 성과이다.
펀드 초기의 높은 변동성은 포트폴리오 구성과정에서 일시적으로 보였던 현상일 수도 있다.

로우볼이 위험조정수익율에서 시장을 앞선다는 것은 수익보다 위험을 더 감소시키는 효과를 기대하는 것이다. 시장보다 뛰어난 절대적 성과를 보이면 그것은 보너스라고 할 수 있다.

그런데 거품에 대한 우려가 커지고 있는 미국에서는 최근의 조정에서 변동성이 더 커지면서 더 큰 하락을 했고, 박스권 탈출에 대한 기대가 큰 한국에서는  변동성이 커지면서 지수보다 상승폭이 더 커졌다.

이것은 로우볼 etf에 대해 일반적으로 기대하는 것과는 반대라고 할 수 있다. 로우볼이 시장의 하락 혹은 조정시에 변동성을 낮추는 안전판 역할을 하지 않을 가능성이 있고, 한국 로우볼에서도 그런 상황이 발생한다면 이것은 수익율의 높고 낮음보다 더 중요한 문제이다.

2000년대 들어서 과거의 전형적인 시가총액에 비례한 지수나 펀드 이외에 변동성을 줄이거나 초과수익을 위해 다양한 전략을 취한 펀드들이 나왔다. 대표적인 것이 동일비중etf나 저변동성etf이고 한국에도 나와있지만 아직 검증되었다고 하기 어렵다.

한국의 로우볼etf가 단기간의 높은 상대수익율때문에 관심이 증가하고 있지만, 고배당주, 가치주펀드들이 10년에 한두번 높은 성과를 내는 시기와 '우연히' 겹쳐있다. 향후 적어도 몇년은 조심스럽게 볼 필요가 있다.


한국에서 간접투자를 한다면 kodex200, tiger200같은 평범한 index펀드가 가장 좋아보인다.
액티브 펀드 중에는 메리츠의 존리가 운영하는 펀드, 애셋플러스의 강방천이 운영하는 펀드가 좋아보인다. 그 다음은 신영, 한국의 펀드이다.


------------------

아래는 세상에 나온지 얼마 되지 않는 투자 아이디어, 지수, 펀드 등을 평가하는 방법에 대한 글이다.
백테스트만으로는 현실에서 버핏이 될 수 없다는 것을 인정해야 투자자로서 크게 실패하지 않는다.


http://runmoneyrun.blogspot.kr/2013/03/blog-post_7160.html

새로운 인덱스의 과거 데이타를 평가하는 방법


http://www.spindices.com/

http://kr.spindices.com/documents/research/research-the-limits-of-history.pdf?force_download=true

S&P에서 발행한 자료이다.

과거의 성과가 미래의 실적을 보증하지 않는다는 말은 자주 듣는다.
대개 과거의 성과는 실제 투자나 인덱스의 성과이고, 5년 이상의 성과가 있으면 그런데로 판단이 가능하다고 하지만, 한계가 있다는 것은 명확하다.
하물며 시뮬레이션, 백테스트에 의한 투자 아이디어는 말할 필요도 없다.

백테스트 결과나 단기간의 결과 밖에 없는 훌륭한 투자 아이디어, 인덱스, 펀드가 존재한다면 어떻게 판단해야 할까에 대해 위 자료에 잘 요약되어 있다. 사용한 영어가 좀 특이해서 읽기가 불편하지만, 내용이 좋다.

We suggest three factors that investors should consider in their evaluation of historical data on new index concepts:

- Plausibility in index design
- Clarity of index objective
- Sensitivity to market regime


인덱스 설계의 타당성
- 높은 성과를 내는 요소와 결과와의 인과관계를 이해할 수 있어야 한다.
- 간단하고 명확할수록 재현하고 증명하고 이해하기 쉽다.
- 그래야 백테스터나 투자자 모두 백테스트 결과로 속지 않을 수 있다.

인덱스 목표의 명확성
- 인덱스에 명확히 정의된 목표가 있어야 한다.
- 저변동성 인덱스는 시장보다 변동성이 낮아야 한다. 높은 성과를 내는 것이 아니라.
- 고베타 인덱스는 시장보다 높은 베타를 보여야 한다. 높은 성과를 보이는 것이 아니라.

시장 국면(레짐)에 대한 민감도
- 가장 중요한 기준이다.
- 성과가 발생한 시장 환경의 성격을 이해해야 한다.
- 투자전략이 환경에 어떻게 반응하는지 명시적인 설명을 할 수 있어야 한다.
- 그래야 실제 상황에서 어떠한 성과가 나올지 생각해 볼 수 있다.


현재의 시장 환경을 결정하는 가장 중요한 요소가 무엇인가, 이것이 인덱스나 투자 전략의 성에 미치는 효과에 대한 이해가 없으면 시뮬레이션, 백테스트의 미래 성과에 대해서 알 수 있는 것이 없다는 것이다.

지금 미국 경제에서 가장 중요한 것은 30년 동안의 금리하락으로 인한 사상 최저의 금리가 앞으로 어떻게 될 것인가라고 본다.

장기금리가 더 하락한다면?
오랫동안 횡보한다면?
30년 동안 상승한다면?


아래 그림은 위 자료에 언급된 것이고, 뱅가드(바로 그 뱅가드)에서 인덱스 370개의 성과를 미국 시장과 비교한 것이다. 5년 간의 백테스트는 평균 10% 이상의 초과 성과를 보여주었지만, 실제 인덱스의 5년간 성과는 시장을 앞서지 못했다.

백테스트로 시장을 이기는 것은 매우 쉽지만, 실제로 시장을 이기는 것은 매우 어렵다.
과잉최적화 등 다양한 이유가 있겠지만, 이것이 현실이라는 것을 인정해야 한다.

https://advisors.vanguard.com/iwe/pdf/ICRJAH.pdf?cbdForceDomain=true


2014년 7월 8일 화요일

TAARSS from DB: etf flow


도이치뱅크에서 etf의 자금 유출입을 이용해서 전세계 자산 배분의 장기적인 변화를 추적하고 이를 이용하면 기계적으로 일정기간마다 리밸런싱하는 것에 비해 초과수익을 거둘수 있다고 한다.

백테스트는 당연히 통과했겠지만, 이제 3개월 된 것이라 이것이 예측력이 있는지 판단하기는 매우 이르다.

일본, 스웨덴은 3개월간 유출이 있었고, 스페인은 3개월간 유입이 있었다.

일단 회의적이지만 두고 보자.


Deutsche Bank: ETF flows have a predictive value


2014년 7월 4일 금요일

semi etf - soxx, smh


source:
https://finance.yahoo.com/echarts?s=SOXX+Interactive#symbol=soxx;range=my;compare=smh+intc+tsm+qcom+mu;indicator=volume;charttype=area;crosshair=on;ohlcvalues=0;logscale=off;source=;


http://etfdb.com/etf/SOXX/#holdings

Top Ten Holdings

Intel Corp INTC: 8.34%
Qualcomm Inc QCOM: 8.07%
Texas Instruments Inc TXN: 7.90%
Micron Technology Inc MU: 7.41%
Applied Materials Inc AMAT: 5.98%
SanDisk Corp SNDK: 4.91%
Avago Technologies Ltd AVGO: 4.33%
Taiwan Semiconductor Manufacturing Co Ltd ADR TSM: 4.30%
Broadcom Corp BRCM: 4.05%
NXP Semiconductors NV NXPI: 3.97%


http://etfdb.com/etf/SMH/#holdings

Top Ten Holdings

Intel Corp INTC: 18.60%
Taiwan Semiconductor Manufacturing Co Ltd ADR TSM: 12.82%
Micron Technology Inc MU: 5.57%
Texas Instruments Inc TXN: 4.96%
ASML Holding NV ADR ASML: 4.57%
ARM Holdings PLC ADR ARMH: 4.54%
Broadcom Corp BRCM: 4.53%
Applied Materials Inc AMAT: 4.51%
Analog Devices Inc ADI: 4.41%
Avago Technologies Ltd AVGO: 3.84%


비중이 상당히 차이가 큼에도 불구하고 장기 성과는 인텔 주가와 비슷하다.
오랫동안 인텔의 비중이 압도적으로 컸기 때문인 것으로 보인다.
최근 qcom이 인텔의 시총을 추월한 적이 있을 정도로 다른 기업들의 성장에 비해 인텔이 정체되어 있었고, 지난 2년간 인텔보다는 다른 업체들이 반도체 지수 상승에 더 기여했다.
바뀔지는 두고 볼 일.

http://www.nasdaq.com/article/intel-raises-its-q214-outlook-on-account-of-improving-pc-demand-cm367185


--------------

EWT

Top Ten Holdings

Taiwan Semiconductor Manufacturing Co Ltd 2330: 20.76%
Hon Hai Precision Ind Co Ltd HNHAF: 7.31%
MediaTek Inc MDTKF: 4.87%

Chunghwa Telecom Co Ltd 2412: 2.60%
Cathay Financial Holding Co Ltd 2882: 2.52%
Delta Electronics Inc 2308: 2.50%
Nan Ya Plastics Corp 1303: 2.29%
Formosa Plastics Corp 1301: 2.25%
Fubon Financial Holdings Co Ltd 2881: 2.04%
China Steel Corp CISEF: 2.00%

%Assets in Top 10: 49.15%
Total Holdings: 111.0


2014년 6월 24일 화요일

dfj - japan etf


fig: yahoo

DFJ
WisdomTree Japan SmallCap Dividend Fund
http://www.wisdomtree.com/etfs/fund-details.aspx?etfid=38

Top Holdings

  • As of 06/20/2014
NameWeight
1. Minebea Co Ltd0.89%
2. Kaken Pharmaceutical Co Ltd0.73%
3. Azbil Corp0.61%
4. UNY Group Holdings Co Ltd0.58%
5. Denki Kagaku Kogyo K K0.57%
6. Square Enix Holdings Co Ltd0.55%
7. Wacoal Holdings Corp0.52%
8. CyberAgent Inc0.52%
9. Senshu Ikeda Holdings Inc0.50%
10. Iida Group Holdings Co Ltd0.50%


ewj, dxj보다 성과가 좋다.
변동성도 적다.
배당 2%.
500종목 이상 보유.


minebea가 비중 1위.
http://runmoneyrun.blogspot.kr/2014/06/minebea-led-blu.html


2014년 6월 21일 토요일

japan etf - krx


https://www.google.com/finance?chdnp=1&chdd=1&chds=0&chdv=1&chvs=Logarithmic&chdeh=0&chfdeh=0&chdet=1403339276832&chddm=46&chls=IntervalBasedLine&cmpto=KRX%3A195920%3BINDEXTOPIX%3ATOPIX100&cmptdms=0%3B1&q=KRX%3A101280&&fct=big&ei=20GlU9iRNoKxlQXN3YGgCA


kodex japan, 환헤지x, topix100
tiger합성-일본(h), 환헤지o, topix

kstar 일본레버리지, 환헤지o, topix
kindex 일본레버리지, 환헤지o, topix


일본이 20여년간의 디플레이션에서 벗어나면 아직 회복의 초기라서 다양한 기회가 생길 것이다. 그러나 엔화약세가 지속될 가능성이 있고, 과거의일본에 투자할 경우 환헤지 여부가 핵심이 될 수 있다.


------------------


TIGER 합성-일본(H)(195920)

http://www.tigeretf.com/front/products/product.do?ksdFund=KR7195920004&fundTypeCode=01000600#productTab


합성ETF는 거래상대방 위험관리가 매우 중요

일자거래상대방담보자산종류담보명담보평가액통화
2014-06-19대우증권채권국고채권 03250-1809(13-5)15,118,045,981KRW
2014-06-19대신증권채권산금채 13신이0300-0809-14,320,601,425KRW
2014-06-19대신증권채권산금채 14신이0500-0312-1963,864,300KRW
2014-06-19대신증권채권한국정책금융공사11-이-0500-1031-19,844,137,500KRW
담보평가액은 담보인정비율 반영 후 가치임


1. TOPIX (Tokyo Stock Price Index)
- TSE(Tokyo Stock Exchange, Inc)에서 산출하는 지수로 일본 TSE First Section에 상장된 모든 종목에 투자
- TSE First Section 상장 요건에 부합하는 모든 종목을 대상으로, 유동주식수 반영 시가총액 가중방식으로 산출


2. 종목선정 및 교체 기준


3. 지수구성종목 현황


2014년 6월 4일 수요일

G2


divergence - crisis - convergence - divergence? crisis?


2014년 5월 16일 금요일

tips etf 20140516


http://runmoneyrun.blogspot.kr/2013/12/tips-return-us.html


13년 12월이 채권의 단기적인 저점이었다.
평탄한 tips spread에서 확인한 것처럼 국채와 물가채의 수익율 차이는 거의 없다.
http://runmoneyrun.blogspot.kr/2014/05/cpi-tips-spread-treasury-yield-fear.html

만약, 정말, 진짜로 인플레이션이 발생한다면.
금리상승에도 불구하고 주식이나 기타 실물자산, 관련펀드보다 tips 혹은 관련 etf가 유리할 수 있다.

한국에는 물가채 etf가 없는 듯하다.


-----------

[부자학 개론] 인플레이션이 반가운 물가연동국채
http://news.naver.com/main/read.nhn?mode=LSD&mid=sec&sid1=101&oid=050&aid=0000033183

[GAM] 전문가 한목소리 "올 하반기 물가채 뜬다!"
http://www.newspim.com/view.jsp?newsId=20140421000301

http://news.naver.com/main/read.nhn?mode=LSD&mid=sec&sid1=101&oid=018&aid=0002978223


2014년 4월 7일 월요일

country etf vs exchange rate


http://runmoneyrun.blogspot.kr/2013/10/vs-vs-etf.html


인도
지수는 사상 최고치. 환율은 하락.
etf는 고점 20% 미달.


브라질
지수, 환율 단기 회복.
장기 하락.


터키
지수 단기 회복. 장기 횡보.
환율 단기 회복. 장기?


멕시코
지수 횡보, 환율 횡보.


호주


일본


스페인


-------------
추가

  • WisdomTree will roll out five currency-hedged ETFs, each with a different sector focuses within the Japanese equity market.
  • The WisdomTree Japan Hedged Tech, Media and Telecom Fund (DXJT), Financials Fund (DXJF), Real Estate Fund (DXJR), Capital Goods Fund (DXJC) and Health Care Fund (DXJH) will all launch tomorrow.
  • Each fund will feature an expense ratio of 0.43% and will hedge against fluctuations in the relative value of the Japanese yen against the U.S. dollar.
  • Japanese equity ETFs: DXJ, EWJ, NKY, DBJP, EZJ, EWV, JPNL, ITF, JPP, JPNS, HEWJ, FJP


2014년 3월 6일 목요일

etf - ewy, ewj, ewt, eww, ewp, ewi, spy


보유 중이거나, 보유했었거나, 보유할 예정이거나, 관심이 많은 나라의 etf들이다.
아래에는 환헤지형이 없으니 환율과 주식시장의 변화가 모두 반영된 것이다.


작년 5월 미국의 테이퍼링과 관련해 돈의 흐름이 바뀌기 시작한 시점부터 보면 셋으로 나뉜다.

미국, 유럽의 선진국 - 남유럽도 선진국이다.
한국, 일본, 대만의 아시아 - 일본은 2000년대 중반이후 계속 한국, 대만과 성과가 비슷하다.
멕시코 등의 신흥국 - 신흥국 중 두드러진다는 나라이나 별 차이가 없다.


2011년 유럽 위기, 미국의 신용등급 강등이 겹쳐서 큰 파장이 있던 시점부터 보면 미국이 독야청청하고 있다.
나머지는 변동성만 크고 안밖으로 현재까지의 성과는 15% 이내로 몰려 있다.


금융위기의 정점, 세계 지수의 최저점이 지금부터 딱 5년전이다.

한국, 멕시코가 매우 비슷하고, 대만이 약간 처져있다.
미국은 꾸준히 상승했다.
이상은 확실이 미국 경기의 회복과 관련이 있는 나라들이다.
2011년까지의 중국의 역할이 중요할 수도 있으나, 굳이 경로의 차이일뿐 레벨에는 역시 미국이 큰 역할을 했다고 해도 그만일 수 있다. 지금은 2011년이 아니라 2014년이다.

일본, 남유럽은 큰 차이로 뒤처져 있다.
재작년 이래 돌아가면서 높은 성과를 보였음에도, 아직 한국, 멕시코과 비교하면 새발의 피라고 할 수 있다.


금융위기 전의 07년 고점과 비교는 반복적으로 하고 있다.

미국, 멕시코가 앞서 있고 수익율이 플러스이다.
아시아 삼국은 비슷한 마이너스 수익율을 보이고 있다.
남유럽은 아직도 회복하려면 먼 길을 가야한다.


기준이 되는 시점에 따라 성과에 차이가 있다.
첫번째 그림의 단기적 성과가 미래에 대한 현재의 시각을 가장 잘 반영하고 있다면, 남유럽의 미래가 가장 밝고, 멕시코의 미래가 가장 어둡다.

그러나 순환적인 세계관에서 멕시코는 금융위기 이후 가장 빨리 회복하고 부진한 후발주자들이 따라오기를 기다리고 있는 것으로 볼 수도 있다. 미래에 대한 시장의 단기적 전망같은 것은 전혀 상관없는지도 모를 일이다.


그림: google finance


그런데 2000년부터 구글 파이낸스가 제공하는 기간 전체를 보면, 한국, 멕시코는 다른 나라와는 비교할 수 없는 눈부신 성과를 거두었다는 것이 명백하고, 앞으로도 그 성과를 유지할지도 모르겠다는 생각도 든다.

한국, 멕시코 두 나라가 다른 나라보다 금융위기에서 빨리 회복한 것도 우연이 아닐 수도 있다. 90년의 데킬라 위기, 위환 위기에서 회복했고, 2000년대에 신흥시장의 붐에 동참했고, 금융위기에서도 빠르게 회복했다. 한 번 더 강한 회복력을 보여주면 더 믿어 줄 수 있지만, 굳이 역사로 확인하고 싶지는 않다.


상대적으로 볼 때, 이 중의 일부는 성장이 중요하고, 일부는 싸이클이 중요하다.
그런데 지금은 그런 구분을 하는 것이 별 의미가 없는 듯하다.
선진국, 후진국 구분해봐야 모두 위험자산이고, 지금은 단 며칠 사이에 과거의 안전자산에 대한 주기적인 회귀로부터 벗어나고 있는 신호가 명확하다.


2013년 11월 18일 월요일

etf comparison


한국, 대만, 홍콩, 싱가폴, 중국, 일본을 비교하면, 한국이 동아시아에서 2000년대 이후 성과가 가장 좋다. 또한 금융위기 이후 2009년 저점부터 성과가 가장 좋다.

일본은 1년간의 랠리가 진행되었으나 2000년대 이후, 금융위기 이후 성과가 가장 나쁘다.
대만은 전혀 소문없이 성과가 매우 나쁘다.
90년대까지 항상 한국과 비교되었지만, 지난 10여년간 한국과의 차이가 벌어졌다.

금융위기 직전 고점 대비 중국과 일본의 성과가 가장 뒤쳐졌으나, 일본의 랠리 이후 중국만 20% 이상 뒤쳐져 있다.

중국보다 뒤쳐져 있는 나라는 스페인, 이탈리아를 들 수 있다.
경제 규모가 큰 나라 중에서 금융위기 이후 가장 뒤쳐진 세 나라마저 최근 경제지표, 주식시장 모두 변화의 조짐이 보인다.

중국 관련 etf 중 인터넷 업종이 집중된 하나를 제외하면 최근의 성과는 대동소이하다.
키맞추기, 평균회귀가 끝까지 진행된다면 나머지들에게도 볕이 들 것이다.


asia etf
ewy 한국
ewt 대만
ewh 홍콩
ews 싱가폴
fxi 중국
ewj 일본


laggard etf
fxi, ewp, ewi


china etf
FXI
FCHI
MCHI
GXC
PGJ
ASHR


2013년 11월 17일 일요일

low volatility etf - 싹수가 노란 tiger 로우볼


http://runmoneyrun.blogspot.kr/2013/03/low-volatility-etf.html

3월에 low volatility etf에 대해 확인해 본 적이 있다.
미국에서는 적어도 20개에 가까운 low vol이 존재한다.
벡테스트가 아니라 실제 성과로 낮은 변동성에도 불구하고 높은 수익율을 보여주는 아노말리가 확인되는 것은 신흥국의 low vol 뿐이다.

펀드마다 차이가 있지만 하락장에 덜 빠지고, 상승장에 덜 오르고, 전체 수익율은 시장보다 낮은 것으로 봐도 무방하다.
다만 위험대비 수익율을 고려하면 그만한 가치가 있다는 것은 인정할 수 있다.


그 사이 한국에도 low vol이 등장했다.


이상하지만 변동성은 더 크고 수익율은 매우 낮다.
지난 10여년 중에 가장 비싼 배당주 중심의 포트이니 그럴 수도 있을 것이다.
아마도 폭락장이 와야 제대로 구성되고, 운영되고 있는지 알 수 있을 것이다.


지난 번에 확인했던 low vol들을 다시 확인한 것이다.


미국.
변동성이 낮고 수익율이 높은 시기가 있었다.
그러나 상승장이 진행되면서 수익율이 같아졌다.


신흥국.
여전히 변동성이 낮고 수익율이 높다.
low vol etf의 희망이다.


오세아니아와 극동.
확실하게 낮은 변동성과 좀 낮은 수익율.


전세계.
좀 낮은 변동성과 좀 낮은 수익율.


한국의 low vol은 첫단추를 잘못 끼우고 있다.
나머지 국가들의 low vol은 과장된 기대에는 미달하지만, 상식에는 부합하는 성과를 보이고 있다.


------------------

변동성 커진 증시, 로우볼ETF 대안될까


2013년 10월 23일 수요일

환율 vs 주가 vs ETF: 인도, 브라질, 일본, 스페인


아래는 관심을 두었던 나라들의 환율, 주가, etf를 표시한 것이다.
터키는 얼마 전의 정치적인 소요사태 추이를 보고 관심에서 지웠다.

최근 인도의 주가 지수가 최고가를 경신하고 있다는 뉴스들이 나온다.
그러나 그런 주가가 실제로 인도의 경제적 현실을 반영하는지는 의심스럽다.

정치적으로 안정되지 않고, 인플레이션이 통제되지 않은 상태에서 잠재적인 통화가치 하락요소가 존재할 때 외부적인 충격이 발생하면 통화가치가 급락할 수 있다. 장기적으로 회복이 될지 악화될지는 미리 알기 어렵다.

마찬가지로 인도네시아 브라질 베네수엘라 같은 나라의 주가는 주가 자체로는 단기적인 가치의 변화조차 알기 어렵다. 이렇게 물가, 환율의 변동이 큰 나라에서는 인플레이션을 조정하거나, 달러로 환산하면 실제 가치변화에 더 가까운 값을 알 수 있다. 실제로 해외 투자자의 입장에서는 이것이 실질 지수라고 할 수 있다.


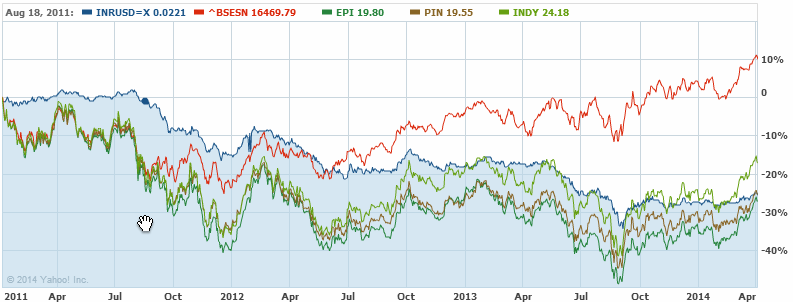
인도


http://finance.yahoo.com/echarts?s=INRUSD%3DX#symbol=;range=20110105,20131023;compare=%5Ebsesn+epi+pin+indy;indicator=volume;charttype=area;crosshair=on;ohlcvalues=0;logscale=off;source=undefined;

최고가를 경시하고 있는 인도의 주가지수와 달리 인도 루피의 가치는 2년 전에 비해 25% 이락 하락했다. 시장에 시장에 존재하는 etf 중 하나만 주가와 환율의 변화를 그대로 추적할 뿐 나머지는 수익율이 뒤진다.

급격한 성장기는 지나고, 성장의 후유증이 단기적으로 더 큰 이런 이런 나라에 투자하는 경우 핵심은 환율과 인플레이션이다.


브라질


http://finance.yahoo.com/echarts?s=BRLUSD%3DX+Interactive#symbol=;range=2y;compare=%5Ebvsp+ewz;indicator=volume;charttype=area;crosshair=on;ohlcvalues=0;logscale=off;source=undefined;

주가하락세와 헤알의 가치하락이 동반되고 있다.
단기적으로 반등하고 있지만, 장기적으로는 여전히 알기 어렵다.
지수는 2년간 거의 제자리이지만, 환율은 20% 절하되었고, etf도 하락세이다.
당연하지만 인플레이션과 정치적 불안이 동반되고 있다.

이렇게 환율의 변동이 크거나 통화가치가 하락하는 나라에서는 환헤지가 되는 etf가 존재하면 고려할만 하다.
그런데 이런 etf는 흔하지 않다.
그런 점에서 일본은 특별하다.


일본


http://finance.yahoo.com/echarts?s=JPYUSD%3DX+Interactive#symbol=;range=2y;compare=%5En225+dxj+ewj;indicator=volume;charttype=area;crosshair=on;ohlcvalues=0;logscale=off;source=undefined;

아베가 집권하는 것이 확실시된 이후 엔화약세와 주식시장의 강세가 진행되었다.
지수의 상승에 비해 etf의 성과가 떨어진다.
니케이는 지수가 다우지수처럼 가격평균이라 etf들이 잘 추적하지 못하는 것으로 보인다. topix는 kospi나 s&p처럼 시총가중평균이라고 한다. 안 보여서 니케이와 비교했다.

dxj는 환헤지를 하는 것이고, ewj는 안 하는 노출형이다.
ewj와 dxj의 성과는 대략 환율만큼 차이가 난다.
둘다 일본시장을 잘 추적하고 있는 셈이다.

아베노믹스의 핵심을 파악하고 있었고, 성공가능성이 높다고 믿었다면, dxj에 투자하는 것이 유리했고, 일반적인 원칙을 따르면 그냥 ewj에 투자했을 것이었다.


스페인


http://finance.yahoo.com/echarts?s=EURUSD%3DX+Interactive#symbol=;range=1y;compare=%5Eibex+ewp;indicator=volume;charttype=area;crosshair=on;ohlcvalues=0;logscale=off;source=undefined;

유로는 최근 강세를 보이고 있다. 또한 유럽의 주식시장도 강세를 보이고 있다.
유럽의 경기회복강도는 미국, 중국보다는 강하지만, 일본과는 비교하기 어렵다.

스페인은 회복하는 유럽에서 가장 약한 고리였다.
PIIGS 중에서 구조조정의 강도가 높고, 최근에야 효과가 나타나기 시작한 나라이다.
몇개월 전부터 여러번 언급했지만, 아직 한국에서 유럽에 혹은 유럽의 후진국에 투자하는 경우는 거의 없는 모양이다.
최근 유럽의 지수가 상승했고, 특히 금융주들이 무차별적으로 상승했다. 미국에 1-2년 후행하고 있고 비슷한 흐름을 보인다.

빌 게이츠가 스페인 건설회사에 투자했다고 한다. 외국인들의 스페인 부동산 관련 투자가 증가한 것은 이미 상반기부터 지속적으로 알려진 것이다. 거주용, 상업용을 가리지 않고 있다. 주택가격이 여전히 하락세라는 것에만 주목하면 나머지 모든 지표들이 1년 넘게 앞서거니 뒤서거니 회복중이라는 사실을 보기 어렵다.

스페인 지수의 상승에 환율 상승을 더하면 etf수익율과 일치한다.
당연하지만, 다른 나라들을 보면 꼭 그런 것이 아니다.
그러나 장기적으로 유로약세가 지속될 것으로 보면 환율에 대해 고려해야 한다.

주식시장에 대해서만 언급했다. 그러나 채권, 원자재, 부동산을 직접 혹은 금융상품으로 투자한다고 해도 기본적인 고려사항이 다르지 않다.
철저하게 분산하는 것이 아니면 환율의 변화를 고려해야 한다.

이런 것이 귀찮다면 위의 어떤 나라보다 싼 한국에 장기투자하는 것이 불리할 것으로 보이지 않는다.


----------

http://runmoneyrun.blogspot.kr/2013/10/blog-post.html  스페인의 변화
http://runmoneyrun.blogspot.kr/2013/06/spain-deja-vu.html
http://runmoneyrun.blogspot.kr/2013/08/blog-post_11.html  스페인의 엘리베이터없는 고층 빌딩

http://runmoneyrun.blogspot.kr/2013/09/synchronization-of-eurozone-pmi-land-of.html
http://runmoneyrun.blogspot.kr/2013/06/economic-cycle-20130614.html


2013년 9월 13일 금요일

us etf cost - 경쟁의 힘


http://www.forbes.com/sites/baldwin/2013/09/12/vanguard-schwab-and-the-etf-scorecard/


미국 시장을 추종하는 etf 수수료가 가장 낮은 것이 10년 동안 0.43% 라고 한다.

한국에서는 미래에셋의 tiger200 수수료가 연간 0.09%라고 한다.
몇년 전에 대부분의 etf수수료가 거의 0.7-0.8%에 육박했던 것을 생각하면 매우 낮은 것이다.
미국과의 차이도 매우 줄었다. 삼성의 kodex200과 경쟁하기 위해서일 것이다.

ICE와 NYSE euronext 의 합병이 무산되었다.
경쟁을 저해하는 독점을 방지하기 위해서라고 한다.
버핏옹이 다시 나설게 될까...


2013년 8월 28일 수요일

em etf


http://finance.yahoo.com/echarts?s=idx#symbol=idx;range=6m;compare=epi+ewz+thd+tur+ephe;indicator=volume;charttype=area;crosshair=on;ohlcvalues=0;logscale=off;source=undefined;

Indonesia
India
Brazil
Thailand
Turkey
Phillippines

이 중 일부가 더 위험하다고 얘기하지만 etf에는 아직 큰 차이가 없다.

아래의 나라들은 가끔씩 언급되지만 시기상조로 보인다.
FXI
EWH
EWS
EWM
EZA


2013년 3월 1일 금요일

low volatility etf


미국에 상장된 etf에는 기본적인 지수 외에 equal weighted나 low volatility etf가 있다.
아직 직접 투자만 하고 있으니 크게 관심이 없었는데 삼성증권의 보고서에 저변동성 etf가 변동성이 낮을 뿐 아니라 수익율도 높다고 한다.

low risk high return.

이것이 투자자의 꿈이기는 하지만, 불가능하다고 본다.
노력하면 risk 대비 return의 비율이 조금 높아지기는 하지만, 근본적으로 공짜 점심은 없다는 상식을 뒤엎을 수준은 아니다.
수익율을 조금이라도 높이기 위해서는 엄청난 노력이 필요하지만, 보장된 수익은 없다.

삼성증권의 보고서에서는 splv와 s&p500만을 비교해 놓았다.
의심스러우니 확인해보았다.


splv.
과연 s&p500보다 변동성이 낮고, 1년이 조금 넘는 기간동안 수익율이 5% 이상 차이난다.
이러한 차이가 유지된다면 spy가 아니라 splv가 투자에 우선 순위인 것은 분명하다.


eemv.
신흥국 etf에서는 그 차이가 10%로 벌어진다.
저변동성과 높은 수익.
놀랍다.


efav.
eafe는 europe, australia, far east를 포함한다.
변동성이 낮고 수익율도 낮다.
그러나 여기까지는 낮은 변동성이 수익율을 커버하고도 남는다.


acwv.
acwi. msci all country world index.

전세계 국가의 주식시장을 지수화한 것이다.
변동성이 낮으니 수익도 낮다.

지역별로는 공짜점심이 보였는데, 전세계를 대상으로 하니 없어졌다.
다만 위험 대비 수익율은 계산해보지 않았으나 충분히 납득할 수준이다.


결론적으로
저변동성 etf의 우월성을 증명할 만큼 기간이 충분하지 않다.
아직 지역별 차이, 전세계 지수에서의 미진한 성과에 대해 설명하기에는 부족하다.

작은 위기라도 넘겨봐야 실제로 평가가 가능하다.
후향적 백테스트는 백날 해봐야 한계가 있기 때문에 전향적인 연구결과, 실제 성과가 있어야 의미있는 비교가 가능하다.
만약 2007년 이전에 출시되었다면 기존의 인덱스와 비교하기가 좋았을 것이다.

지역별로는 낮은 변동성에 높은 수익율을 보여주기도 한다.
그것이 일시적인 것인지는 아직 판단하기 어렵다.
한국을 대상으로 한 저변동성 etf가 출시된다면 관심을 둘만할 것으로 보인다.

공짜점심은 없다.
이 사실을 뒤집을 만한 성과라고 할 수 없다.