http://www.nytimes.com/2013/12/14/technology/google-adds-to-its-menagerie-of-robots.html?_r=1&
무인 자동차.
구글 글라스.
로봇.
고작 아마존과의 경쟁에 대비할 목적은 아닐 것이다.
http://runmoneyrun.blogspot.kr/2013/10/robot-m-block-wildcat.html


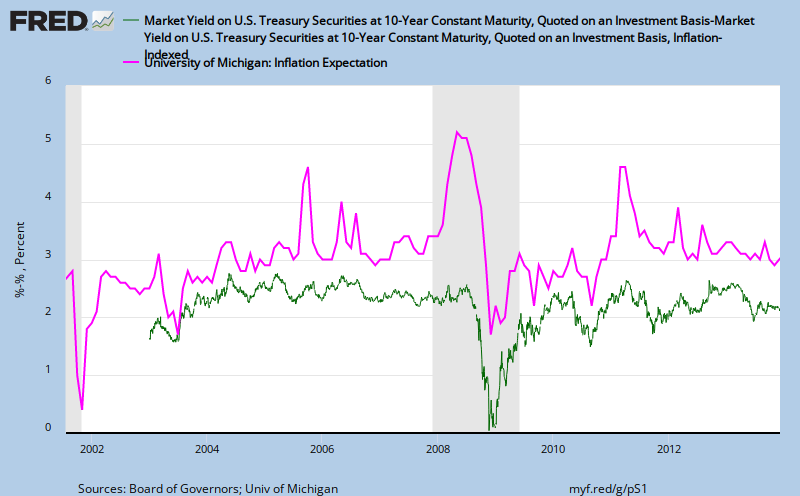
"손익분기 인플레이션은 투자자들의 이익추구 행동에 따라 결정된 시장가격을 활용하기 때문에 물가연동국채시장이 발달되어 있을 경우 인플레이션에 대한 시장의 기대를 잘 반영할 것으로 짐작될 수 있다.
그러나 다음과 같은 이유로 손익분기 인플레이션은 시장의 기대인플레이션과 차이가 날수 있다. 명목국채 수익률에 포함된 인플레이션 보상율에는 향후 물가상승에 대한 보상(기대인플레이션) 외에 미래의 실제인플레이션이 기대인플레이션과 달라질 가능성에 대한 보상(인플레이션 리스크 프리미엄)도 포함되어 있어 손익분기 인플레이션으로 측정한 기대인플레이션이 과대평가될 수 있다. 또한 인플레이션 리스크는 일반적으로 시간에 따라 변하는(time-varying) 특성이 있는 것으로 알려져 있다.
한편, 일반국채에 비해 발행·유통물량이 적은 물가연동국채의 수익률에는 상당 폭의 유동성 프리미엄이 포함되어 있어 손익분기 인플레이션으로 측정한 기대인플레이션이 과소평가될 수 있다. 특히 우리나라의 경우 2007년 3월 최초로 발행된 물가연동국고채(inflation-linked Korean Treasury Bond, KTBi)는 수요부진 등으로 인해 2008년 8월 발행이 중단되었으나 발행방식 등을 개선하여 2010년 6월 발행이 재개되어 2011년 8월말 현재 발행잔액은 3.9조원으로 전체 국고채 잔액(339.2조원)의 1.15%에 불과한 실정이다. 따라서 우리나라의 물가연동국고채 수익률에 상당 폭의 유동성 프리미엄이 포함되어 있고 이로 인해 <그림2>에서 보듯이 손익분기 인플레이션이 다른 기대인플레이션 지표에 비해 낮은 수준을 나타낼 가능성이 있다.
24)
우리나라에 비해 물가연동국채시장이 발달된 미국의 경우에도 유동성 프리미엄으로 인해 손익분기 인플레이션이 기대인플레이션을 과소평가하고 있는 것으로 보고된 바 있다(Carlstrom and Fuerst, 2004). 다만, 리스크 프리미엄과 유동성 프리미엄의 크기가 비슷하다면 손익분기 인플레이션은 기대인플레이션과 큰 차이가 없을 것이며 두 프리미엄의 크기가 다르더라도 단기 변동성이 크지 않다면 손익분기 인플레이션의 변동을 통해 기대인플레이션의 변화를 파악할 수는 있을 것이다."