2017년 1월 3일 화요일

cosmetics export 20170103


http://runmoneyrun.blogspot.kr/2016/12/cosmetics-export-20161215.html


3304에 수출통계 34.7%적용.


전년동월비 저점 확인 중.


월별 비교시 정상 수준 복귀.


중국의 한국산 수입은 한국의 중국향 수출보다 몇십% 적었으나, 차이가 감소.
16년 하반기 이후 차이는 플러스로 전환. 의미는 시간이 지나면 저절로 드러날 듯.
어느 쪽이든 우상향 추이는 그대로.


korea export 20170103


수출과 무역수지 - 변곡점을 지났다
http://runmoneyrun.blogspot.kr/2016/12/blog-post.html


2016년 1월이 수출 저점. 유가 저점과 동일.
이미 하락 추세 완전히 탈피.


interest rate, - gold, + oil, 20170102


http://runmoneyrun.blogspot.kr/2016/12/nominal-rate-gold-oil.html

명목금리를 금값과 기름값변화율의 합으로 치환해본 것이다.
그러나 기름값변화율보다 기름값을 쓰는 것이 더 그럴 듯 하고 최근 2-3년간의 금리 추이와 잘 맞는다.


명목금리 = a*(-금값) + b*기름값 + c  


2005년 이전 20년 이상 유지된 4% 전후의 steady state는?
금값에 반영된 실질금리(아마도 실질성장)와 기름값에 반영된 기대인플레이션의 합.

4%를 제외한 나머지(빨간선과 파란선의 차이)는 무엇일까?
미국이 망하거나, 팔고 싶을 때 못 팔거나, 내가 살기 어렵거나 ...


2016년 12월 31일 토요일

yuan target based on china foreign reserves


http://runmoneyrun.blogspot.kr/2016/02/future-of-yuan-from-china-cpi.html
http://runmoneyrun.blogspot.kr/2016/10/yaun-20162021.html

미국물가와의 비교에 기초한 위안화의 목표는 8 yuan 전후로 볼 수 있다.


명목실효환율과 물가를 비교해보면 최대 30%까지 고평가되어 있다고 볼 수 있다.


2006년 수준으로 위안의 가치가 하락하면 물가에 기초한 고평가는 사라진다.


위안화는 2005년 이래 고정환율에서 벗어났다.
그러나 여전히 중국당국이 일정범위내에서 관리를 하고 있다는 것은 주지의 사실이다.

14년 이후 외환보유액의 감소와 더불어 위안화의 약세가 지속되고 있다.
향후 얼마나 더 지속될지는 알 수 없지만, 과거 중국외환보유액의 감소시기와 위안화 가치 변동폭을 비교해보면 현재 위안화의 약세가 충분한지에 대한 힌트를 얻을 수 있다.


80년대 90년대에 3번 외환보유액의 급감이 발생했고, 같은 시기에 위안화의 평가절하가 급격하게 진행되었다.
3차례의 대폭 위안화 평가절하가 발생한 이후  외환보유액은 다시 증가하기 시작해서, 94년 이후 20년간 이전 수준의 100배로 증가했다.

비교를 위해 표로 정리했고, 환율의 변화는 외환보유액 감소시점부터 환율의 인위적 조정직후까지 포함한다.

  reserves       usdcny    
  high low change %   before after change %
1984 17.6 11.4 -35.2   2.29 3.73 62.9
1989 19.1 14.4 -24.6   3.73 4.73 26.8
1992 48.8 20 -59.0   5.82 8.72 49.8
2014 4010 3052 -23.9   6.07 6.94 14.3

천안문사태를 전후한 시기를 제외하면 외환보유액 감소가 2년이상 지속되었고, 위안화의 평가절하를 피할 수 없는 경제적 조건이 발생하고 있었다고 볼 수 있다. (경제성장, 인플레, 후진국 탈피시기의 팽창적 정책, 정치불안...)

14년 이후 발생한 외환보유액의 지속적인 감소는 24%로 1989년과 비슷하다. 그러나 위안의 절하는 당시의 약 반에 해당한다.

만약 추가적으로 12%의 위안화 절하가 발생하면 자본유출도 막기에 적절한 수준이 될까?
그렇게 위안화의 약세가 진행되면 미국의 환율조작 혐의가 더 커지게 될까?
만약 중국이 외환시장을 완전히 자율화하면 두가지 문제를 한번에 해결할 수 있을까?
반대로 수출이나 실물경제에 도움이 되기보다 자본유출이 더 심화되고, 미국은 무역보복을 강화하지는 않을까?

간단하게 답할 수 있는 질문이 없다.
그러나 확실한 것은 외환보유액 감소가 지속되면 중국이 행동해야 한다는 것이고, 그것의 파장은 현재 규모를 예측할 수 없다.
다만 시장에서 위안화가 현재보다 10%이상 높게 거래된다면 전혀 예측불가능한 중국보다는 그나마 예측가능한 미국이 움직일 것이고 그것이 좀 더 이해하기 쉬운 상황일 것으로 본다.


---------
관련되었지만 별개로 고려할 문제들.

위안화 약세가 추가적으로 진행되면 달러 강세 (major, broad 각각)에는 어떤 영향을 줄까?
위안화 약세가 추가적으로 진행되면 원화 약세에는 어떤 영향을 줄까?
위안화 약세가 추가적으로 진행되면 원자재 강세에는 어떤 영향을 줄까?

달러가 약세로 전환되는 순간 이런 문제들이 전부 사라질까?


2016년 12월 30일 금요일

house price vs exchange rate - law of one price


간단히 확인해보니 선진국의 집값에서 일물 일가의 법칙이 성립하는 것으로 보인다.


선진국 통화를 달러기준으로 장기간에 걸친 변화를 관찰하면 둘로 나뉜다.

강세통화: 엔, 유로, 스위스프랑
약세통화: 파운드, 캐나다달러, 오스트레일리아달러

장기로 보면 물가가 환율을 결정한다.
자산가격도 물가의 영향을 받거나, 물가와 같은 영향을 받는다.

그럼 강세통화국가의 부동산가격과 약세통화국가의 부동산가격을 비교해보면 어떨까?


http://www.economist.com/blogs/dailychart/2011/11/global-house-prices

약세통화국가의 집값은 40년간 10-25배 올랐고,
미국은 7배 올랐고,
강세통화국가의 집값은 1.5-3배 올랐다.


집값 * 환율 = 달러환산집값

으로 놓으면 집값과 환율이 반비례한다는 것이고, 달러환산 집값은 집값변동보다 적거나 일정하다는 것이다.


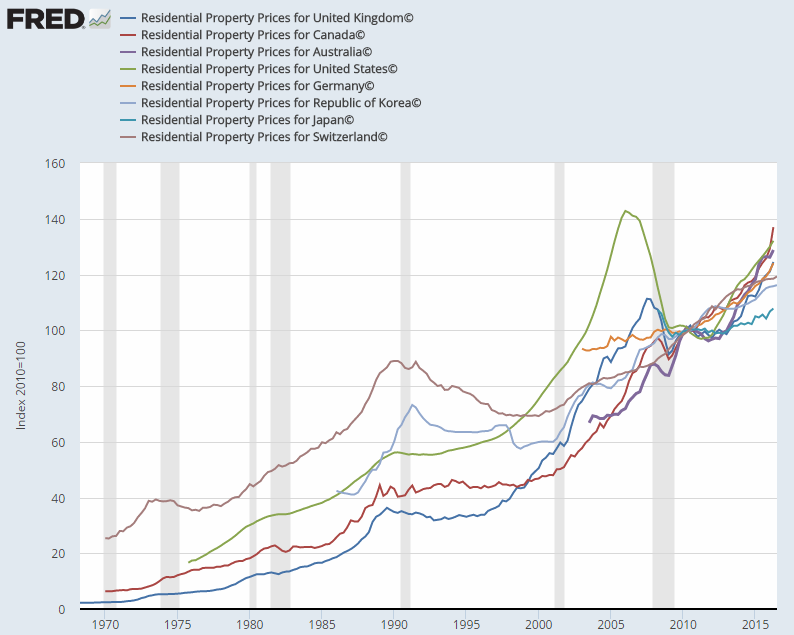
fred에서 bis의 자료를 이용해서 전세계 집값을 보여준다.
일부 국가를 제외하면 짧아서 비교하기 불편하다.

그러나

약세통화국가: 영국, 캐나다
기준국가:미국
강세통화국가: 스위스

를 약 40년 이상 보여주기 때문에 비교해 볼 수 있다.

스위스의 집값이 약 4배(30/120)가 되는 동안, 영국의 집값이 약 50배(2.5/125)이상 오른 것은 이코노미스트 자료와 비슷하게 나온다.

이 집값자료를 달러로 환산해본다.


영국, 캐나다, 스위스의 집값이 45년 동안 상당히 좁은 범위에서 움직인다.

상승률도 영국 30배(3.9/116.8), 캐나다 16배(6.3/100.5) 스위스 19배(5.5/103.6)로 통화간의 차이 축소되거나 역전되어서 구분하기 어렵다.

위 그림에 포함된 나라 중 한국과 중국을 제외하면 선진국 중에서 공식적인 외환보유고 통화를 가진 나라이다.

환율은 물가나 구매력으로 조작하기 전에 이미 물가를 반영한다.
그래서 한가지 통화로 가격을 조정하는 순간 물가에 대한 고려를 환율만큼은 하는 것이다.

결과적으로 위 그림은 기축통화를 가진 국가간 집값상승률은 1970년 이후 의미있는 차이가 없을 가능성이 높다는 점을 시사한다.
한발 더 가면 선진국의 집값은 어디에서나 비슷하다고 볼 수 있다.
그러면 일물일가의 법칙이 성립한다고 볼 수 있다.

만약 어떤 나라의 환율조정한 집값이 단기적으로 차이가 벌어진다면?
환율이나 집값이 평균에서 크게 벗어난 것이다.
12년 기준으로 미국은 135, 일본은 80이다.
미국은 집값이 올랐고 달러강세가 심화되고 있다.
일본은 집값이 안정된 상태이나 엔화약세가 유지되고 있다.

앞으로는?
평균회귀가 작동할 것이다.


2016년 12월 27일 화요일

kospi vs krwusd - 돌파


내일이 배당락이다.
기준에 따라서는 올해 한국 증시가 끝이 난 셈이다.
지수는 2007년 혹은 2011년 이래 박스권에 갇혀있다.
그러나 달러와 비교해보면 16년 12월은 오랫동안의 박스권을 돌파한 기념비적인 시점이 될 수 있다.


장기적으로 주가지수는 우상향, 원화가치(krwusd)는 횡보 또는 우하향.
단기적으로 주가지수와 원화가치는 동행.
그래서 달러원(usdkrw)과 주가지수는 대칭.

최근 한달간 원화약세와 주가강세에 대한 의구심이 시장이 있었으나 이것은 자체로 한국시장의 리레이팅을 반영하는 것일 수도.


과거 한국에서 리레이팅이 발생한 시점은 2005년.


코스피와 환율의 비율을 구하면 2005년 박스권을 상향돌파.
원화보다 주가가 상대적으로 더 강했다는 뜻.
2005년 이전까지는 장기 박스권.

같은 일이 16년 12월에 발생.
이번에는 주가상승이 원화약세와 동반하면서 박스권을 상향돌파.


2005년은 달러의 약세가 몇년째 진행된 시기.
2016년은 달러의 강세가 몇년째 진행된 시기.

http://runmoneyrun.blogspot.kr/2016/12/future-of-dollar-widening-gap-from.html


돌아오지 못할 다리를 건넌 것인지는 조만간 확인 가능할 듯.
과거기준으로 원화는 싸고 지수는 비싸지만 원화매수/지수매도의 롱숏은 재미 없을 수도.
예나 지금이나 롱롱 선호.


2016년 12월 26일 월요일

nominal rate, - gold, + oil


http://runmoneyrun.blogspot.kr/2016/11/real-rate-20161111.html


명목금리 = 실질금리 + (인플레이션 또는 기대인플레이션) --- (1)

최근 몇년간은 기름값이 인플레이션에 가장 중요한 요소였다.


그럼 실질금리를 결정하는 요소들에는 무엇이 있을까?

인플레이션을 제외한 나머지 요소들이라면 성장, 위험, 유동성 등이 있다.
이런 것들은 실질금리가 아니라 인플레이션과 기대인플레이션에도 영향을 줄 것이다.

그러나

명목gdp = 실질gdp + 인플레이션

과의 대칭성을 고려하면 성장이 중요한 요소일 가능성이 있다.


대략 1980년 이후 실질성장률과 실질금리와의 관련성이 높지만 금융위기 이후 몇년간 관련성이 낮아져 있다.


최근 5년간 금값은 실질금리(tips로 대용, 역축)와 정확하게 대칭이다.
그러면 금값의 하락은 미국경제의 성장에 대한 기대를 나타낸다고 볼 수 있다.


명목금리를 인플레이션을 나타내는 '기름값변화율'과 실질금리를 나타내는 '금값'으로 분해해서 더하면

명목금리 = a*(-금값) + b*기름값변화율 + c    ---(2)


금값과 기름값변화율로 15년간의 명목금리를 설명할 수 있다.
2005년 전후의 몇년간은 관계가 뒤집어져 있다.


이 관계를 지금 어디에 사용할 수 있을까?
명목금리의 변화가 실질금리에 의한 것인지 기대인플레이션에 의한 것인지를 판단할 때 다른 금융지표들과 비교해볼 수 있다.

향후에는 어디에 사용할 수 있을까?
달러가 방향을 바꿀 때 펀더멘탈의 변화와 동행하는지 역행하는지 비교해 볼 수 있을 것이다.