2023년 7월 13일 목요일

business cycle - something different 20230713


대개 1960년대 이후의 세상에서 경기 싸이클을 판단하는 것은 전문가가 아니더라도 크게 어려운 일이 아니었다.

미국 정부에서 발표하는 산업생산, 소득, 소비, 실업률 정도만 봐도 충분하고, pmi, 장단기금리차 정도만 추가해서 보면 되는 일이었다.

그런데 지금은 많이 어렵다.


(그림 누르면 많이 커짐)

실질임금이 크게 하락하면 침체가 오고 상승하면 경기 회복이 진행된다는 것은 70년동안 진실이었다.

만약 침체가 22년-23년에 걸쳐 지나갔다면 여전히 진실이다.


50년대 이후 경기 싸이클 후반 물가가 오르면서 침체가 오는 양상이 반복되었고, 70년대에는 고물가와 동반된 침체=스태그플레이션으로 전 세계에 큰 충격을 주었다.

40년대 이전에는 침체는 디플레이션과 동행했고, 경기 싸이클 후반이 아니라 중반에 물가가 높았다. 


지난 2년간 전세계가 매우 높은 물가를 경험했고, 주로 가스, 석탄, 전기에서 문제가 발생했다. 기름값은 상대적으로 덜 올랐다.

23-23년 사이에 침체가 지나간 것이 아니라면 40년대 이후 3번의 경기 싸이클에서 보이는 디플레이션과 결합된 실업률 상승과 침체를 경험할 수 있다.


요약

침체가 가고 있는지, 오고 있는지, 실종된 것인지 알 길이 없다.


물가는 양날의 검 double-edged sword 20230713


물가 내려가니 미국 시장이 환호하는 느낌이다.

그런데 한국사람이 그렇게까지 좋아할 일은 아니다.

왜 그런가?

한국수출은 기름값이 상승하고, 미국물가가 호응해서 오르는 시기에 회복된다.

만약 하반기에 기름값과 물가가 빠르게 계속 내려가면 미국에 경기둔화/침체가 아직 안 왔다는 것이고, 한국 수출이 하반기에 다시 꺾일 것이라는 것이다.

만약 미국 고용이 악화되고 기준 금리가 빠르게 내려가는 상황이 발생하면, 금리차 역전의 경기 선행 신호가 이번에도 먹히는 것이고 모두 다 거품을 다 토해 낼 때까지 고생할 것이다. 


아래는 그림.


30년 동안 
1) 한국 수출은 유가와 동행.
2) 한국 주식시장은 수출과 동행.
3) 한국 주식시장은 유가와 동행.

만약 유가가 70불 저 아래로 내려가면 물가, 금리 내려가서 좋겠다가 아니고, 망한다는 것.


30년동안 미국물가는 유가와 동행
안 보였지만 미국 기대인플레이션은 유가와 더 밀접하게 동행.


만약 유가가 70불 아래로 계속 내려가면 미국 물가도 계속 내려갈 수 있고, 기준금리도 향후 한두번 상승같은 것이 문제가 아니라 결국 꺾여 내려가는 침체의 가능성을 생각해야.

기준금리가 급히 내려가고 나서, 침체가 안 온 것은 60년대 중반, 80년대 중반 두번에 불과.


미국에서 장단기 금리차는 이미 역전된 지 오래이고, 고용과 실질 임금 같은 것들은 침체와 거리가 있어 보이지만 빠르게 물가가 내려가면 미국내수보다 한국수출은 타격을 크게 받을 것. 

만약 그런 상황이 오면 상반기의 전세계 주식시장 랠리같은 것은 흔적도 없이 씻겨 내려갈 것. 적어도 한국에서는 그럴 것.


요약

미국 물가, 금리 빨리 내려가는 것은 한국에서 반길 일이 아니고 두려워 할 일.


tech - us, china, small 20230713


그림 출처: yahoo finance


23년 상반기에 미국의 빅테크가 압도적인 랠리를 보였고, 나스닥 etf 혹은 테크 etf에 잘 드러난다.

중국의 빅테크를 포함하는 kweb etf는 시진핑의 탄압 이후 21년 초부터 수직 하락을 보인 후 1년 이상 바닥을 기고 있다.

2020년 전세계에 붐을 일으켰던 돈나무눈나의 arkk는 포트폴리오 구성이 중국인터넷 etf와 전혀 다름에도 불구하고 동일한 시기에 고점을 보이고는 눈에 보이는 이단 하락 후 역시 바닥을 만들고 있다.


왜 arkk의 고점이 qqq가 아니라 kweb과 같을까?

원인을 실적을 포함하는 기업, 업종, 국가의 펀더멘탈에서 찾기는 어렵다고 본다.

그보다 금융시장의 수급이 결정한 것으로 보인다.

위험이 높은 주식에 대한 베팅은 21년 초에 끝이 났고, 한국의 기술주도 비슷한 시기에 고점을 형성했던 것이 우연은 아니다.

연준이 물가를 고려해 금리를 인상하기 시작하기 전에 시장은 이미 그것을 반영해 움직이고 있었다.


그럼 23년에 시작된 미국 빅테크의 랠리는 정말 미국만의 랠리였나? 연준이 긴축에서 벗어나기 시작하는 것을 당겨서 반영한 것이었나? 막상 금리고점을 확인하고 내리막이 시작되면 킹반영으로 막을 내릴 것인가?

모른다.


그럼 위에 보이는 미국 빅테크와 기타 테크와의 큰 갭이 더 벌어질까?

의심스럽다.

수렴 방향이 어느 쪽일까?

모른다.


요약

물가 혹은 경기 방향과 상관없이 양극화가 더 진행되기 어려울 것으로 본다.


winner is mexico - not japan, not india 20230713


올해 시장은 미국에서 magnificent 7이 주도하고, 한국에서 2차전지, 기계 설비가 주도하고, 일본에서 상사가 주도하고, 대만에서 서버가 주도하는 시기에 중국, 홍콩은 죽을 쑤고 있었다.


미국에 상장된 각국 etf의 일년치 그래프이다. 미국, 일본, 인도, 멕시코, 홍콩, 한국, 중국 순.

환헤지되지 않은 것들이라 환율과 주가의 변동을 둘 다 반영하는 것이다.


중국, 홍콩은 저 아래에 떨어져 있고, 한국에서 크게 관심을 받지 못하는 멕시코는 저 높은 곳을 향하고 있다.

중국에서 빠져나온 자금이 투자되고 있다는 일본, 인도는 한국, 미국과 크게 다르지 않다.


일본, 인도가 나름 핫하다지만 실제 성과로 보면 크게 실속이 있던 것은 아니다.

알트아시아 혹은 알타시아라고 불리는 중국 제외 아시아 공급망 확장에 대한 기대가 있는 듯하지만, 미국, 캐나다, 멕시코에 대한 직접 투자의 증가에 미치지 못하고 있는 현실을 위 그림이 반영하고 있을 가능성이 있다.


달러기준 각국의 환율이다. 중국, 일본, 인도, 멕시코, 홍콩, 한국 순. 


투자가 몰리는 국가의 환율은 강세를 유지하는 것이 보통이다.

위에서 뚜렷한 강세를 보이는 나라는 멕시코 하나에 불과하다.

일본, 한국은 돌고 돌아서 제자리이고, 중국은 두 나라와 비슷한 방향으로 움직였어도 뚜렷이 약세이다.

홍콩은 페그제 국가라 당연히 항상 제자리이다.

인도의 환율(녹색)은 어디서 조작이라도 하는 것처럼 장기간 일정한 범위에 갖혀 있다.


멕시코 etf의 강세에는 환율의 기여가 조금 더 컸음을 알 수 있다.

환율까지 고려하면 홍콩 주식의 약세는 중국보다 두드러진다. 중국화된 홍콩의 자본시장 수급이 나쁜 것은 피할 수 없는 것이고, 장기적으로 페그제가 무의미해질 가능성, 페그제를 포기할 가능성도 있을 것이다.


요약

1) 일본, 인도에 대한 기대와 현실이 같은 것은 아니다.

2) 멕시코는 1년 동안의 강세를 통해 10년 동안의 약세에서 벗어나기 시작했다.


2023년 7월 5일 수요일

micron 20230705 - 아직


https://runmoneyrun.blogspot.com/2023/03/micron-20230329.html

https://runmoneyrun.blogspot.com/2023/05/korea-export-semi-vs-auto-20230510.html

https://runmoneyrun.blogspot.com/2023/06/us-auto-house-sales-and-inventories.html


몇 개월 사이 달라진 것은 없다.

5월말까지의 마이크론 실적은 6월말에 발표되었고, 한국의 6월 수출은 7월 초에 발표되었다. 6월말까지의 삼성전자 잠정실적은 이번 주 내로 발표될 것이다.

메모리반도체의 업황은 여전히 바닥권임에도 불구하고 한국 수출은 몇 개월 째 회복 가능성을 보이고 있다.

향후 한국의 경기 회복이 진행될 경우 반도체를 제외한 자동차, 기계 등을 중심으로 한 미국향 수출이 이끌 가능성이 높다. 내수는 부동산, 부채, 금리 등을 고려하면 설령 반도체, 이차전지, 신재생 등의 분야에서 투자가 진행되더라도 다른 영역으로 이어져 경기확장국면이 진행되기에 불리한 조건으로 보인다.


3분기 매출은 회사의 가이던스. 아래의 op는 가이던스에서 추정.


마이크론의 매출은 22년 4분기 이후 고점의 50% 이하로 매우 낮아진 수준에서 움직이고 있다.
제시되는 전망치가 상반기보다 높지만 업황의 본격적인 개선을 예고한 것은 아니다.


재고를 전혀 줄이지 못하고 있고 적자에서 벗어나기를 기대할 수도 없다.
운이 좋으면 24년 상반기에 회복이 시작될 것이다.


직전 두 개 싸이클의 이익률 고점은 40-60% 수준으로 슈퍼싸이클이라고 부르기에 부족함이 없다. 

역사적인 매출과 이익은 역사적인 수준의 capex로 이어졌고, 과잉 투자 이후의 과잉 공급, 과잉 재고는 필연적인 수순이다.

그 와중에 최대 공급자인 삼성전자의 판단착오로 감산이 상당기간 지연되었고, 투자 규모 축소도 시장의 기대에 미치지 않는 것으로 보인다.

삼성전자의 갈짓자 행보는 단기적으로 재고조정의 폭과 기간을 강하고 길게 만들 것이다. 문제는 직전의 두 개 싸이클에서 메모리 가격 강세를 지지한 데이터센터, 서버에서의 강한 수요가 이후 싸이클에서 지속될 가능성이 있을지, 아니라면 ai vr 전기차 등에서의 수요가 대치할 수 있을지이다. 

아마존에 의한 클라우드 서비스 시대의 개화 이후 전세계 데이터 센터 투자가 증가하는데 적어도 4-5년의 시차가 있었다는 사실을 고려하면 긍정적인 경우에도 미지근한 수요로 상당기간 어려움을 겪을 수 있다. 

마이크론, 삼전, 하이닉스 중 지난 몇 년간 업황 악화에 대한 대응이 가장 늦은 것은 삼전으로 보이나, 2건의 낸드 투자로 재무적으로 불리해진 하이닉스가 이후 어떻게 대처해 나갈지가 중요한 변수로 보인다.


요약

응원이나 하자.


2023년 6월 28일 수요일

us auto, house - sales and inventories 20230628


미국이 현재 경기싸이클의 저점을 지나고 있는지 고점을 지나고 있는지 판단하기 매우 어렵다.

장단기 금리차가 역전된지 오랜 시간이 경과했고, 실업률의 저점을 지나고 있다는 사실을 엄중히 여기면 경기 싸이클의 고점을 지나 하강국면으로 접어드는 시기가 곧 도래할 것으로 볼 수도 있다.

판데믹 이후의 자산 가격 버블, 고물가에 이어진 긴축과 고금리는 강도와 기간에 따라 버블 붕괴와 수요 축소를 통해 경기둔화, 침체, 디스인플레이션 혹은 디플레이션으로 이어질 수도 있고, 반대로 큰 효과가 없이 시간만 보내 버릴 수도 있다.

지금은 23년 내에 기준금리가 크게 내릴 가능성은 적다고 보는 것이 다수의 합의인 것으로 보이지만, 최근까지는 다수가 금리 하락을 기대하고 있었다.


그러나

아래 그림을 보면 기왕에 침체권에 도달한 제조업 경기와 여전히 살아있는 서비스업 경기가 쉽게 냉각되지 않을 가능성도 여전히 상당한 높아 보인다.

미국에서 주택 시장, 자동차 시장은 가장 중요한 내구재 시장으로 볼 수 있고, 두 시장뿐 아니라 전체 시장과 경제에 직접적으로 영향을 미친다.


판데믹 기간 중 공급 부족에 시달렸던 미국 자동차 시장은 공급망 회복과 더불어 판매가 증가한지 1년이 넘어간다.

버블을 의심받던 주택가격의 하락과 더불어 냉각되고 있던 신규 주택시장은 반년 이상 판매가 증가하고 있다.


재고/매출 비율의 증감으로 재고순환 싸이클을 판단할 수 있다.

자동차 재고/매출은 여전히 역사적 저점권에서 회복되지 못하고 있고, 주택 재고/매출은 과열권에서 10년간의 정상 범위로 복귀했다. 


요약하자면 자동차 주택 시장이 판데믹 초기 일시적 과열 국면을 벗어나 1년 이상 조정 국면에 머물렀었고, 지금은 다시 회복 국면에 접어들었다고 볼 수 있다.


많은 이들이 미국에서 10여년동안 말로만 떠들던 리쇼어링이 정말 진짜 나타나고 있고, 반도체, 이차전지, 신재생에너지, 전력망, 도로, 철도, 교량 등 많은 분야에서 동시다발적으로 capex가 진행되고 이것이 미국 경기를 이끌어가거나 적어도 niche를 형성할 것으로 보는 듯하다.

그러나 단지 미국정부나 미국기업 혹은 해외기업 주도의 투자뿐 아니라 자동차, 주택을 포함하는 미국 내구재 시장이 선도하는 선순환이 미국의 소비도 지속될 가능성도 주시해야 한다.

그런 상황에서는 물가만 끈적거리는 것이 아니라 고용도, 임금도 끈적거릴 수 있고, 연준도, 기준금리도 끈적거릴 수 있다.


요약

자동차, 주택 시장이 살아있는 한 미국 경기는 식지 않는다.

물가, 금리, 환율에 대한 다수의 예측이 반복적으로 장기적으로 틀릴 수 있다.


2023년 6월 20일 화요일

petrochemical cycle 20230620


https://runmoneyrun.blogspot.com/2023/05/business-cycle-20230512.html

전세계 다수의 빅테크 매출성장률이 2022년에 바닥을 확인했을 가능성이 있다.

oecd 경기선행지수는 2022년말, 2023년 초에 바닥을 통과했을 가능성이 있다.


https://runmoneyrun.blogspot.com/2023/05/usdkrw-m1-foreign-exchange-reserves.html

한국의 수출, 무역수지, 외환보유액도 2022년, 2023년에 걸쳐서 바닥을 확인했을 가능성이 있다.


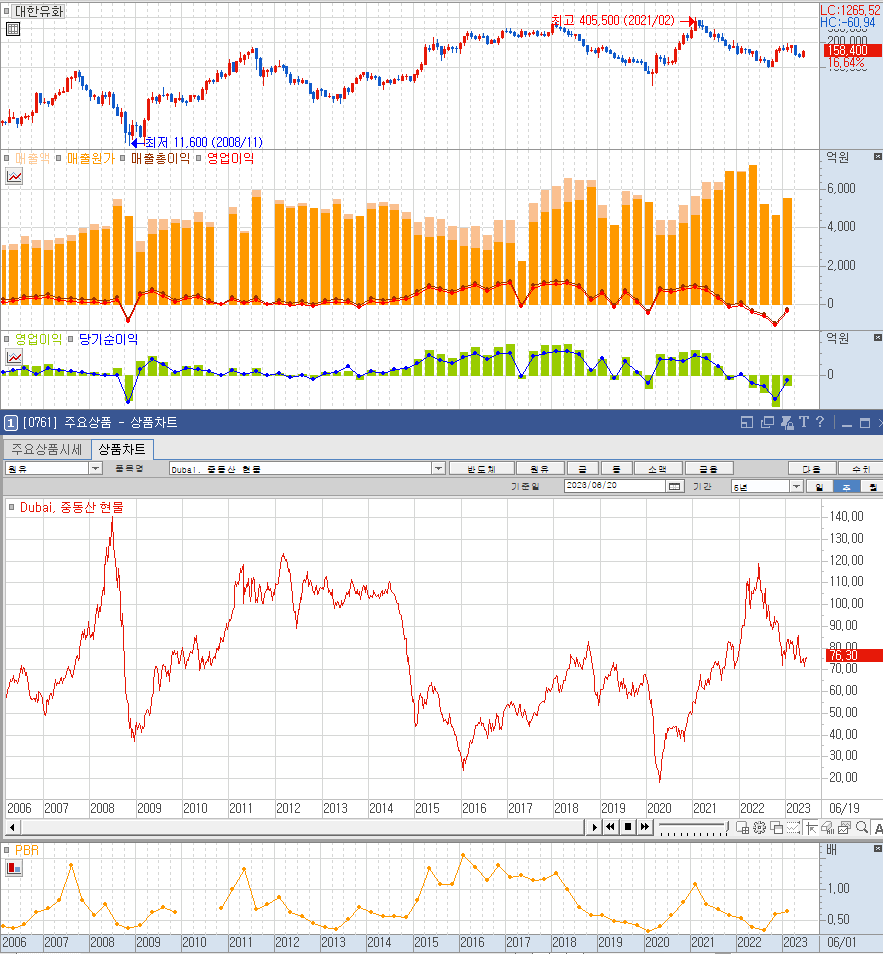
여기에 석유화학 싸이클이 2022년과 2023년에 걸쳐서 저점을 확인하고 있을 가능성을 추가한다.


순수 ncc의 이익률은 기업보다는 업황에 의해 결정된다.

주가나 밸류에이션도 업황과 생산품의 스프레드로 결정된다.

2009년, 2015년, 2020년 경기둔화 혹은 침체가 진행되고 유가의 급락이 나타난 이후 이익률, 이익, pbr의 회복에 이어 경기회복이 가시화된다.

2022년 하반기 이후 유가의 하락 추세는 이어지고 있지만 ncc의 pbr, 주가는 선행해서 저점을 지나고 있다.

2015년처럼 유가 하락이 추가로 더 진행될지 2009년, 2020년처럼 유가저점과 pbr저점이 일치할지는 시간이 지나야 확인할 수 있다. 그러나 저점 통과 가능성이 높다는 것은 염두에 두고 있어야 한다.


현재 전세계의 경기는 싸이클 고점을 지나고 있는지 바닥을 지나고 있는지조차 명확하지 않은 시기이다. 국가별 경기싸이클의 차이가 크고, 국가 내에서 제조업, 서비스업의 차이, 수출과 내수의 차이도 상당하다. 

연준의 정책도 많은 사람들이 믿는 것과 달리 향후의 경기를 결정하기보다는 경기흐름에 좌우되는 종속변수에 불과할 수 있다.

금리가 낮아져야 경기 회복이 가시화될 수 있고, 현재의 시장의 그것을 기대하면서 랠리를 하고 있는지도 확실한 것이 아니다. 


효율적 시장이라고 하는 것이 금리가 하락하는 것에 목을 메는 사람들만의 관점을 반영하는 것일 수는 없다.

다수의 기대와는 달리 현재의 상황은 경기회복이 가시화되고, 물가 상승률이 19년 이전처럼 낮아지지 않고, 금리가 더 상승하는 가능성도 반영하는 것일 수도 있다.

높은 물가와 금리가 지배하는 시기가 단기간에 끝나지 않을 것이라는 사실은 다수의 참여자가 받아들이고 있다. 그렇다면 현재의 시장이 저물가, 저금리의 낮은 가능성에 베팅하고 있는 것이 아닐 수 있다는 가능성도 받아들여야 한다.


전세계의 경기저점이 2022년에 지나갔고, 회복기가 장기간 지속된다면 지금 거품처럼 보이는 것도 시간이 지나면서 거품이 아니거나, 예상보다 작은 거품으로 확인될 수도 있는 것이다.

지금은 경기 고점일 가능성에 긴장을 늦추지 않는 것처럼, 경기 저점일 가능성에도 주의를 게을리하지 않아야 하는 시기이다.


요약

경기 싸이클의 바닥 통과 가능성을 지지하는 증거들이 늘어나고 있다.