2014년 12월 22일 월요일

가계부채에 관한 착각, 착시

http://runmoneyrun.blogspot.kr/2014/12/simpsons-paradox.html

위의 글을 읽으면 아래 내용을 이해하는데 도움이 된다.
혹시 윗글이 이해되지 않으면 아랫글에 시간낭비 할 필요 없다.


가계대출과 관련해서 많은 우려가 있다.
가계의 소득대비 부채비율이 다른 나라 대비 높고, 자영업자와 노인층의 부채는 부실화될 수 있다고 한다.
또 여전히 변동금리 대출의 비중이 높아서 금리 인상시 원리금상환에 부담을 느끼는 가구가 늘어날 수 있다고 한다.
대개는 근거가 있는 얘기들이지만, 어떤 경우에는 납득하기 참으로 어렵다.


아래는 '서민층/중산층이 위험하다'는 짧지는 않은 보고서의 그림이다.
가계금융복지조사의 데이타를 이용해서 그린 그림이다.
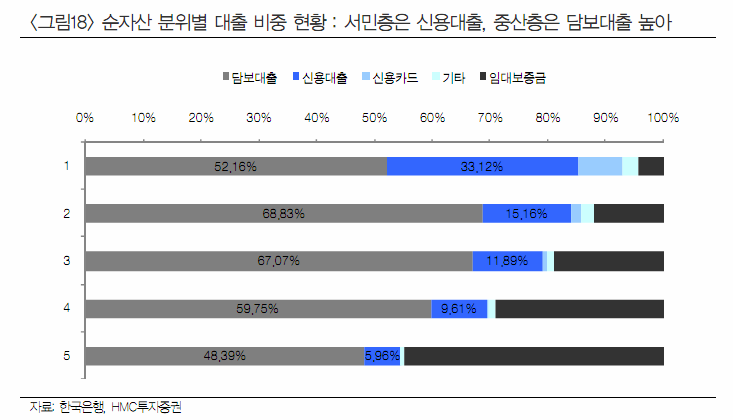

순자산 분위별로 구분해보니 자산이 적은 집단의 신용대출 비중이 높다. 자산이 높은 집단은 임대보증금 비중이 높고, 중간층은 담보대출 비중이 높다.


그림: 순자산분위별 가계 부채


몇가지 궁금한 점이 생겨서 다시 그렸다.
일단 5분위로 갈수록 부채가 증가한다는 점을 확인할 수 있다.
중산층에서 담보대출 비중이 더 높은가?
이것에 답하려면 백분율보다는 자산 혹은 순자산대비 대출의 비율을 보는 것이 더 적절하다.
그러나 자산과 대출이 비례해서 증가하는 것을 확인했기 때문에 이제는 덜 중요하다.

임대보증금은 임대인에게는 부채이지만 이자를 내지 않는 비금융부채이고, 경우에 따라서는 이자소득이 생기는 자산이다. 임차인에게는 저축에 가까운 자산이다. 또한 부동산자산 비중이 전세계에서도 높은 한국에서 순자산이 높은 집단의 임대보증금이 높은 것은 당연하다.

이것을 제외하면 어떤가?

그림: 순자산분위별 가계 금융부채.


대동소이한가?

담보대출은 5분위로 갈수록 증가하고, 비중도 증가한다.
중산층에서 담보대출이 더 높은가? 아니다.
1분위에서 신용대출이 높은가?
일견 높아보인다.
그러나 부족한 데이타를 들여다 봤음에도 불구하고 아래에 보인 것처럼 아닐 가능성이 높다.
서민의 신용대출이 높은 것이 한국 가계의 불안요인이라고 주장하려면 다른 자료가 있어야만 한다.


그림: 순자산분위별 가계 금융부채, 담보대출 제외


담보대출, 임대보증금을 제외한 대출이다.
2분위부터 자산에 비례한다고 할 수도 있고, 전체적으로 자산과 신용대출은 관련성이 적거나 없다고 얘기할 수 있다.


그런데 소득에 따른 대출을 확인해보면 신용대출과 자산은 관련성이 없을 가능성이 높다.
아래 그림들은 소득분위에 따른 것이다.


그림: 소득분위별 가계부채


소득분위에 따른 가계대출 금액과 비중이다.
임대보증금의 비율이 30%로 일정하다.
무슨 뜻일까?
한국에서는 임대보증금을 잔뜩 가지고 있는 고자산층과 고소득층이 전혀 관련이 없을 수도 있다는 것이다. 자산이 많고, 소득이 적은 그룹이 1분위 임대보증금의 대부분을 차지할 수도 있다는 것이다.

그렇다면 '서민'이 소득이 적은 사람인지, 자산이 적은 사람인지에 따라 세상이 전혀 달라질 수 있다.


그림: 소득분위별 가계 금융부채, 담보대출제외


소득에 따른 신용대출을 보면 둘 간에 명백한 관련성이 보인다.
왜 순자산과는 관련성이 없던 신용대출이 소득과 관련성이 높을까?
이런 질문은 상상력은 자극하나 답하기 어렵다.

그럼 신용대출이 소득과 관련이 높다는 것이 자산이 적은 그룹의 신용대출이 높은 것을 설명할 수 있을까?
다시 말해서 신용대출이 많은 사람들은 소득이 높은 사람들일 가능성이 높기때문에 '자산이 적은 서민'의 신용대출이 높은 것은 소득이 높은 (그러나 자산이 적은) 사람들때문에 생긴 착시라고 얘기할 수 있을까?

그렇다면 위의 전체 그림이 이해하하기 쉬워진다.
그러나 답을 하려면 자료가 필요하다.
그런데 반쪽짜리가 있다.


위 표는 한국은행의 표 중 일부분만을 뜯어낸 것이다.

표에 나오는 평균 소득외에 각 셀 내의 숫자(표본수)가 필요하다.
그래야 소득과 자산이 불일치 하는 그룹이 얼마나 되는지 그 그룹이 그룹별 평균에 어떤 착각을 일으키는지 알 수 있다.

그런데 상당히 가능성이 높은 힌트가 표 안에 있다.

소득이 가장 높은 그룹 중에 순자산이 가장 적은 그룹의 평균 소득은 10,714만원이다.
2분위의 소득 8,560만원보다 2천만원이상 높다.
자산 1분위의 신용대출이 자산 2분위보다 높은 것과 일맥상통한다.

또한 같은 소득분위 안에서는 자산분위와 관련없이 소득의 평균이 크게 다르지 않다.
위 표의 화살표를 따라서 소득과 자산이 비례하는 집단의 비중이 높을 가능성이 많기는 하지만(확인할 수 없음) 적어도 소득이 자산분위와는 관련성이 높지 않다는 것을 추측할수 있다.
어떤 경우에라도 색칠한 셀의 비중이 높으면 가계부채, 소득, 자산과 관련한 많은 주장, 상상, 명제들은 실제와는 매우 다를 수 있다.


길게 썼지만, 요점은 간단하다.
신용대출이 높은 그룹은 자산이 적지만, 소득이 1억을 넘는 그룹일 가능성이 높기 때문에 얼마나 위험한 집단인지는 '잘' 판단해야 한다.
또한 소득과 자산(특히 부동산 자산)의 불일치가 한국에서 광범위하게 나타나는 현상이라면 경제현상과 정책을 이해하는데 매우 조심스러울 필요가 있다. 보는 방향에 따라 세상이 완전히 달라 보일 수 있기 때문이다.


------------------------

가계부채의 위험을 주장하거나 과장하는 사람들은 그것이 진실이라고 믿기 전에 데이타를 좀더 자세히 들여다볼 필요가 있다.
또한 가계부채 위험군에 대해 좀 더 세심하게 정의할 필요가 있다.
그래야 무슨 소리를 하는지, 또 거짓말을 하는 것은 아닌지 판단할 수 있다.
정부나 한국은행에서 자료를 온전히 공개하지 않으면 다 소용없는 일이기는 하다.


Simpson's paradox 심슨의 패러독스


심슨의 패러독스는 유명하지만, 약간의 배경지식이 필요하고, 정확히 이해하지 않으면 자신있게 얘기하기 어려운 문제.
데이타가 의심스러우면 층화, 그룹핑 이전의 원자료를 확인할 필요가 있다는 것을 데이타 분석을 하는 사람들이 알 필요가 있음. 만약 확인하지 못했으면 엉뚱한 소리 하지 말고 결론을 유보해야 함.

심슨의 패러독스에 대한 설명은 위키피디아에 잘 나와 있음.
http://en.wikipedia.org/wiki/Simpson's_paradox

첫번째 일화에 대한 설명

Berkeley gender bias case[edit]

One of the best-known real-life examples of Simpson's paradox occurred when the University of California, Berkeley was sued for bias against women who had applied for admission to graduate schools there. The admission figures for the fall of 1973 showed that men applying were more likely than women to be admitted, and the difference was so large that it was unlikely to be due to chance.[10][11]
ApplicantsAdmitted
Men844244%
Women432135%


But when examining the individual departments, it appeared that no department was significantly biased against women. In fact, most departments had a "small but statistically significant bias in favor of women."[11] The data from the six largest departments are listed below.
DepartmentMenWomen
ApplicantsAdmittedApplicantsAdmitted
A82562%10882%
B56063%2568%
C32537%59334%
D41733%37535%
E19128%39324%
F3736%3417%
The research paper by Bickel et al.[11] concluded that women tended to apply to competitive departments with low rates of admission even among qualified applicants (such as in the English Department), whereas men tended to apply to less-competitive departments with high rates of admission among the qualified applicants (such as in engineering andchemistry). The conditions under which the admissions' frequency data from specific departments constitute a proper defense against charges of discrimination are formulated in the book Causality by Pearl.[3]


- 1973년에 UC버클리가 대학원 입학에서 여성에 대한 차별로 고소당함. 만2천명이 넘는 지원자 중 남자의 합격률은 44%, 여성의 합격률은 35%로 남성이 높았고 우연히 저런 결과가 나올 가능성은 낮았음.
-그러나 개별 학과의 자료를 조사해본 결과 여성에게 불리하게 편향된 과는 없어 보였고, 오히려 작지만 통계적으로 남성에게 불리한 편향을 확인했음.

-원인은 여성들이 경쟁률이 높고, 합격률이 낮은 학과(영문학 등)에 지원하는 경향이 있었고, 남성은 경쟁률이 낮고, 합격률이 높은 학과(공학, 화학 등)에 지원하는 경향이 있었기 때문에 개별학과의 합격률은 통계적으로 여성이 높지만, 전체의 합계에서는 여성의 합격률이 낮은 것으로 보였던 것임.

합격률을 남여로 구분해서 보았기 때문에 저런 착각이 발생했던 것이고, 통계적으로 의심스러운 상황이 보이면 원자료를 확인해서 차이의 원인을 확인해야 함.

만약 누군가가 나쁜 마음을 먹으면 다양한 방식으로 데이타를 그룹핑, 층화해서 위와 같은 방식으로 유의한 차이를 만들어낼 수 있음.
물론 의도하지 않는 실수가 나올 수도 있음.


http://vudlab.com/simpsons/

시간을 내서 위의 사이트에서 시험해보면 어떤 상황에서 이런 일이 발생하는지 감을 잡을 수 있음.


윗글은 아랫글에 대한 배경설명에 가까움.

가계부채에 관한 착각, 착시http://runmoneyrun.blogspot.kr/2014/12/blog-post_22.html


미국판 키코? hedge against oil crash


http://www.businessinsider.com/this-one-oil-bet-has-producers-kicking-themselves-2014-12

http://www.bloomberg.com/news/2014-12-19/oil-crash-exposes-shale-drillers-in-risky-three-way-bets.html

"...a three-way collar that doesn’t guarantee a minimum price if crude falls below a certain level, according to company filings. While three-ways can be cheaper than other hedges, they can leave drillers exposed to steep declines."

셰일 개발자들이 유가하락에 대해 a three-way collar라는 이름을 가진 헤지를 한 모양이다. 일정가격까지 헤지비용을 낮추거나 없애주지만, 어느 이상 급락하면 헤지효과가 사라진다고 한다.자세한 내용은 모르지만 과거 한국에서 문제를 일으킨 키코와 성격상 유사하다. 망하기 전에 무식해서 사기꾼 은행한테 속았다고 소송을 하는 것까지 비슷하게 될지는 두고 보자.

기사내용으로는 위로는 콜매도, 아래로는 풋매수를 해서 기름판매이익을 일정범위에서 고정한 것에 추가로 바닥 아래의 풋매도를 추가해서 비용을 낮춘 것으로 보인다. 그런데 유가가 상상할 수 없게 낮은 가격이었던 73.54달러를 아래로 뚫었고, 만기까지 행사할 수 없는 옵션이라고 해도 결국 이가격 아래에서는 손실을 확정하면서 헤지기능이 사라질 것으로 보인다.

저런 회사들보다 조금 나은 회사들은 헤지를 안 하고 몸빵을 하고 있거나, 잘 하다가 헤지에서 이득을 조금 보고는 헤지 관련 계약을 전부 정리한 회사들이다.

http://news.investors.com/business/121314-730507-continental-resources-hedge-bet-oil-price-fall.htm

http://www.reuters.com/article/2014/12/12/us-oil-hedging-analysis-idUSKBN0JQ0DV20141212

대표적으로 문제가 되는 회사가 콘티넨탈 에너지이다. 잘 헤지를 하다가 조금 득을 보는 듯하니 83달러에서 헤지를 전부 풀고 3분기에 돈을 좀 번 모양이다. 이제부터는 담즙까지 전부 토하게 될 모양이다.


헤지로 대부분의 손실을 방어한 곳이 없는 것도 아니다.

Oil is falling, but this big producer isn't worried
http://www.cnbc.com/id/102260792

멕시코는 2015년 생산량의 대부분을 76.5달러에 헤지해 놓았다고 한다.
투기목적이 아니라 예산을 보호하기 위한 목적이었다고 한다. 오호.
멕시코는 정치적으로 완전 미개한 나라치고는 경제적으로 신기한 면이 있다.
2016년에 대한 언급이 없으나, 적어도 1년의 시간은 번 셈이다.


http://www.devonenergy.com/news/2014/Devon-Energy-Reports-Third-Quarter-2014-Results

"Attractive Hedges Protect Future Cash Flow

With rapid growth in high-margin production, the company has taken measures to protect its future cash flow. For the fourth quarter of 2014, the company has entered into various swap-and-collar contracts to hedge approximately 60 percent of its expected oil production at an average floor price of <money>$92</money> per barrel. Nearly 80 percent of Devon’s expected fourth-quarter natural gas production is locked in at an average floor price of <money>$4.28</money> per thousand cubic feet.

For full-year 2015, the company has 138,000 barrels per day protected through swaps and collars at an average floor price of<money>$91</money> per barrel. Devon also has 0.5 billion cubic feet per day hedged at an average floor price of <money>$4.20</money>. These hedge positions cover more than 50 percent of Devon’s expected oil production in 2015 and around 30 percent of gas production."

3분기 실적 발표에 이렇게 헤지에 대해 자랑을 한 devon energy라는 회사도 있다.


기름값이 떨어져도 상대적으로 잘 버텨서 다른 회사들이 망할 때 싸게 자산을 늘리고 원가를 낮출 기회로 삼는 기업들도 나오기는 할 것이다.
그러나 2015년 전체 생산량의 15% 정도만 헤지가 있다고 한다.
기름값이 올라갈 것 같아야 개발을 하는 것이 업자들의 특성이라서 헤지는 최소한으로 하거나 안 하는 것이 보통이라고 하는 것을 보면 선진국에서도 자원개발업자들은 근본이 투기적인 모양이다.

헤지를 안 한 대부분의 회사들 중에는 기름보다 가스 생산 비중이 높은 회사, 원가가 높은 바켄 이외의 지역에 광구를 가진 회사, 개발뿐 아니라 정제나 기타 부문을 일부라도 보유한 회사들이 상대적으로 실적에 영향을 덜 받을 것이라고 한다. 적어도 몇년 이상 돈 못 버는 석유회사의 특징이었던 것이 생존가능성이 높은 (돈을 잘 번다는 것이 아니라) 회사의 특징이 되었다. 세상은 돌고 돈다.


http://www.theglobeandmail.com/report-on-business/industry-news/energy-and-resources/for-oil-producers-that-hedged-less-pain-from-the-plunge/article21136761/

http://www.fool.com/investing/general/2014/12/17/dont-worry-about-the-drop-in-oil-prices-worry-abou.aspx


2014년 12월 21일 일요일

us energy tax break


http://www.cbo.gov/sites/default/files/cbofiles/attachments/03-12-EnergyTechnologies.pdf

http://www.americanthinker.com/articles/2012/03/big_oil_and_tax_breaks.html

http://www.motherjones.com/politics/2014/04/oil-subsidies-renewable-energy-tax-breaks

세금 혜택은 유가와 관련성이 높다.
2008년까지는 화석연료에 대한 비중이 높았지만, 2009년 이후부터 대체에너지, 에너지효율에 대한 혜택의 비중이 압도적으로 커졌다.
미국의 경기회복과 더불어 이미 감소하는 추세였으나, 유가가 내려가면 급감할 수 있다.

86년 유가급락이후 88년에 급감했던 것을 고려하면 저유가가 유지되는 경우 2016년 이후 풍력, 태양광 등에 대한 세제혜택, 보조금이 급감할 것을 예상할 수 있다.
비용을 충분히 낮추지 못하고 보조금, 세제혜택 등에 의존해서 영업을 하던 신/재생 에너지 업종/기업은 화학정유업종보다 더 큰 타격을 받는 것도 볼 수 있을 것이다.


2014년 12월 20일 토요일

uranium, oil, cost


data: indexmundi +


http://runmoneyrun.blogspot.kr/2014/11/uranium-20141107.html

http://www.wsj.com/articles/uranium-rallies-as-asia-warms-to-nuclear-energy-1418884054
"...estimates only a price of around $70 a pound will make uranium mines sustainable."

Uranium miners upbeat on China growth - Financial Times

최근 우라늄 가격은 37-38달러 수준에서 유지되고 있으나, 우라늄 회사, etf의 가격은 다시 최저점수준으로 내려갔다. 원유 가격 하락의 영향이 있을 것이다.

우라늄가격의 생산 원가는 60-70불 정도라고 한다.
그런데 우연히도 다양한 기름의 평균 원가 수준이 그정도라고 한다.

기름값은 이제 60달러 아래로 내려왔는데도 여기저기서 기업과 국가의 부도, 투자위축, 디플레이션 등에 대한 우려가 커지고 있다.
그러나 우라늄 업체들은 이미 6-7년간 원가 이하의 우라늄가격에서 버티고 있다.

기름업체들의 미래가 우라늄업체인지는 알 수 없으나, 기름값이 너무 낮아서 지속불가능하다는 주장은 전혀 공감할 수 없다. 기름값이 너무 낮지도 않고, 낮아도 지속될 수 있고, 지속가능하지 않아도 10년 이상 유지될 수 있다. 이미 과거에 반복되었던 일이다.


fig: cameco


no apparent reason. really?


byd의 주가가 50%정도 빠졌다가 일부 회복된지 이틀이 지났지만, 아무도 이유를 모른다고 한다.
러시아, 테슬라, 버핏과의 관련성은 부인되었거나 적은 것으로 알려졌다.
패닉이 발생한 것인지, 아직 알려지지 않은 큰손이 턴 것인지, 말많은 hft관련 거래들때문인지 전혀 다른 문제인지는 더 시간이 지나봐야 알 수 있을 듯.


미국 지수 etf인 spy의 차트이다.
목요일 막판에 누군가가 몇% 높게 수천억에 해당하는 거래를 한 것이다.
이런 거래는 실수일 가능성이 높고 거래가 취소되거나, 이유가 밝혀지는 것이 보통이다.

http://www.zerohedge.com/news/2014-12-18/berserk-rampathon-algo-just-bought-sp-2130

그러나 그대로 인정되었고, 무슨 일이 벌어진 것인지 알 수 없게 되었다.
특별한 이유없이 급변동이 자주 발생하는 시기에 누군가는 매우 큰 돈을 빠르게 번다.


(nominal GDP - nominal rate) = (real GDP - real rate) = determining factor of something very important


http://www.tradingeconomics.com/

위 사이트에서 최신 경제지표 중 일부를 제공한다.
그 중  금리, 물가, 실질금리, 실질 GDP, 명목GDP(실질GDP+cpi) 등의 관계를 확인해봤다.

명목GDP와 10년 국채의 차이가 실질GDP와 cpi와 높은 상관관계를 보인다.
국채금리와 실질금리는 물가와 실질GDP와의 관련성이 높지 않다.
cpi가 8%를 넘는 나라에서는 실질GDP가 명확하게 꺾이고, 고금리가 동반된다.

이들 지표간의 일반적인 관계를 몇 마디로 요약하는 것은 불가능한 일이고, 현 시점에서의 특정한 상관관계가 어떤 의미를 가지는지도 쉽게 결론을 내리기 어렵다.

다만 금리가 경기+물가에 억제적인지 촉진적인지를 판단하려면 금리나 실질물가를 물가나 GDP와 비교는 것보다 명목GDP와 금리의 차이를 물가, GDP등과 비교해보는 것이 유용하다는 점은 알 수 있다.

한국은 이 차이가 2.2%이다.
일본은 1.7%, 미국은 3.45%이다.


nominal GDP ~ GDP + cpi

nominal GDP - t10 =~ cpi +GDP - t10
                          = GDP - (t10-cpi)
                          = real GDP - real interest rate


명목 GDP와 명목금리의 차이는 실질GDP와 실질금리의 차이와 개념상 같다.
다만 실질GDP는 GDP deflator를 써서 계산하고, 실질금리는 일반적으로 cpi나 pce deflator를 쓰게 된다.
위에서는 싸이트에서 표로 제공하는 자료를 그대로 사용했어도 실질지표들간의 관계가 저절로 드러난 셈이다.

명목GDP와 명목금리의 차이가 중요한지, 실질GDP와 실질GDP의 차이가 중요한지를 구분하는 것은 어려운 일이지만, 가공이 덜 된 자료를 더 믿을 수 있다는 점에서는 명목GDP를 직접 이용할 수 있다면 더 정확한 관계를 확인할 수 있었을 듯.


물가순으로 정렬한 각국의 GDP, 금리.
고물가에서 고금리, 저성장이 보인다.
저물가와 동반된 저금리는 확인되지만, 저성장은 덜 명확하다.


금리순 정렬.


물가-금리(=-실질금리) 순으로 정렬


신흥국 위기가 전염될 수도 있다.
인플레이션보다 금리나 경상수지가 더 중요할 수도 있다.
무역의존도, 자원수출/수입이 중요할 수도 있다.

그러나 내가 보기에는 13년 이후 위험한 신흥국을 판단하는 가장 중요한 지표는 cpi이다.
투자목적으로 위험의 기준은 4-5%로 보는 것이 좋다.
이것보다 높게 유지되거나, 이 수준을 위로 벗어나고 있으면 위험하다.
디플레이션에 대한 판단은 더 어렵고 더 이르다.
이 중요한 cpi와 관련이 높은 요소가 바로 글의 제목에 있는 것이다.

정책을 결정하는 입장에서 감시목적이라면 실질 지표를 쓰는 것이 더 감각에 충실할 수 있다. 그러나 조작의 목적이라면 명목 지표가 더 알기쉽고 가공이 적어서 틀리기 어렵다.
투자자 입장에서도 명목수치가 쉽고 빠르고 정확하다.

결국 문제는 누가 무엇을 어떻게 얼마나 길게 보는가에 달려 있는 셈이다.
푸틴이나 옐런이나 드라기의 입을 쳐다보는 것은 대개 시간 낭비이기도 하고, 그 사람들이 수정구슬을 보고 있는 것도 아니다. 그들도 한계를 가진 사람이고 혼자서 미래를 결정할 힘도 없다. 기껏해야 작은 노이즈를 발생시켜서 저 위의 수천개의 점 중 하나의 위치를 살짝 바꿀뿐이고, 그래봐야 표시도 안 난다.