2014년 4월 2일 수요일
sns user growth - line 400 million
여전히 active user를 발표하지 않는다.
그러나 user 증가속도가 증가되어서 유지되고 있는 점은 다행이다.
연말까지 5억명 또는 5.5억명을 달성하려면 가입자를 줄이는 노력을 해야할 것으로 보인다.
MAU를 user의 60% 수준으로 추정하면 2.4억명이고, 여전히 와츠앱의 반 이하이다.
페이스북의 증가속도는 확실히 둔화되어서, 연간 2억명을 유지하기 어려울 수도 있다.
와츠앱은 최고속도를 보이지만, 페이스북과의 연동이나 매출에 대한 의문점을 해결할 생각은 당분간 없는 모양이다.
위챗은 중국사용자의 전환때문인지 해외마케팅때문인지 속도에 변동이 있으나 평균적으로 와츠앱, 라인과 비슷하게 유지되고 있다. 역시 매출에 관심이 없다고 한다.
트위터, 링크드인은 사용자수 증가에 한계가 나타나고 있다. 가입자를 이용해 매출을 발생시켜야 하는 단계에 들어선 것으로 보인다.
spain, jew
http://www.nytimes.com/2014/04/02/opinion/repatriating-spains-jews.html
http://www.bloombergview.com/articles/2014-03-31/after-500-years-spain-wants-its-jews-back
"In reality, Spain’s immigration bill is the latest attempt to attract talent, ideas and money to an economy in need of all three. It’s almost poetic justice."
스페인이 1492년에 알함브라 칙령에 의해 스페인에서 쫓겨난 유태인들의 시민권을 회복시켜준다고 한다. 혈통을 엄격히 증명할 필요가 없고, 가서 살거나 기존의 국적을 버릴 필요가 없어서 유태인이라면 스페인/유럽의 여권을 언제든지 가질 수 있게 된 셈이라고 한다.
스페인 말고도 경제적으로 어려운 남유럽계의 국가들이 유태인의 정착을 유인했던 적이 있다고 한다.
스페인에서는 1600년대에 이슬람계 무어인들을 추방한 적이 있지만, 유럽에 퍼진 반이슬람 정서때문에 그들에게 스페인이 유태인들에게 했던 제안을 할 가능성은 별로 없을 것이라고 한다.
정의 실현과는 전혀 관련이 없는 일이라고는 하나 500년 이상 지난 역사적인 과오를 회복하는 실제적인 행위가 벌어지고 있는 것이다. 한국, 일본, 중국 간에는 당사자가 살아있는 경우에도 실질적인 회복이 이루어지지 않는 것을 고려하면 뭔가 아득한 느낌이다.
1392년 조선 개국
1492년 콜롬부스 아메리카 발견
1592년 임진왜란
그러고 보면 레콘키스타, 대항해시대, 알함브라 칙령과 유태인 추방 등이 모두 관련이 있는 사건이었을 것이다.
나중에 역사 공부는 다시 하고, 지금은 스페인에서 벌어지는 경기회복과 디플레이션의 부조화에 대해서나 생각해 보자.
http://economictimes.indiatimes.com/news/international/business/spains-march-pmi-sees-fastest-rise-since-april-2010/articleshow/33067816.cms
http://www.businessinsider.com.au/spanish-pmi-2014-4
japan yen tax 20140402
http://runmoneyrun.blogspot.kr/2014/01/yen-real-effective-vs-nominal-20131213.html
http://www.stat-search.boj.or.jp/#
일본은행의 그림 중에 두개를 가져왔다.
단칸지수이다.
대기업 제조업(검정)
대기업 비제조업(파랑)
중소기업 제조업(빨강)
중소기업 비제조업(녹색)
을 보여준다.
기사에는 실망스럽다는데 뭘 보고 그러는지 모르겠다.
내가 보기에 희망에 넘친다.
기복이 있지만, 아베와 전혀 상관없이 5년째 상승하고 있다.
저러다 2000년대 중반의 값을 넘으면 바로 80년대와 비교해야 되는 일이 발생한다.
지금 녹색이 그렇다. 직접 물어보지 않았으나 실제로 좋을 것이다.
엔/달러 (역축)와 실질실효환율이다.
여전히 물가를 고려하면 엔화가 너무 싼 것이라고 해석하는 사람들도 있다.
그 사람들은 달러당 80엔 아래를 아직도 보고 있을지도 모른다.
나는 물가가 상승할 가능성을 고려하면 엔화가 적어도 120은 넘어야 한다고 봤었는데, 지금은 한참 더 가야된다고 본다. 그 다음 숫자는 120에 도달한 후에 생각해보자.
어디서 만나는지는 아무렇게나 찍어도 그만이지만, 저 빨간선, 파란선이 너무 오래 벌어지는 것은 심리적 안정감을 떨어뜨리는 요인이다.
환율이든 물가든 금리든 미국이든 일본이든 심각한 상황이 생길 가능성이 있다는 것이다.
일본 입장에서는 물가, 금리보다는 환율이 당장은 더 만만할 것이다.
그런데 길게 보면 물가가 핵심이다.
순서대로 한국, 미국, 중국, 일본의 소비자 물가를 96년을 기준으로 정열했다.
그러면 1년 후에 일본의 소비세 인상을 앞두게 된다.
일본이 20년 디플레이션으로 들어가지만 이후 한국, 중국, 미국은 정상적인 물가의 상승을 경험한다. 높은 성장에 비해 너무 정상적이라 미국은 골디락스라고 불렀다.
90년대 중국의 경기 과열과 물가, 주가, 집값 상승, 침체, 은행의 부실 정리 등에 대해서는 들은 바가 있기는 하나 자세히 들여다본 적이 없다. 그저 위 그림에 일단이 포착된 것으로 본다.
여기서 중요한 점은 어느 나라든 물가가 최소 50% 이상 상승했다는 것이다. 일본만 빼고.
지금 일본이 소비세를 인상하면 일본인들에게 3%에 가까운 물가의 부담이 존재한다는 것은 사실이다. 그런데 현재의 환율에서는 일본의 상품, 서비스를 소비하는 다른 국가의 사람들에게 일본의 3% 소비세는 그것이 임금 등을 통해 간접적으로 상품/서비스에 반영되든 아니면 관광객들을 통해 직접적으로 반영되든 전혀 문제되는 수준이 아니다.
일본의 현재 환율과 물가는 적어도 소비세가 일본의 무역에 끼치는 영향을 바로 차단해 버릴 수준이다. 벌써 이틀 사이의 엔화약세만으로 소비세 인상의 반이 커버되고 있다.
지금 일본은 한국, 중국과 비교시 환율, 금리정책에서 정치외교적인 제한이 전혀 없는 것과 마찬가지이다. 무엇이 필요하든 하면 되고, 무엇을 원하든 시장이 따라 간다. 이상하게 들려도 지난 2년간 일본에서 벌어진 일이 그렇다.
물가에 대한 감을 잡아보려고 보통은 그리지 않는 그림을 그려본 것이다.
엔에 대해 달러, 원, 위안을 비교한 것이다.
달러/엔은 90년대와 비슷하니 물가(50%)만 고려하면 된다. 미국이 50% 정도 비싸다.
원은 20% 이상 절하되었으니 물가상승(75%)에서 그만큼 빼면 된다. 대략 55% 비싸다.
위안은 평균 10% 이상 절상되었니 물가상승(45%)에 그만큼 더하면 된다. 대략 55% 비싸다.
마치 일부러 맞춘 것처럼 비슷하게 모아졌지만, 물가로서 우연히 cpi를 선택한 결과로 봐야한다.
일본이 3% 소비세 인상으로 침체가 발생할 것으로 예상하기에는 97년보다 여건이 좋다. 일본 정부의 부채가 많다는 점은 예외지만, 미국, 중국, 한국의 민간 부채가 만만치 않다는 점을 고려하면 상대적으로는 더 나을 수도 있다.
외부인의 눈에 일본의 물가는 20년간 상대적으로 50%는 덜 올랐다. 덕분에 지금은 싸지만, 앞으로 물가가 오를 가능성이 높고, 엔화 강세가 물가 상승을 대신할 가능성은 낮다. 물가만 상승해서 경기침체가 나타나고 자산들의 가격은 낮아질 것이라고 보는 것은 20년 전과는 180도 뒤바뀐 일본과 주변국의 물가, 자산 가격 상황을 고려하지 않은 것이다.
goog, gooav, goocv
http://runmoneyrun.blogspot.kr/2014/03/google.html
구글 주식이 분할 중이다.
거래하는 증권사에서는 이해할 수 있게 설명을 받지 못했다.
그러나 이웃분을 통해 다른 증권사의 해설 내용을 받을 수 있었다.
-----------------
▒ 구글(GOOG) 주식 분할 안내
- 현재 거래 되고 있는 구글 주식은 Class A 주식으로 1주당 1개의 의결권 행사 할 수 있는 주식
- 주식 분할이 진행 되면서 Class A 보유 주주들은 Class A 주가가 반으로 감소 되면서 의결권이 없는
Class C를 1대1 비중 으로 받게 됨
- 주식 분할이 진행 되면서 Class A 보유 주주들은 Class A 주가가 반으로 감소 되면서 의결권이 없는
Class C를 1대1 비중 으로 받게 됨
주식 분할 스케줄
3/27 - Class A(GOOG): 원래 거래되던 주식으로 계속 거래가 되며 매수 시 Class C 주식을 받을
수 있음
- Class C(GOOCV): 상장 되어 첫 거래 개시(약 $550대에서 거래), 의결권 없고, 주식 분할
받을 권리도 없음
- Class A(GOOAV): 상장 되어 첫 거래 개시(약 $550대에서 거래), 의결권은 있으나 주식 분할
권리가 없음
수 있음
- Class C(GOOCV): 상장 되어 첫 거래 개시(약 $550대에서 거래), 의결권 없고, 주식 분할
받을 권리도 없음
- Class A(GOOAV): 상장 되어 첫 거래 개시(약 $550대에서 거래), 의결권은 있으나 주식 분할
권리가 없음
4/2 - Class A(GOOG)거래 마지막 날이자 주주로 주식 분할 권리를 받을 수 있는 마지막 날
- 장 마감 후 주식 분할 진행
- Class A(GOOG) 주주들 계좌에 동일한 수량의 Class C(GOOCV)주식이 입고 됨
- Class C(GOOCV)종가를 기준으로 4/3일 Class A(GOOGL)주가가 계산이 됨
- 장 마감 후 주식 분할 진행
- Class A(GOOG) 주주들 계좌에 동일한 수량의 Class C(GOOCV)주식이 입고 됨
- Class C(GOOCV)종가를 기준으로 4/3일 Class A(GOOGL)주가가 계산이 됨
4/3 - 주식 심볼 변경, (Class A) GOOG => GOOGL로 변경되며 주가 역시 약 1/2가격으로 정정 됨
- (Class C) GOOCV => GOOG 로 변경 됨
- (Class A) GOOAV는 거래 종료 됨. GOOGL 심볼로 변경 되어 거래 될 것으로 예상됨
- (Class C) GOOCV => GOOG 로 변경 됨
- (Class A) GOOAV는 거래 종료 됨. GOOGL 심볼로 변경 되어 거래 될 것으로 예상됨
------------------
여러번 읽어도 무슨 말인지 알 수가 없었다.
그러나 이제는 간신히 이해했다.
키움증권, 대신증권의 hts에는 goocv, gooav에 해당하는 코드가 입력되지도, 보이지도 않는다.
그런데 google이나 yahoo에서는 두 개의 코드가 확인되고 주가도 보인다.
벌써 4일째 거래가 되고 있었는데, 이제서야 알았다.
계좌에 보이는 goog과 이미 분할된 gooav와 goocv가 각각 거래가 되고 있다.
왜 어떤 주식은 미리 분할되어 거래가 될까?
증자 혹은 배당된 주식을, 2일 후 결제되는 한국에서 미리 팔 수 있게 서비스하는 증권사가 있는 것처럼 분할이 끝나는 4월 3일이 되기 전에 미리 a나 c만 팔고 싶은 사람들에게 서비스 하는 것으로 보인다. 물론 추정이다.
현재 가격은
goog 1134
gooav 567.95
goocv 567.04.
당연하게도 의결권이 있는 a가 조금이라도 비싸다.
만약 1년 후까지 두 주식의 차이가 존재하면 구글이 현금으로 보상하게 되어 있다.
4월 3일 이후 S&P500 에 a와 b 주식이 모두 포함된다고 한다.
실제로 회사는 500개지만, 주식은 501개가 되는 셈이다.
문제는 구글 외에도 약 40개의 회사가 다른 종류의 주식을 발행한 상태라서 구글처럼 예외를 인정받게 되면 향후에는 몇개의 주식이 S&P500에 포함되는지 알 수가 없게 된다.
거짓말을 시작하면 거짓말을 덮기 위해 끝없이 거짓말을 해야 하는 것처럼, 일단 이상한 짓이 방치되면 끝없는 이상한 짓들이 뒤를 잇게 된다. 미국도 다르지 않다.
당장은 아니지만, 나중에 두 주식 간에 가격 차이가 양도세 포함해서 거래비용을 커버하고도 남을 만큼 커진다면 투자 외에 (차익)거래 기회가 발생할 수도 있을 것이다. 다만 지금은 어떤 종류이든 새로 구글 주식을 사기에 적당한 시기로 보이지 않는다.
2014년 4월 1일 화요일
minsky trends
하이먼 민스키, 민스키 모먼트, 금융 불안정성, 폰지 금융 등.
미국, 중국 등 거품이 커질 때 벌어지는 현상에 대한 적당한 설명이 필요하면 사람들이 거론한다.
최근에 언급 빈도가 증가하고 있어서, 혹시 하는 생각에 찾아봤다.
작년부터는 사건이 발생하면 빈도가 증가한다.
왜일까?
사람들이 위기에 민감해져서 공부를 하기 시작했기 때문이다.
그래서 지금은?
덜 위험하다고 느끼고 있는 것이다.
진짜 덜 위험해졌나?
그럴 리가 있나.
그럼?
숫자를 보는 것이 아니라 눈치를 보고 있다.
뭘 봐야 되나?
숫자가 이해가 안 되면 눈치라도 봐야 한다.
2014년 3월 31일 월요일
japan, too cheap to ignore
일본의 집값이 상대적으로 싸다는 것은 이제 명확하다. 장기간의 집값 하락으로 자웅을 겨루던 독일에도 부동산 거품이 우려되는 지경이니 논할 여지가 없다.
http://runmoneyrun.blogspot.kr/2014/03/japan-real-estate.html
http://runmoneyrun.blogspot.kr/2014/02/dwelling-prices-and-household-income-rba.html
일본의 물가가 싸다는 것도 말할 필요가 없다. 전세계에서 가장 물가가 비싸다고 하던 동경이 이제 한국의 수도권 변두리보다 비싸지 않다.
만약 일본의 주가까지 싸다면 일본의 그 모든 위험에도 불구하고 일본 전체가 싼 것일 가능성이 높다.
만약 전부 다 싼데도 가격이 오르지 못한다면, 어쩔 수 없이 엔화 강세가 발생하는 '대박'이 한국에 올지 모른다. 그러나 소비세가 인상되는 순간 적어도 2-3%의 물가 상승은 맡아 놓은 것이다. 그래서 그런 대박은 오지 않는다.
일본에서 엔화를 제외하면 더 이상 싸질 것이 없다는 느낌이다.
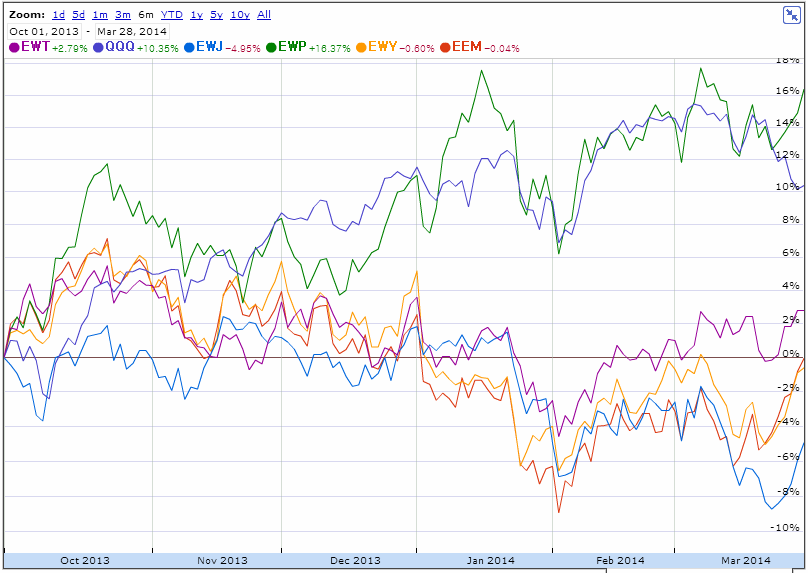
fig: google finance
지난 6 개월 이내에는 전쟁 위험이 있던 러시아를 제외하고 일본 etf가 가장 약했다.
민스키 모먼트를 여기저기서 언급하는 중국보다 약했다는 것은 중국보다 일본이 안전하지 않다고 시장이 판단하고 있을 가능성이 있다는 것이다.
10년으로 확대해 봐도 일본의 상황이 더 나은 것도 아니다.
오히려 아베노믹스에 대한 기대로 주가, 환율이 변동했던 1년반 전의 흔적조차 찾기 어렵다.
순서를 매기면 여전히 일본이 전 세계의 알만한 나라 중 가장 뒤에 있다.
그런데 내가 보기에는 일본보다 뒤에 있어야 마땅한 나라들이 적어도 10개는 넘는다.
부동산 거품이 가득한 선진국의 일부와 정치적으로 안정되지 않고 있는 후진국의 일부는 얼마 간의 시간이 지난 후에 일본보다 훨씬 뒤에 있을 가능성이 높다. 그나마 부담이 적은 시나리오는 더 위험한 나라들이 후진하는 것보다 일본이 전진하는 것이다.
그렇다고 롱/숏이 좋을 것 같지는 않다.
그냥 일본이 가장 싸게 보일 뿐이다.
한국도 싸고, 대만도 싸고, 멕시코는 아리송하지만 싸고, 남유럽도 여전히 싸다.
미국은 싸지는 않아도 좋다.
http://runmoneyrun.blogspot.kr/2014/03/toyota-buyback.html
http://runmoneyrun.blogspot.kr/2014/03/sony-again.html
capital recycling: us vs japan
http://www.businessinsider.com/buybacks-dividends-capex-and-japan-2014-3
2000년 이후 14년 동안 미국의 기업에서 이익의 분배는 투자와 주주환원에 비슷한 정도로 이루어졌다. 금융 위기 시에도 투자의 감소에 비해 주주환원의 감소 정도가 과도하게 큰 것은 아니었다. 반면 일본에서는 capex에 평균 4배 이상이 지출되었다. 결과적으로 일본에서 과잉 투자된 자본은 긴 시간을 거치면서 합당한 이익을 내지 못하고 '파괴'되었다.
왜 파괴되었다고 하는가?
주주환원은 직접적으로 재생산에 투입된 것이 아니다. 그럼에도 불구하고 미국은 14년동안 환원된 자본을 제외하고 나머지 투자만으로 거의 세배 (500->1400)의 투자/환원이 가능한 조건을 만들었다. 일본은 80% 이상을 재투자하고 14년 후에도 크게 증가 하지 않은 정도(22->32)의 투자/환원이 가능한 자본수준을 유지하고 있다. 주주환원의 일부는 재투자되었을 것이고 일부는 소비되었을 것이다. 그렇다면 미국 자본의 효율은 위에서 보이는 것보다 훨씬 높다.
이것을 달리보면 일본에서는 적절한 수요를 확보하지 못한 투자를 한 것이고, 그것은 자본의 분배에 실패해서 과잉 투자가 집행된 것이다. 아껴서 투자했음에도 투자의 성과가 부족한 것이 아니고, 바로 그렇게 과잉 투자를 하면서 수요를 위축시키는 과정이 일본에서 꾸준하게 진행된 것으로 볼 수 있다.
일본의 세번째 화살에 기업의 투자뿐 아니라 소비 증가, 임금 인상이 필수적이라는 것은 부인할 수 없다. 그런데 저 그림은 일본에 투자로도 임금인상으로도 해결할 수 없는 큰 구멍이 있다는 것을 보여준다.
일본은 비효율적인 과잉투자로 자본을 태워먹고 있는 것이다.
아마도 저것이 그들이 80년대 이전에 성장한 방식이었을 것이다.
비슷한 자본의 파괴가 한국에서도 똑같이 벌어지고 있다. 외환위기 이전에는 전 산업에서 과잉부채를 이용한 과잉투자와 수요정체/과잉공급이 심각한 수준이었다. 이후 사회를 뿌리부터 뒤바꾸는 수준의 구조조정을 거친후 공급 과잉이 해소되었고, 금융위기 이전까지 자본이익율이 12% 이상 높게 유지되었다. 그러나 금융위기 이후 지금은 7-8% 수준으로 낮아졌고 아직 특별한 반전의 계기는 보이지 않는다. 11년까지 증가되었던 투자가 낮아져 있다는 것이 위안이 될 수 있다. 그러나 지금 한국에서 투자의 증가를 기대할만큼 금융위기 이후 증가되었던 투자가 충분한 수요를 찾고 있나? it, 자동차, 건설...
capex경쟁으로 산업전체의 roe가 높아지는 것은 불가능하다. 독과점이 심화되기 전까지 말이다. 국가간의 경제적 경계가 명확하지 않은 세상에서 독과점이 발생해도 일부 업종을 제외하면 자본, 노동 모든 면에서 효율이 증가된 다국적 기업 외에는 살아남기 어렵다. 국가별, 지역별로 장벽을 세우는 것은 성장과 풍요를 추구하는 사람들이 많아지면 환영받기 어렵다. 결국 애국심에 기반한 국적 기업의 득세에도 한계가 있는 것이다. 한국은 이 단계는 넘어서고 있다.
지금 중국에서 벌어지고 있는 일은 과거 일본, 한국에서 벌어진 일과 비슷하다. 과잉 투자와 관련된 문제들은 일본처럼 가늘고 길게, 한국처럼 굵고 짧게 등 다양한 방식으로 해소될 수 있다. 그런데 투자로 자본을 흘려버리고, 태워버리는 것이 주주환원을 통해 분배하는 것보다 대주주, 경영진에게 월등히 유리한 구조가 성립되어 있는 나라에서는 그 후에도 체질이 쉽게 달라지기 어려운 모양이다.
일본이 저금리에도 불구하고 한국보다 배당이 높다고 알고 있었기 때문에 일본 기업의 이익 분배가 한국과 크게 다르지 않다는 것은 매우 놀라운 사실이다.
미국의 주주자본주의, 주주운동의 과잉에 대해 말이 많다. 그러나 자본의 순환이 유지되지 않으면 자본이 정체되고, 썩고, 파괴된다는 사실을 많은 다른 자본주의 국가에서 확인할 수 있다. 시장이 해결하지 못하면 전쟁까지 겪을 수도 있는 일이다. 미국에서 살아남은 기업은 시장에서 경쟁기업과의 전쟁에서도 이겨야 하지만, 자본 시장에서 상어같은 주주들의 감시도 피할 수 없다. 그래서 나온 결과가 위와 같은 자본배분의 비율이 유지되는 것이라면 극단적으로 치우친 일본, 한국과 같은 나라의 경쟁력이 향후 어떤 과정을 거쳐서 회복될지 두고 볼 일이다.
아시아적 가치가 기적과 미스테리를 만들던 시기가 일본, 한국/대만/홍콩/싱가폴, 중국을 거쳐서 한 싸이클이 끝이 나고 있다. 외부에서 어떤 지적을 해도 공급과잉의 해소 과정을 심각하게 겪고 넘어가는 것을 피할 수 없을 것이다. 그러고 나서 몇 십년이 지나도 쉽게 바뀌지 않을 것이다.
공자님이 저축과 투자를 장려하고 소비를 죄악시한 것은 아닌지 그래서 이것이 아시아인의 유전자에 각인되어버린 것은 아닌지 모를 일이다. 그렇다면 불행하거나, 한 세대가 걸리는 방법을 제외하고 공급과잉을 동아시아에서 자체적으로 해소할 방법이 없는 것일까?
피드 구독하기:
글 (Atom)