레이블이 PMI인 게시물을 표시합니다. 모든 게시물 표시

2016년 4월 1일 금요일

china pmi - long or short cycle


cpi, pmi, housing, credit

모두 회복한다면 남은 문제는 싸이클의 길이.


http://runmoneyrun.blogspot.kr/2013/08/china-pmi-another-fake.html
http://runmoneyrun.blogspot.kr/2014/06/china-pmi-and-difference-improved.html


두 pmi 모두 이전의 의미있는 저점이 09년이었고 이번에 회복하면 7년만의 저점을 확인하는 것.
다들 의심하니 12년의 미국처럼 길게 갈 수도.


만약 12년 이후처럼 단기순환에 따른 회복이라면 길어야 1-2년.
그러면 아래 물가싸이클을 참고.


http://runmoneyrun.blogspot.kr/2016/03/the-end-of-current-business-cycle.html


China Inflation Rate

China Inflation Rate

China Inflation Rate

China Inflation Rate

China Consumer Price Index (CPI)
http://www.tradingeconomics.com/china/inflation-cpi


2014년 6월 23일 월요일

china pmi and difference - improved


http://runmoneyrun.blogspot.kr/2013/08/china-pmi-another-fake.html


hsbc flash china manufacturing pmi in Jun, 50.8


2012년 이후 거의 1년간 따로 놀던 두개의 pmi가 방향이 동조화 되어가고 있다.
방향도 일치하고 있고, 수준도 비슷해져가고, 차이도 pmi의 방향과 일치한다.

이전보다 믿을만하다.


2014년 4월 2일 수요일

spain, jew


http://www.nytimes.com/2014/04/02/opinion/repatriating-spains-jews.html

http://www.bloombergview.com/articles/2014-03-31/after-500-years-spain-wants-its-jews-back

"In reality, Spain’s immigration bill is the latest attempt to attract talent, ideas and money to an economy in need of all three. It’s almost poetic justice."

스페인이 1492년에 알함브라 칙령에 의해 스페인에서 쫓겨난 유태인들의 시민권을 회복시켜준다고 한다. 혈통을 엄격히 증명할 필요가 없고, 가서 살거나 기존의 국적을 버릴 필요가 없어서 유태인이라면 스페인/유럽의 여권을 언제든지 가질 수 있게 된 셈이라고 한다.

스페인 말고도 경제적으로 어려운 남유럽계의 국가들이 유태인의 정착을 유인했던 적이 있다고 한다.

스페인에서는 1600년대에 이슬람계 무어인들을 추방한 적이 있지만, 유럽에 퍼진 반이슬람 정서때문에 그들에게 스페인이 유태인들에게 했던 제안을 할 가능성은 별로 없을 것이라고 한다.

정의 실현과는 전혀 관련이 없는 일이라고는 하나 500년 이상 지난 역사적인 과오를 회복하는 실제적인 행위가 벌어지고 있는 것이다. 한국, 일본, 중국 간에는 당사자가 살아있는 경우에도 실질적인 회복이 이루어지지 않는 것을 고려하면 뭔가 아득한 느낌이다.

1392년 조선 개국
1492년 콜롬부스 아메리카 발견
1592년 임진왜란

그러고 보면 레콘키스타, 대항해시대, 알함브라 칙령과 유태인 추방 등이 모두 관련이 있는 사건이었을 것이다.


나중에 역사 공부는 다시 하고, 지금은 스페인에서 벌어지는 경기회복과 디플레이션의 부조화에 대해서나 생각해 보자.


http://economictimes.indiatimes.com/news/international/business/spains-march-pmi-sees-fastest-rise-since-april-2010/articleshow/33067816.cms

http://www.businessinsider.com.au/spanish-pmi-2014-4

2014년 3월 4일 화요일

pmi, kospi, fact, knowledge


ism pmi 와 미국 GDP는 관련성이 높다.
또한 ism pmi 와 kospi는 관련성이 높다.

통계학을 처음 배우는 사람들이 꼭 알아야 할 것이 상관관계와 인과관계는 구분해야 된다는 것이다.
대개는 거기까지만 공부한다. 한학기 또는 한권.
그런데 데이타 다루는 일을 20년 넘게 해도, 할 수 있는 얘기가 보통은 딱 거기까지이다.

그럼 인과관계를 어떻게 알 수 있나?
데이타를 넣으면 신통력을 가진 특별한 패키지를 돌려서 인과관계를 찾을 수 있나?
그럴 리가 없다.

요새는 빅데이타에 대해 비슷한 환상을 가진 사람들이 있다고 하는데 아직 한국에서는 그런 분석이 대중적이지도 않은 것 같으니...
뭐든 기계를 돌려서 주장할 만한 신기한 결론이 뚝 떨어지기를 기대하는 경우에, 대개는 의미없거나 믿을 수 없는 쓰레기가 나온다.
연구방법론 등에 관련한 책에는 좀 더 자세히 나와있기도 할 것이다.
그러나 생각나는 대로 나열해 본다.

일단 가설을 세운다. 천재가 아니면 상식적으로.
다음 가설을 뒷받침하는 증거를 모은다.
서로 독립적인 증거가 3가지가 쌓이면 일단 무언가를 주장한다.
2개 이하에서 주장하면 게으름뱅이 소리를 들을 수 있다.
신뢰도가 약한 증거로 주장하면 바보나 사기꾼 소리를 들을 수 있다.
갯수는 세기가 쉽지만, 신뢰도는 어떻게 판단하나?
그건 대개 말로 할 수 있는 것은 적고, 몸과 시간으로 배운다.

증거가 하나씩 더 추가될 때마다 확신의 강도가 기하급수적으로 증가하고, 목소리를 높일 수 있다.
반대 증거가 생기면 저울질을 시작한다.
비슷한 신뢰성을 가진 비슷한 갯수의 대립되는 증거가 보이면 가설을 장점 폐기한다.
그렇다고 그전에 한 말이 거짓말인가? 아니다.
왜? 그게 지식이 형성되는 과정이다.
그래서 지식은 자체보다 형성되는 과정이 중요하고, 출처가 중요하다.
내 머릿 속의 지식이든, 전체 사회의 지식이든 다르지 않다.

그러다 보면 몇개월짜리, 몇년짜리 사실과 그보다 오래 유지될만한 사실을 구분할 수 있다.
그러나 대부분의 사람들은 '우연히' 처음에 믿던 바를 그냥 믿는다.
기존의 지식과 부합하는 사실을 흡수하고, 대치되는 사실을 배격한다.
대개는 다르게 지식을 쌓아가는 방법을 모르기 때문이다.

내가 가진 지식이 의미가 있거나, 쓸모가 있으려면 끊임없이 생겨나는 새로운 증거로 시험을 해야한다. 그래서 검증을 통과해야 한다.
만약 새로운 사실이 기존의 나의 생각과 부합하지 않는다면 변화가 앞에 놓여 있을 가능성이 높다.

투자자로서는 기회가 발생하고 있는 것이다.


pmi가 내려가고 있는지, 딸꾹질을 한 번 한 것인지는 아직 알 수 없다.
그러나 관련된 증거들은 12월이 좀 유난했다는 점을 시사한다.
날씨때문인지는 여전히 알 수 없다.


경기지수 원지수는 상승중이다.
발표된 순환변동치도, 계산한 전년동월비도 우상향이다.
그러나 kospi가 다른 얘기를 한다.


ecri 스타일의 kospi growth도 지금 재미없다고 한다.


통계청의 경기지수는 이제는 전혀 쓸모가 없다.
적어도 나는 쓸모를 찾을 수가 없다.
그러나 그것만 빼면 함께 발표되는 나머지 지표들은 여전히 중요하다.


2013년 12월 5일 목요일

pmi - korea vs taiwan


한국 pmi는 판단하기 어렵고, 다른 지표와 비교하기도 어렵다.
대만은 한국과 비슷하지만, GDP에서도 pmi에서도 주가지수에서도 싸이클상 앞에 있다.


경기지수 20131205


순환변동치는 통계청 자료에서 확인하면 된다.
원지수는 2009년부터 별일 없이 우상향하고 있고, 전년동월비는 작년 올해 사이에 하향싸이클에서 벗어났다.
그렇기는 한데 12년 초에 개편된 선행지수는 아직 믿기 어렵다.
믿을 필요도 없다.


대신 kospi yoy, 금리차, 재고지표를 보는 것으로 충분하다.


금리의 하락 추세가 바뀐 것인가? 혹은 바뀔 것인가?
미국에서만 중요한 것이 아니다.

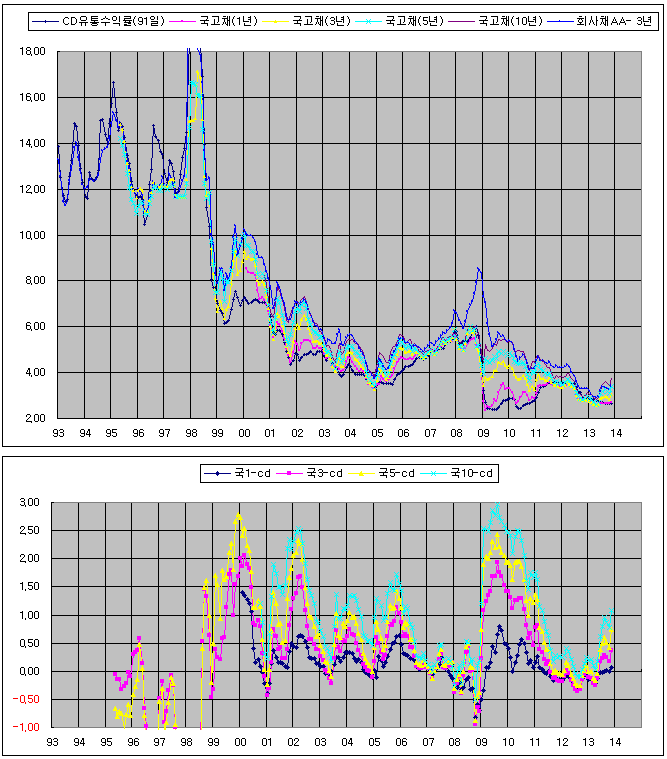
금리차가 오랫동안 0 아래에 있었지만, 벗어난 지 오래다.
2000년대에 두드러졌던 한국의 2년짜리 단기 경기싸이클에서 금리차 역전은 확실한 경기 저점의 신호였다.

2년 싸이클은 완전히 사라진 것인가?
그럼 금리차의 신통력은 사라진 것인가?
혹시 이제는 3년물이 아니라 미국처럼 10년물이 중요해진 것인가?

관찰할 필요가 있다.
그런데 아직 크게 변한 것으로 보이지는 않는다.


확대해보고 겹쳐본 것이다.
새로운 싸이클이 짧을지 길지, 길면 90년대처럼 4-5년 이상일지 혹은 미국처럼 10년까지 연장될지 아직은 시작이기 때문에 알 수 없다.
그런데 그점이 매우 중요하다.
2년짜리에서는 거의 반이 지나 간 것이지만, 10년짜리에서는 시작도 안 한 것이다.


다른 지표들에서 자취를 찾기 어려운 2년짜리 싸이클이 금리yoy에 살아있다.
이것이 재고와 관련이 있다고 보기도 쉽지 않으니 신기한 일이다.

금리yoy의 감소가 진행될 가능성이 높지는 않겠지만, 무시하기에는 중요한 가능성이다.
만약 내년 초까지만 금리상승이 진행되고 이후에 멈추거나 하락한다면 어떤 상황에서 가능할까?


실질금리.

미국에서도, 한국에서도, 일본에서도 중요하다.
그런데 미국, 한국은 숙제를 끝냈으니, 한동안 일본에서 매우매우매우 중요한 역할을 할 것이다.

다만 실질금리는 엔달러 환율에 직접적인 영향을 주는 것으로 보이지 않는다.
명목 금리/금리차가 환율에서는 여전히 중요하다. 비록 시장이 인플레이션/기대심리로 몇발씩 앞서가더라도.


브라질처럼 물가가 6-7%씩 상승하면  실질성장이 마이너스라도 명목 성장은 6-7%가 될 수 있다.
명목성장도 성장인가?
교과서적으로는 아니다.


일본처럼 디플레이션이 진행되었던 나라에서는 실질보다 명목이 중요하다.
GDP도, 소득도, 소비도.
아베가 성공하면 명목성장 4% 이상이 가능할 것이다.
그러면 정말 한국에 무슨 일이 생길까?


미국과 한국지수의 차이가 크다.
올해들어서만 그런 것이 아니고 11년 미국의 신용등급이 하향되고, 유로가 해체된다고 할 때부터 그렇다.

그런데 아직도 전년동월비로는 여전히 상당히 비슷한 양상을 보이고, 수치도 그저20%에 불과하다.
마치 금융위기 이전 벌어졌던 차이를 따라 잡으려는 것처럼 보인다.

금융위기 이전에 전혀 관련이 없어 보이던 한국과 미국의 경기싸이클은 이후 비슷해졌다.
금리차에서 보다 명확히 드러난다.

그래서 미국의 금리차가 어찌 될 것인가?
연준이 단기금리를 바닥에 붙여놓을 수 있는 한, 고용/물가지표가 개선되어서 장기금리가 올라가는 한 벌어질 것이다.
이것은 가정법이다.

그래봐야 얼마 남은 것 같지도 않다...


pmi가 미국에서는 gdp나 주가와 비교하는데, 여러모로 쓸만하다고 한다.
아직 한국에서는 잘 모르겠다.

미국 pmi를 한국지수yoy와 비교하면, 차이가 벌어지는 것이 보인다.
이것이 좁혀지려면 뭐가 필요한가?


출하보다 재고가 먼저 늘고 있다.
그나마 다행인 것은 둘 간의 차이가 줄지 않고, 그저 미지근하다는 것이다.
더 안 떨어지면 올라가겠지.


재고순환을 주가지수와 겹쳐놓고 보면 그럴만하다는 생각도 든다.


재고지수와 선행지수를 겹쳐보면 별로 어울리지 않는다.


그러고 보면 금리는 좀 더 금융시장에, 주가지수는 좀 더 실물시장에 가까와지고 있던 셈이다.
왜 사이좋던 애들이 따로 놀게 되었을까?


2013년 8월 1일 목요일

China pmi: another fake?


http://runmoneyrun.blogspot.kr/2013/07/chinas-data-fake-or-not.html

위 글은 중국의 수출, GDP 데이타가 의심스럽다는 주장을 다룬 것이다.
오늘 나온 7월 PMI 데이타도 의심하지 않을 수 없다.


통계국 PMI: 50.3으로 소폭 상승, 10개월째 확장.
HSBC PMI: 47.7로 11개월래 최저. 12년 8월의 47.6을 지나치면 2009년 3월 값과 비교해야 한다.

괴리가 더 커지고 있다.
만약에 GDP, 수출, PMI 세가지 데이타를 믿을 수 없다면 중국에 대해 믿을 수 있는 것은 없다.


예전에 화재예방 포스터에 이런 것이 있었다.

불불불 불조심
꺼진불도 다시보자


--------------
추가

어느 해설에 보니 두 지수의 차이가 통계국 PMI는 주로 대기업, HSBC PMI는 주로 중소기업에 대한 서베이를 바탕으로 하는 것이라, 기업군 간의 경기 차이를 반영한다고 한다. 그래서 두 지수간의 차이를 아래 보인다. 그러한 주장이 사실이라고 해도 두 지수 간의 차이는 2013년에 2008년처럼 또한 작년 하반기처럼 중국의 경기가 하락하고 있다는 것을 시사한다.

의심의 눈초리를 거두더라도 중국의 경기는 사람들이 인용하는 통계국의 대기업 pmi에 바르게 반영되지 않는 것이다. 그러니 굳이 의심을 거둘 필요없이 끝까지 의심하는 것이 현실적이다. 또한 아래의 차이와 유사한 궤적을 보이는 HSBC PMI가 중국의 경제 상황을 바르게 반영하고 있다고 보는 것이 합리적이다.


2013년 2월 1일 금요일

중국 PMI


국가통계국의 PMI와 HSBC의 PMI가 조금 다르다.
그러나 관련 데이타를 같이 보면 크게 다를 것도 없다.
아직은 회복의 기미가 나타났다는데 의미를 두는 정도로 충분할 듯.