2016년 1월 31일 일요일

dark history of daewoo - to be continued


http://runmoneyrun.blogspot.kr/2014/04/dark-history-of-daewoo.html


대우건설 -> 금호
대우전자 -> 동부
대우종합기계 (두산인프라코어) -> 두산/두산중공업
대우자동차 -> GM
대우조선해양 -> (한화) -> ?
대우인터내셔널 -> 포스코

대우증권 -> 산업은행  -> 미래에셋


금호가 살아났는지 알 수 없다.
동부는 금융을 제외하면 끝났다.
두산인프라코어는 공작기계 매각에 실패했다. 미국도 중국도 쉽지 않다.
대우조선해양은 주인을 찾지 못한 채로 거의 끝나간다.
대우자동차를 인수했던 GM은 금융위기시에 한번 망하고 나서 미국정부의 지원으로 살아났다.
대우인터내셔널과 POSCO의 시련은 진행 중이다.
대우증권을 보유했던 산업은행은 존재가치를 의심받고 있다.

http://www.yonhapnews.co.kr/bulletin/2015/12/26/0200000000AKR20151226031700002.HTML?input=1195m

일단 여기까지는 과거의 일이다.


미래에셋, 대우증권 인수로 ‘금융의 삼성’ 등극

http://jmagazine.joins.com/forbes/view/309981

미래에셋증권이 대우증권 인수를 확정했다고 한다.
합병후 자본금은 8조가 넘는다고 한다.

http://runmoneyrun.blogspot.kr/2016/01/els-risk-20160111_28.html

대우와 미래의 원금 비보장형 els를 합치면 11조가 넘는다.
무사하기를 빈다.


Natural gas - price vs inventory


http://runmoneyrun.blogspot.kr/2016/01/oil-revisiting-price-vs-inventory.html

기름에서 재고와 가격의 관계에 대해 확인했던 것이다.


http://www.eia.gov/forecasts/steo/data.cfm
http://www.eia.gov/forecasts/steo/query/

천연가스에 대한 재고 수치를 구할 수 있어서 관련성을 확인했다.


17년까지의 예측치를 포함하는 가격과 재고이다.
계절성이 높아서 인간의 눈으로 구분할 수 없다.
다만 14년 초 재고가 낮고 가격이 높았다는 것까지는 알 수 있다.
강추위로 미국이 얼어붙어서 gdp가 예상보다 낮아졌다는 시기이다.

계절조정을 하거나, yoy를 구해야 비교가능하다.


재고yoy(역축)와 가격을 비교했다. 예측치 제외.


재고yoy(역축)와 가격yoy를 비교했다. 예측치 제외.

가격과 재고와의 관련성은 명확하다.
재고가 몇개월 선행한다.

계절변동을 제거한 자료는 찾을 수 없고, 직접 계산하는 것도 복잡한 일이다.
그런데 base gas inventory라고 하는 자료가 있다.

base gas의 정의는 이렇다.
The volume of gas needed as a permanent inventory to maintain adequate reservoir pressures and deliverability rates throughout the withdrawal season. All native gas is included in the base gas volume.
https://www.eia.gov/dnav/ng/TblDefs/ng_stor_wkly_tbldef2.asp

명확한 의미를 파악하려면 적어도 5가지 이상의 개념을 파악해야 하니, 일단 수치를 확인해본다.
(아래 추가 참고)


장기 추이가 재고와 관련이 있다. 예측치 포함.
total inventory의 계절성은 보이지 않고, 값은 약40%에 해당한다.


사실
1) 장기적으로 가스 재고는 높은 수준이고, 가스 가격은 낮은 수준이다.
2) 단기적으로 가스 가격은 가스 재고의 변화속도와 방향에 뒤쳐져 있다.

전망 또는 감상
1) 가스 재고의 고점, 가격의 저점을 지났을 가능성이 있다.
2) 2005년 이전까지 장기적으로 가스가격과 연동되었던 기름가격의 하락압력은 점차 낮아질 것이다.
3) 최근 1년여간 높아진 기름값과 다른 자산 가격의 관련성은 점차 낮아질 것이다.


어떤 상품을 조사해도 결론은 같다.

가격은 수요와 공급이 결정한다.
재고는 수요와 공급의 차이이다.
가격과 재고는 관련성이 매우 높다.

-----------
추가

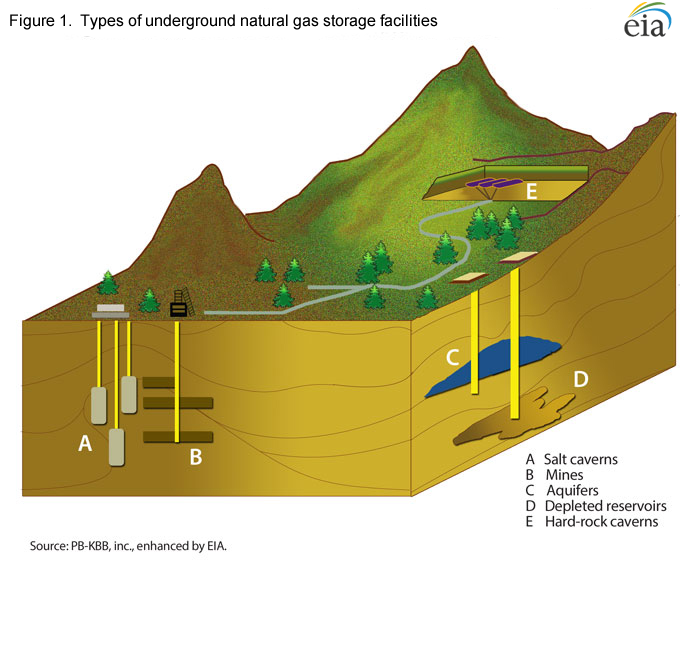
가스 저장
https://www.eia.gov/naturalgas/storage/basics/

Figure 1.  Types of underground natural gas storage facilities

소금 동굴, 광산, 대수층, 고갈된 가스전과 유전, 암석동굴


-----------


http://runmoneyrun.blogspot.kr/2016/01/oil-is-cheap-but-gold-is-not.html

ung, uso

http://www.ebn.co.kr/news/view/814178

http://runmoneyrun.blogspot.kr/2014/06/natural-gas-daewoo-posco.html


2016년 1월 28일 목요일

facebook 4q2015


http://investor.fb.com/results.cfm

성장률 50%, 이익률 40%.
사용자는 직선적으로 증가하지만, 매출, 이익은 지수함수로 증가.


els risk 증권사별 20160128


홍콩H지수 기초 ELS 낙인(Knock in)구간 분석 및 증권사 리스크 점검, 홍준표
http://www.nicerating.com/research/researchAll.do


나이스의 보고서에 6개월전 기준의 한기평의 보고서 그림(아래)와 똑같은 방식으로 작성한 그림이 나온다.
현대처럼 일부 감소한 증권사가 있지만, 대부분 증가했다.

하나, 대신, 신영, kb의 els 발행 잔액, els/자기자본 비율은 여전히 주목할 만하다.
이 중에서 하나, 대신은 dls 발행 잔액도 6개월 전 매우 높았다.


els risk 증권사별 20160111
http://runmoneyrun.blogspot.kr/2016/01/els-risk-20160111.html


synchronized market - 20160127


시장이 동조화되면 위험의 확산, 전이, 전염이 발생하기 좋다.
시장에 위험은 항상 존재하는 것이니 동조화 자체를 위험이 증가된 증거로도 볼 수 있다.
가격의 미스매칭에서 투자기회를 찾는 목적뿐 아니라, 시장의 위험을 '느끼기' 위해 시장내의 변동성뿐 아니라 시장간의 동조화도 관찰할 필요가 있다.

최근 원자재, 환율, 주식시장의 동조화가 심해져서 궁금하면 아무거나 그냥 하나만 봐도 될 정도.
조금 빠른 것이 기름 선물.


oil yoy
dollar yoy


cnyusd
hscei


http://runmoneyrun.blogspot.kr/2016/01/oil-revisiting-price-vs-inventory.html?utm_source=BP_recent


http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-pmi-2.html


http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-ism-pmi.html


2016년 1월 26일 화요일

spillover from china


http://www.worldbank.org/en/publication/global-economic-prospects

http://www.worldbank.org/content/dam/Worldbank/GEP/GEP2016a/Global-Economic-Prospects-January-2016-Spillovers-amid-weak-growth.pdf


아시아 태평양 지역의 경제에 대한 분석 중 73페이지 이후의 박스 내용을 볼 만하다.
모델을 이용해서 중국, 일본, 일본제외g7 등의 성장 둔화시 나타날 수 있는 성장률의 변화를 추정한 것이다.


BOX 2.1.1 Regional integration and spillovers: East Asia and Pacific


중국, 일본의 성장률 1% 변화에 대한 각국의 성장률 반응을 계산한 것이다.
그런데 한국의 높은 무역의존도, 한국의 수출과 수입에서 차지하는 중국의 큰 비중에도 불구하고 중국 경제성장 둔화의 효과는 적다.
한국이 일본과 비슷한 정도의 영향을 받지만, 오차가 더 크기 때문에 유의미한 영향을 받지 않을 가능성이 높다.
일본의 영향은 더 적어서, 한국은 중국과 더불어 의미있는 영향을 받지 않는다.
한국 GDP의 수출에 대한 의존도가 높지만, 수출 지역, 수출 업종이 다각화 되어 있다는 점이 중요한 이유 중 하나일 것으로 본다.

중국 성장률의 감소가 더 클 경우,  중국, 일본, 유럽, 미국 등 주요국의 동시다발적인 둔화가 나타날 경우, 금융시장의 패닉이 실물에 전염될 경우 등에는 비선형적인 관계를 보일 수 있다.
중국이 연착륙할지, 경착륙할지, 바닥에서 새로 시작할지 알 수 없지만, 위 그림은 경착륙 정도까지는 참고자료가 될 만하다. 
위 그림으로 중국이 망하면 한국도 망할 수 있다는 일반적인 믿음을 뒤집을 수는 없지만, 중국이 적당히 망하면 한국은 안 망할 수도 있다는 생각을 해 볼 수는 있다는 것이다.

금융시장 자체는 실물시장보다 더 빨리 더 크게 반응하는 것이 정상이고, 공포가 지배하는 상황에서는 펀더멘탈은 의미없다. 다만 중국발 패닉이 발생하면 이후 어떻게 대응할지는 펀더멘탈이 중요한 고려사항이기 때문에 미리 확인해 둘 필요는 있다고 본다.


trade, export, import


http://stat.kita.net/stat/world/trade/CtrImpExpList.screen
http://stat.kita.net/stat/world/major/KoreaStats.screen
http://stat.kita.net/stat/world/major/ChinaStats.screen
http://stat.kita.net/stat/world/major/JapanStats.screen

http://atlas.media.mit.edu/en/profile/country/kor/
http://atlas.media.mit.edu/en/profile/country/chn/
http://atlas.media.mit.edu/en/profile/country/jpn/

http://wits.worldbank.org/countrysnapshot/en/CHN

http://dfat.gov.au/trade/resources/Pages/trade-and-economic-fact-sheets-for-countries-and-regions.aspx