2017년 9월 27일 수요일

미국 원전 건설 산업 - permit vs operation


미국 원전 모두 폐쇄 보고서
http://hkconsensus.hankyung.com/apps.analysis/analysis.downpdf?report_idx=445263

미국 원전 산업에 관한 증권사 보고서의 그림에 약간의 궁금증이 생겨서 eia에서 자료를 확인했다.


https://www.eia.gov/todayinenergy/detail.php?id=2030#


분위기 파악에는 충분하지만, 너무 다닥다닥 붙어있고 누적치가 있어야 비교할 수 있어서 데이타를 다운받아 다시 그렸다.


같은 그림을 확대한 것이다.
화살표는 스리마일 사고이다.
이후에 원전 건설 허가가 나지 않은 것은 이해가 된다.

그런데 78년 이미 허가가 없다는 것은 잘 이해가 안된다.
더구나 77년부터 급감했다.

오일쇼크는 73년말, 79년 두번이다.
78년에 이미 원전허가가 필요수준에 도달했거나, 우라늄값이 폭등을 해서 수익성에 문제가 생겼거나, 원전건설기술자들이 24시간 일하고 있어서 추가건설이 불가능했거나 여러가지가 가능하다.
초호황에는 모든 일이 한번에 전부 다 생긴다.

우라늄값 폭등은 확인했다.
더 급격할 뿐 기름값 폭등과 동행한다.
나머지는 확인한 바 없다.


일단 보고서의 그림과 비교를 위해 누적했다.
신기한 것은 허가받은 생산량을 전부 채웠다는 것이다.
검색된 그림 중 일부는 다르게 표시되어 있다.


79년 사고 직전부터 허가와 운영사이의 기간이 6-7년에서 10년 이상으로 늘어나서 89년에 운영을 시작한 원전은 77년 이전에 허가를 받은 것이고 건설에 자그마치 22년 이상이 걸린 것이다.

미국만 이렇게 원전 건설에 차질이 발생했을 리가 없으니 찾아봤다.

http://euanmearns.com/how-long-does-it-take-to-build-a-nuclear-power-plant/
원전 건설기간에 대한 상세한 분석자료가 존재한다.

대개는 10년 이내이지만, 15년에서 20년까지도 걸리고, 일부 후진국에서는 30년씩 걸리기도 한다.
400여개의 평균은 7.5년 정도라고 한다.
미국은 이미 1976년에 평균 그 정도의 건설기간이 필요했고, 이후에 건설기간이 급격히 늘어났다. 기간이 연장될수록 비용이 증가하고 수익성이 떨어지는 것은 불문가지.

유진증권 보고서의 그림을 여기서 비교해보자.


eia가 계속 말을 바꾸거나 생거짓말을 하지 않는다는 것, 보고서나 보고서가 인용한 다른 곳의 자료도 거짓이 아니라는 전제 하에 들여다보자.

eia에 따르면 1969년까지 미국에 운영되는 원전은 존재하지 않고, 1964년에야 원전 허가가 신청되었다.
그런데 1958년에 운영되고 있는 원전의 존재는 무엇인가?


아마도 원전 건설을 위해 설립된 회사나 위원회가 공식적인 활동을 시작해서 비용을 쓰기 시작한 시점이 아닐까 추정한다.
더 조사하기는 어려우니, 그렇게 인정하고 그림을 보면 1958년부터 1969년까지 건설중인 원전의 숫자가 십여개 존재하고, 69년부터 운영을 시작하고, 1973년부터 허가 숫자가 급증하기 시작하고, 1979년 이후 완공원전의 수가 증가한다.
결국 보고서의 그림은 정확하게 오일 쇼크와 원전의 숫자가 관련되도록 특정한 기준으로 선택한 숫자들이라고 볼 수밖에 없다.


eia의 자료는 오일쇼크 이전에 존재하는 원전용량의 60%에 상당하는 허가가 신청되었고, 73년 이후 다시 한번의 붐이 발생해서 40%에 해당하는 원전용량이 신청되었다는 것이다.
79년 스리마일 사고 이전에 이미 원전 허가 신청이 사라져서 스리마일 사고는 원전건설 기간을 연장시켰을 뿐 원전의 숫자, 용량에는 영향을 주지 않았다.

그림들이 전부 진실을 말하고 있다고 보면, 어떤 그림을 선택하는가는 화자의 의도에 따라 결정적으로 달라질 수 있다.
여기까지 목적은 달성했다.


그런데 자료에 있는 permit이 흥미를 자극한다.

미국 주택시장 붕괴 2 US burst - building permit/completion ratio, sold/for sale ratio
http://runmoneyrun.blogspot.kr/2017/09/2-us-burst-building-permitcompletion.html


미국 주택건설에서 건축허가/완공 비율이 미국주택경기의 하강을  몇년씩 빨리 알려준다는 사실을 확인했기 때문이다.


이렇게 빅싸이클이 지나간 원전건설산업에서는 허가/완공비율이 어떤 모습이 보일까?


운영시작을 완공으로 보면, 아예 완공이 없거나 허가가 없는 시절이 있으니 비율을 보기는 어렵고 permit과 operation의 차이를 확인했다.

이미 68년에 고점이고, 완공이 시작된 이후에는 70년이 고점이고, 허가가 존재하는 시기에는 76년이 고점이다. 이후에 허가가 없는 시기에도 차이를 계산할 수는 있으나 큰 의미는 없다.

확실한 것은 permit과 completion의 비율이 경기가 존재하는 건설이든, 빅싸이클로 끝나는 건설이든 고점을 충분히 미리 알려준다는 것이다.

다시 올라갈 증거가 없으면 싸이클 하락은 조심하거나 오래 기다려야 하고, 빅/슈퍼싸이클의 하락은 목숨을 걸고 탈출해야 한다.


누적치의 차이를 표시했다.
건설중인 원전의 규모라고 볼 수 있다.
변곡점에 표시한 화살표가 연도별 수치에 표시한 화살표와 같은 위치이다.
슈퍼싸이클, 빅싸이클에서 나타나는 업황의 변화를 허가와 완공의 차이 혹은 비율로 파악할 수 있다는 것이다.

무엇으로 보든 변곡점이 나타난다.
노이즈인지 회복될지는 사후에 판단할 수 있다.

혹시 원전건설에 관심이 있었다면 저 위의 그림과 숫자 하나하나를 검증할 필요가 있을 것이다.
내가 보기에는 적극적인 찬성론자, 적극적인 반대론자 중에 거짓말을 밥먹듯이 하는 사람들이 버글버글하다.


------------
추가

일본 방사능의 현실
http://runmoneyrun.blogspot.kr/2013/07/blog-post_9418.html

4년전 김익중이 일본의 방사능 오염에 관한 괴담을 만들어 퍼뜨리던 시절 썼던 글이다.
최근 본 글에 비슷한 내용이 더 신빙성있게 쓰여 있다.

김익중의 강남위원회 강연에 대한 반박
http://www.justice21.org/99320

그자가 문재인과 함께 탈원전을 추진하는 대장노릇을 하는 모양이다.
정의당도 탈원전이 당론인 것 같고, 김익중을 불러다 시킨 강연에 대해 정의당원이자 유럽에서 입자물리학을 연구하는 물리학자가 반박하는 글을 올렸다.

현 정권 탈원전 정책의 핵심에 있는 자의 실체를 보여주는 진솔한 글이다.


한국의 전세비율 vs US Price to Rent Ratio


해외 부동산 자료는 price/rent, price/income, price/cpi 처럼 가격을 다른 지표로 나누는 형식이다.
주식에서 price/earning, price/book, price/cash flow를 보는 것과 방향이 같다.

한국은 전세/매매 비율을 주로 보고 kb가 발표하는 것도 매매가 대비 전세비율이다.
외국과는 방향이 반대이다.


밤색선이 Price/Rent이다.
이것이 미국, 유럽식이다.

http://runmoneyrun.blogspot.kr/2017/09/100-unbelievable-us-real-rent.html
http://runmoneyrun.blogspot.kr/2017/09/really-doomed-us-real-house-price.html
http://runmoneyrun.blogspot.kr/2017/09/house-price-vs-owners-equivalent-rent.html

이전 글에서 House/Rent가 주택의 투자가치와 비례하는 것으로 가정했었다.
이것은 rent상승률이 주택의 사용가치를, 집값상승률에서 rent상승률을 뺀 것이 투자가치를 반영한다는 쉴러교수의 생각과 다르지 않다.

House/cpi = House/Rent * Rent/cpi   전체가치 = 투자가치 * 사용가치
Rent/House = (Rent/cpi)/(House/cpi)   전세비율 = 사용가치/전체가치

전세비율 혹은 Rent/Price는 투자가치(Price/Rent)의 역수라고 보는 것이고, 주택가격에서 사용가치가 차지하는 비중과 비례할 것이라고 보는 것이다.

만약 미국에서 전세라는 것이 대중적이라면 한국처럼 집값과 전세값을 직접 비교할 수 있으니 더 쉬울 것이다.
그러나 개별 집값, 전세값, 임대료를 몰라도 집값, 전세값, 임대료의 지수를 같은 조건에서 비율로 비교하는 것은 충분히 의미가 있다.


국민은행에서 발표되는 매매가 대비 전세비율과 직접 계산한 전세지수/매매지수는 성격은 같으나 같은 값은 아니다.
개별 주택에서 확인한 비율의 평균과 평균지수의 비율은 다를 수 밖에 없다.

전세비율 고점 vs 미분양 저점
http://runmoneyrun.blogspot.kr/2015/05/vs.html

전체 추세가 비슷하다는 점은 과거에 확인했다.
그러나 고점의 위치는 1-2년까지 차이가 날 수 있다.
최근에 이 값을 확인했던 것은 정부가 부동산 대책을 내놓기 전이었다.

서울 아파트의 가격 탄력성
http://runmoneyrun.blogspot.kr/2017/07/blog-post_19.html

당시에 확인했던 전국자료를 최근 조사한 미국의 전국자료와 비교했다.
한국자료는 1986년부터 시작하기 때문에 fred의 쉴러지수로 커버하고 남는다.


위는 한국의 전세/매매 비율이고 아래는 미국의 Rent/Price 비율이다.
미국자료의 기준을 한국처럼 2015년 12월 =100으로  맞추었다.
눈으로 비교하기 쉽게 크기, 시작점, 색을 맞추었다.

회색으로 음영처리된 미국의 침체기에 한국경제에도 둔화가 발생한다.
여기에 한국의 외환위기, 카드대란정도를 추가하면 중요한 경기 저점은 포함된다.

미국의 rent는 상대적으로 변동이 적은 우상향 직선에 가깝다.
그래서 미국의 rent/price는 집값이 결정하는 것처럼 보인다.
이것은 한국에서 집값, 전세값을 모두 고려해야 겨우 이해되는 난해한 전세비율과 비교되는 점이다.


일견 전체 그림이 많이 달라보여서 비교할 것이 있나 싶을 정도이다.
그러나 언급할 점이 없는 것은 아니다.

1)
한국에서 집값이 급격히 상승한 두 시기 노태우, 노무현의 시절 비율이 감소한다.
미국도 비슷한 시기에 감소했다.
다만 최근 미국집값의 상승으로 미국의 비율이 감소하고 있는 것이 두드러진다.
이에 비해 한국은 대부분의 지역에서 최근 1-2년 사이 고점을 확인하고 본격적인 하락이 발생하기 직전의 상황이었다.


2)
한국의 경기싸이클은 금융위기 이전에는 미국보다 짧은 재고싸이클이 두드러져서 다르게 보이기도 하나 금융위기 이후에는 차이가 없을 정도로 동조화되었다.

한국, 미국, 어디가 강할까 kospi, sp500
http://runmoneyrun.blogspot.kr/2017/09/kospi-sp500.html
경기순환 20170913
http://runmoneyrun.blogspot.kr/2017/09/20170913.html
경기선행지수, 착각, 착각, 완전한 착각
http://runmoneyrun.blogspot.kr/2017/09/blog-post_12.html

그런데 저 Rent/Price 비율은 한국이 미국을 2-3년 차이를 두고 따라가고 있는 것처럼 보인다.
98년의 외환위기가 깊은 흔적을 남겼는데도 미국비율이 한국비율을 일정한 간격으로 선행한다는 점은 한국의 미래를 점치고 싶을 때 중요한 참고사항이 될 수 있다.

현 정권의 부동산 정책이 어떤 영향을 줄지 아직은 판단하기 어려우나, 미국이 한국의 미래를 보여준다면?


3) 한국의 자료는 86년 이후로 매우 짧다. 미국의 자료는 아래 그림처럼 100년이 넘는다.

과거를 기준으로 삼으면 위의 비교가 끝이지만, 현재를 기준으로 과거로 연장하면서 비교하는 것은 한국자료가 없어도 상상력으로 채울 수 있다.


미국에서 집값/임대료의 비율(투자가치, 노란선)이 급상승한 시기는 2차대전후, 오일쇼크, 서브프라임버블 세 시기이다.
한국도 한국전쟁후, 오일쇼크, 버블세븐기에 그런 과정을 겪었을 것으로 추측할 수 있다.
그렇게 본다면 미국부동산의 미래가 무엇이든 한국과 별개의 문제는 아닐 것이다.


요약

1) 미국의 price/rent 비율은 뒤집어서 한국의 전세비율과 비교할 수 있다.

2) 비교해보면 한국의 전세비율이 작성되지 않은 과거, 전세비율이 아직 실현되지 않은 미래가 보인다...는 상상을 하게 된다.


시나리오 1 - 대중 혹은 부동산전문가들

요즘 부동산 전문가들은 정부의 부동산정책이 효과를 발휘해서 집값을 잡게되면 전세값이 올라갈 것이라고 보는 듯하다.
그러면 전세비율이 상승한다.
전세비율이 집값, 전세값을 추종하는 보조지표라는 사고 구조에 기인한다.


시나리오 2 - 나

내가 본 전세비율, price/rent는 금융시장, 부동산시장을 지배하는 더 중요한 요소인 투자가치를 반영하는 것이고 집값, rent에 우선한다.
2차대전후 미국을 지배했고, 아마도 한국도 점점 같은 영향을 받았을 것이다.

1) 미국의 전세비율이 내려가고 있고, 한국의 전세비율이 미국을 2-3년 내에 따라간다.
2) 정부의 노력으로 한국의 집값이 내려간다.

이런 조건에서 전세값이 올라가서 전세비율이 높게 유지되거나, 상승하는 일은 발생하지 않는다.
만약 정부가 집값을 효과적으로 때려잡게 되면 전세값이 더 빨리 내려가서 전세비율이 미국을 따라가게 되는 것뿐이다.

나의 사고구조에서 전세비율의 하락은 피할 수 없다.
집값이 내려가면 전세값이 더 내려가서 갭투자자들의 지옥이 펼쳐진다.
그들만의 지옥은 아닐 것이다.


2017년 9월 26일 화요일

믿을 수 없는 100년 간의 미국 실질임대료, unbelievable US Real Rent


정말 불길한 미국실질주택가격 really doomed US real house price
http://runmoneyrun.blogspot.kr/2017/09/really-doomed-us-real-house-price.html

real house price = (house price / rent cpi) * (rent cpi / cpi)
real house price' = (house price' - rent cpi') + (rent cpi' - cpi')
주택가격을 위와 같이 두개로 분해할 수 있다.
total value = investment value * use value
total value' = investment value' + use value'

소유주임대료등가치(OER)는 사용가치, 집값과 OER의 차이는 투자가치를 의미한다는 것이 처음 생각이었고, 쉴러교수의 글에서 비슷한 견해를 발견할 수 있었다.

실러교수의 미국주택가격 130년 History of US home price by Shiller
http://runmoneyrun.blogspot.kr/2017/09/130-history-of-us-home-price-by-shiller.html

길게 보기 위해 일부러 쉴러교수의 집값을 내려받아 그렸으니, OER대신 사용할 임대료만 추가하면 주택의 사용가치와 투자가치의 역사를 확인할 수 있다.
처음이 어렵지 추가하는 것은 조금 쉽다.


그려보고 나니 글자 그대로 미국 임대료를 믿을 수 없다.
그런데 믿지 않을 수도 없다.

왜 그런지 보자.


미국의 rent cpi를 fred에서 내려받아서 쉴러교수의 명목주택가격지수, cpi에 추가했다.
1915년부터 제공하기 때문에 기준은 1915 = 100으로 바꾸었다.
쉴러지수가 52년까지는 연단위 이후에는 월단위로 제공되기 때문에 그것도 똑같이 맞추었다.

파란 박스, 그 이전과 이후는 조금 다르다.
파란 박스 기간에는 세 가격이 일정하게 움직였다.
1941년부터 5년 동안 집값과 물가가 뛰는 시기를 제외하면 1915년부터 1990년대 중반까지 비슷하다고 볼 수도 있다.
파란 박스 이후는 서브프라임거품기라고 볼 수 있다.

굳이 박스를 표시한 것은 그 기간동안 집값, 임대료, 물가가 같이 움직인다는 것을 강조하기 위함이다.
로그축이라서 같은 기울기는 어디서나 같은 변화율을 나타내는 것이고 yoy볼때보다 노이즈에 현혹되는 일이 적다.

80년대 후반부터 집값이 더 올라갔으나 만약 90년대 후반 이후 서브프라임모기지사태까지의 급등이 없었다면 특별히 언급할 필요도 없었을 것이다.

다시 정리해보자.
1940년대의 몇년을 제외하면 1915년부터 1990년대 중반까지 집값, 임대료, 물가는 비슷하게 움직였다.
같은 방향이었고 속도도 비슷했다.


그런데 실질가격을 확인해보면 90년대 중반 이후의 미친 집값보다 더 눈에 들어오는 것이 있다.

임대료가 1915년부터 1980년까지 물가보다 덜 올라가서 반토막이 났다.
실제로 급하게 실질임대료가 내려가는 구간은 1910년대의 몇년, 1940년대의 몇년이다.

1910년대는 미국에서 최고의 호황(new era, 1990년대의 신경제보다 더한 붐)이라고 할 수 있는 1920년대를 맞이하기 직전이다.
1940년대 초중반은 1960년대 말까지 다시 한번 장기 호황을 맞이하기 직전이다.

http://runmoneyrun.blogspot.kr/2016/02/once-in-lifetime-opportunity-2016.html
채권과 주식의 10년 실질총수익률을 비교한 것이다.
생생한 비교를 위해 연간수익률로 환산하지 않았다.
미국 주식 최고의 10년은 대공황 전에 지나갔다.

틈만 나면 들여다보는 그 글에서 또 따왔다.
미국주식, 채권시장의 실질 총수익률을 rolling 10yr return으로 비교한 것이다.
실질 임대료가 내려가는 시기는 '우연히' 엄청난 시기 직전이었다.

게다가 두 그림을 비교해보면 따로 볼 때는 두드러지지 않던 시기가 두 개 눈에 들어온다.
1980년 직전, 2010년 전후 실질임대료가 덜 화끈하게 내려가는 것이 보인다.
real rent 하락기가 호황기 앞에 혹은 근처에 있는 것이 cpi때문일 수도 있고, rent때문일 수도 있고, real rent때문일 수도 있고, 전혀 다른 공통의 원인 때문일 수도 있다.
그러나 뒤에 벌어진 일까지 고려하면 우연일 가능성은 없다.


일단 요약
미국에서 실질임대료의 하락은 호황의 서막일 수 있다.
지금은 그런 시기가 아니다.


이제 임대료 감상은 마치고 원래의 관심사로 돌아가자.
멀리 있어 불편하니 한 번 더 붙인다.


전에 주택의 투자가치, 사용가치를 쉽게 확인하기 위해 물가를 (나누지 않고) 빼주는 조작을 했다.
장기 자료에 그런 수를 부려보니 변화율이 너무 커서 로그를 취하지 않고는 전반부를 볼 수 없다.로그를 취하려면 실질임대료의 마이너스를 잘 처리해야 하는데 상당히 번잡하고 더 심한 꼼수로 보이게 된다.
결국 실질 임대료가 100년동안 하락하는 믿을 수 없는 일이 벌어졌기 때문이다.


그래서 그냥 실질지수에 화살표로 경기확장기의 투자가치가 드러나게 표시했다.
임대료는 사용가치이고, 화살표로 표시한 부분이 투자가치이다.

차이를 표시해보면 70년대말, 80년대말의 투자가치 증가폭이 이전보다 크지만 일상적인 변동수준이다.
파란 점선으로 표시한 부분은 실제로 침체를 겪지 않았지만, it버블붕괴의 영향을 받았다면 기록되었을 고점 위치에 가상의 고점을 표시한 것이다.
이후의 굵은 화살표는 첫번째 버블과 가상의 두번째 버블을 표시한 것이다.

가상의 부동산버블.
현실화될지 지켜보자.


이제 내가 왜 미국의 실질 임대료를 믿을 수 없다고 했는지 얘기할 차례이다.
100년이라는 기간 동안 실질집값은 두배가 되었고, 임대료는 반이 되었다.
일단 반토막이 되었다는 것도 믿기 쉽지 않다.

그런데 그 덕에 투자가치가 집값에서 차지하는 비중이 과거에 0%에서 지금은 70%가 되었다.
이게 정말일까?

임대료 cpi가 현실을 반영하고 있는 것일까?
고급주택은 임대료 산정에서 아예 제외하나?

만약 저 그림이 진실을 얘기하고 있다면 어떻게 해석할까?

미국은 1940년대에 어마어마한 투기광풍이 불었고, 집값의 50%를 투자가치로 채워버렸다.
착각하지 말 것은 임대료가 내려갔다는 것은 아니고, 집값이 엄청 올라가서 그렇게 되었다는 것이다.
그 거품이 전혀 빠지지 않다가 90년대 이후 다시 한 번의 투기광풍이 불어서 그 거품이 두배로 커져버렸고, 이제 원래 그 자리에 있던 것처럼 버티고 있는 중이다.

만약 대공황에 버금가는 상황이 발생한다면 2012년의 150근처가 저점이 아니고 60 근처가 저점이다. 그래야 수영장에 물에 빠진 후 빤스를 내리고 있는 모습이 나타나는 것이다.

지금도 거품이 완벽하게 사라진다면 200에서 60까지 내려가야 한다.
70%가 빠질 수 있다는 것이 믿어지나?
만약 더 올라서 300에서 내려온다면 80%가 빠져야 한다.
미국이 망하면 가만히 혼자 죽겠나?

미국에 부동산버블이 다시 붕괴한다면 그것은 서브프라임으로 겪은 붕괴수준이 아닐 것이다.
그러니 그런 일이 발생하게 두면 안 된다.
이상하게 찾아보면 찾아볼수록 미국 부동산시장의 무서운 모습이 보이는 것 같다.
착각이었으면 좋겠다.
그냥 미국 임대료, 미국 물가가 미국정부의 조작이라고 해도 좋겠다.

만약 위의 실질임대료, 실질집값이 현실을 정확히 반영한다면 미국과 전세계의 미래를 위해 임대료가 빨리 집값을 따라잡는 것이 최선이다.
집값이 상승하거나 횡보하는 것인 최선인 상황은 고려의 대상이 아니다.
이미 거품이 너무 크다.
이것이 최선이라는 것을 미국의 고통받고 있을 세입자들이 받아들일 수 있을지는 다른 문제이다.


http://runmoneyrun.blogspot.kr/2017/09/house-price-vs-owners-equivalent-rent.html
이 30여년간의 그림을 보면서 걱정했던 것은 애교였다.
12년에 거의 바닥까지 내려왔다고 생각했던 것은 완전한 착각이었다.


---
추가


1915년 기준의 명목집값, 명목임대료, 물가 들간의 차이를 구하면 이렇게 된다.
상승률의 차이를 얘기할 수는 있다.
그러나 이대로 로그를 취할 수 없으니 자꾸 확대해 볼 수 있지만 전체를 파악하기 어렵다.
그래서는 힘들게 연장한 보람이 없다.
너무 길어져서 빼버릴까 하다 감상용으로 추가한다.


이 그림의 노란선은 투자가치를 나타내는 선이다.
위의 화살표 잔뜩 붙은 그림으로 투자가치를 판단하는 한계나 잠재적인 오류의 가능성은 갖지 않는다.

total value = investment value * use value
house/cpi = (house/rent) * (rent/cpi)
파란선 = 노란선 * 분홍선

맨 위에 언급한 것처럼 이렇게 곱해진 식이 의미하는 바는 머릿속에 직관적으로 들어오지 않는다.
그러나 노란선이 내가 주장했던 투자가치의 변화를 가장 잘 반영하고 있을 가능성도 있다.
또 이전 그림들보다 세상이 안전해 보인다.
또 임대료가 올라야 지구가 망할 가능성이 감소한다는 얘기를 이해하기 쉽다.


실러교수의 미국주택가격 130년 History of US home price by Shiller


fred에서 제공하는 케이스쉴러전국주택지수는 1970년대 이후이다.
다른 부동산지표들과의 비교는 편하게 했으나, 역시 역사는 길게 봐야 맛이다.

http://www.econ.yale.edu/~shiller/data.htm


쉴러교수가 제공하는 주택가격으로 1890년까지 과거로 돌아갈 수 있다.

이 주택가격의 기준을 앞서 그렸던 1982년 12월 기준으로 바꾸어서 fred의 자료와 같은지 확인했다.


이것은 쉴러교수 홈페이지의 엑셀자료로 그린 것이다.


http://runmoneyrun.blogspot.kr/2017/09/house-price-vs-owners-equivalent-rent.html

이것은 fred의 자료로 그린 것이다.
두개가 똑같다.

노이즈 정도의 차이가 나는 것은 아마도 cpi sa(계절조정)와 nsa(안 계절조정)의 차이로 보인다.
그러니 다시 그릴 필요는 없다.
계절조정자료는 전월비 그리는 경우가 아니면 이래도 저래도 상관없다.

두 자료가 같다는 것을 확인했으니 다시 길게 보자.


쉴러교수가 2000년에 '이상과열'(1판, 이강국 역, 2003)을 출간하면서 주식시장의 과열을 경고(실제로는 붕괴 선언)했다.

2005년에 '비이성적 과열' 2판(역시 이강국 역)을 출간하면서, 종종 인용되는 위의 그림을 넣고 부동산시장의 과열을 경고(실제로는 또 다시 붕괴 선언)했던 것 같은데 나는 2판을 보지 않았다.
제목이 같았으면 봤을까 하는 아쉬움은 있다.

내가  보지 않았던 비이성적 과열 2판에만 이 그림이 나오는 모양이다.
1판은 아무리 뒤져도 안 보인다. 2판은 도서관에서 찾아볼 생각이다.

그런데 2판이 문제가 아니라, 나는 쉴러교수가 조만간 비이성적 과열 3판을 내지 않을까 의심스럽다.
주제가 최근에 경고한 주식인지, 혹은 부동산인지, 채권인지, 모든 자산일지 그것은 모르겠다.


명목가격, 물가를 비교한 것이다.
둘의 가격상승이 수십배이기 때문에 로그축에 표시했고, 2배 상승에 불과한 실질가격은 바닥에 깔려있다.

필요하면 쉴러교수같은 고수는 위에서처럼 섞어서 비교할 수 있지만, 나같은 초보는 원칙대로 명목은 명목끼리 비교해 볼 필요가 있다.
그러니 물가와 명목집값을 보자.


장기추세는 같다.
그러나 1940년 이후 차이가 벌어지기 시작해서 80년째 벌어지고 있다.
물가가 지속적으로 오르는 것도 인류역사에서 최근에 나타난 '역사적인 현상'이지만, 많은 실질가격들이 지속적으로 오르는 것도 '역사적인 현상'이다.
당연하지 않은 것을 지금은 다들 당연하게 받아들이고 있다.
나는 아직 왜 당연한지 잘 모르겠다.
만약 당연하지 않은 것이 사실이라면 '먼' 미래는 잔 계산이 필요없을 정도로 명확하다.


1920년대의 미국 플로리다의 부동산과열은 역사에 기록된 현상이다.
그러나 위의 명목, 실질 집값에 흔적이 없다.
오히려 물가상승이 급격했던 (1차대전때문일 수도) 1910년대를 넘기고 20년간 물가는 대호황, 대공황 전체를 관통하면서 하락했고, 집값의 추이는 물가와 같다.
물가가 다시 오른 것은 40년부터이고 미국주택의 본격적인 상승도 이 시점에 시작했다.
그러니 플로리다는 제주도같은 특별한 장소일 수도 있다.


대 호황은 물가와 금리가 동시에 낮을 때 온 적이 없다.
http://runmoneyrun.blogspot.kr/2016/02/once-in-lifetime-opportunity-2016.html
저물가, 저금리가 지배하는 시기의 시장이 이렇게 비싼 적이 있나?
저물가: **, 20, 30, **, 50, 60, **, 80, 90, **, 2010
저금리: **, **, 30, 40, 50, **, **, **, **, **, 2010

그래서 대문에 걸어놓고 배째고 있는 저 글에서 유치원생의 손계산을 열심히 했던 것이다.
저물가, 저금리가 심했던 30년대, 50년대는 어떤 면에서 봐도 장기 경기의 바닥이다.
실질금리는 이 상황을 더 잘 드러낸다.

금융위기 이후 2010년대가 저물가, 저금리, 마이너스 실질금리로 특징지어지는 시기가 맞다면 침체기인 것은 아닐까?
특히 2014년 이후는 그 점이 더 확실하다. 마치 1930년대인 것처럼.


지금 자산가격은 20년대와 비슷하고, 물가는 30년대와 비슷하다.

그래서 지금이 불황인가? 호황인가?
불황에 역사적인 초대형 거품이 발생했다가 꺼질 수 있나?

낮게 측정되는 물가, 낮아보이는 금리가 실제로는 그렇지 않은 것일까?
다시 말하면 채권이 보기보다 싼 것은 아닐까?

cape 30을 뚫은 고평가된 주식도 사실은 평가방법을 바꿔야할 시기가 온 것은 아닐까?
실제로는 주식도 보기보다 싼 것은 아닐까?

내가 보고 있는 대부분의 데이타는 미국 주택시장의 붕괴가 아무때나 발생해도 이상하지 않다고 한다.
그러나 다른 더 큰 그림들은 현재 미국에 거품이 잘 어울리는 조합이 아니라고도 한다.
1920년대 플로리다처럼 미국 일부의 핫한 지역에 국한된 사건이 발생하고 있는 것일까?
그것이 우연히 미국 거시지표에 태풍이 지나가면서 노이즈를 남기듯이 노이즈를 남기고 있는 것일까?

부동산, 자동차의 내구재 등이 미국 gdp의 70%를 넘게 차지하는 소비를 대표한다면 나머지 30%는 무엇인가?
투자. (미국 순수출, 정부지출은 고자)
최근 미국의 투자지표에서 나타나는 희망의 신호는 무엇인가? 노이즈인가?

충돌하는 데이타, 충돌하는 역사.
머릿 속에서 충돌하는 정보 중 어떤 것을 행동의 근거로 삼아야 한다면 무엇을 고를 것인가?


나에게 다시30년을 투자할 시간에 주어진다면 어디에서 판을 벌일 것인가?
미국인가? 유럽인가? 한국인가? 중국인도베트남인가?
5년 전에는 쉬웠고, 지금은 어렵다.

그냥 5년을 투자한다면 미국 집중은 꿈도 안 꾼다.
그렇다고 한국 집중도 겁나지 않는 것은 아니다.
나이먹으면 점점 겁이 많아지나 보나.


1925 내셔널 지오그라픽의 광고.
미국 GM 자동차 수출 대박.


1925 내셔널 지오그라픽의 광고.
캘리포니아로 살러 오세요.
10년 전에 온 사람들은 지금 부자됐어요.


---------
추가

도서관에 가서 책을 빌려 확인해 보니 2판은 미국에는 2005년에, 한국 번역판은 2014년에 나옴.
2013년 노벨상 수상 후 관심이 올라가니 나중에 나온 듯.

2판에는1장 '역사적 관점에서 본 주식시장의 수준' 다음에 2장 '역사적 관점에서 본 부동산시장'이 추가 됨. 위의 그림도 그 챕터에 나옴.


2017년 9월 25일 월요일

대공황의 추억?


잊혀진 버블_미국의 농지버블_1920년대_하버드비즈니스 스쿨
http://blog.naver.com/rladudrl78/221104969292

곰님의 1920년대 호황기에 대한 자세한 리뷰와 과거의 사진을 보다가 2011년의 기억이 떠올랐다.
2011년 8월 이후 유럽위기가 심화되고 있었고, 미국의 더블딥 가능성도 높아지고 있었다.
08년에 거지가 될 뻔 한 경험때문에 경제공부를 나름 열심히 하고는 있었으나, 미국이 다시 침체에 빠질지, 그것이 대공황같은 상황으로 이어질지 판단하기에 부족했고, fred가 제공하는 지표의 바다를 항해할 네비게이션은 머리에 장착된 단계가 아니었다.

경제사는 고사하고, 미국의 기본적인 역사에 대한 이해도 부족해서 읽고 있던 '케네스 c 데이비스'나 '앨런 브링클리'의 책들이 의미하는 바가 여간해서 와 닿지 않았다.
대공황도 모르겠고, 이전의 쿨리지 호황도 모르겠고, 그렇다고 최근 금융위기 당시의 미국을 아는 것도 아니고.

그러다 우연히 코스트코에서 내셔널 지오그라픽 dvd를 발견했다.
혹시 미국의 모습을 알 수 있을까 하는 기대를 하면서 샀지만 해상도가 기대에 못 미쳤고 내용을 읽기는 불편했다.
그러나 내용보다는 광고가 더 인상적이었고, 그것만으로도 충분하고도 남았다.
백년 전에 존재하던 기업을 내가 아직도 알고 있다니, 그런 기업에 투자하면 얼마나 좋았을까 하는 심정 같은 것때문이었다.
그래서 2012년 초 미국에 더블딥은 없다는 판단이 선 후에 미국에 투자해보자는 결심을 하게되었다.

Once-in-a-lifetime opportunity
http://runmoneyrun.blogspot.kr/2013/01/30.html

그런 고민의 결과가 미국주식에 30년만의 투자기회가 왔다는 결론이었다.
헤지를 위한 포트폴리오투자에게는 (한국주식+미국채권)의 조합이 아니라, (미국주식+한국채권)의 조합을 주장했던 것이다.
(지금 생각은 한국주식이 미국주식보다 낫다는 것으로 바뀌었다.)

결과적으로 황야에서 외치는 셈이었지만, 미국투자, 달러투자를 진지하게 고민하는 사람이 거의 없던 시절이라 다양한 경험을 가진 투자의 고수들을 알게되는 계기가 되기도 했다.

비중을 늘리기 시작했던 미국투자가 지금은 다시 한국에 대부분 투자하는 것으로 바뀌었지만, 20불에 산 약간의 facebook 주식, 한주씩 남은 분할된 google, 홀랑 팔아버린 amazon, 한번도 사보지 못한 apple 모두 추억의 일부가 되었다.


지금 다시 미국 경제에 대해 심각하게 고민하고 있고, 한국에 어떤 영향을 줄지 고민하고 있다.
아마추어 경제연구자로서 나는 침체의 가능성을 계산하고 있다.
그러나 전업 투자자로서 내가 생각하는 바는 최종병기 활에 나온 대사로 대신할 수 있다.

"바람은 계산하는 것이 아니라 극복하는 것이다."

투자의 어려움도 마찬가지이다. 그것이 북한, 미국, 중국에 있든 한국에 있든 무엇이든 다르지 않다.


-------------

2011.08.28. 16:44

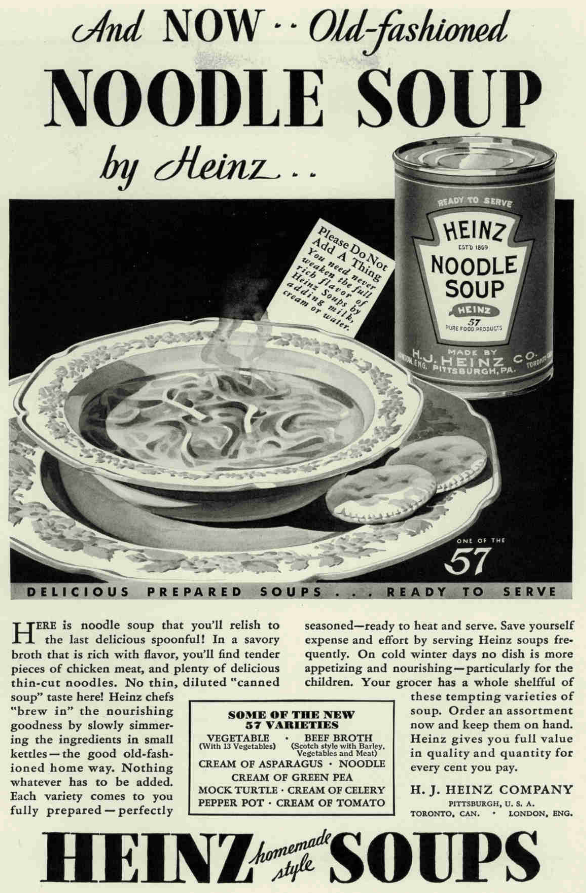
1933 미국 - 내셔널지오그라픽 광고


할인점에 가서 내셔널 지오그라픽 잡지 DVD를 샀다.
1888년부터 2009년까지의 모든 페이지를 스캔해서 6장에 담아놓은 것이다.

사진만 20만장이라고 하니 그것만으로도 5만원이 싼 것이라고 생각했지만 관심은 1930년대 미국의 자취를 찾아보는 것이었다.
대공황시 최악이었던 시절이 32년, 33년이고 더블딥의 저점은 37년 정도라고 한다.
그 뒤로는 2차대전, 냉전의 전성기를 포함한 30년간 좋은 시절을 누린 것으로 알려져 있다.

아래는 33년 2월호에 있던 광고이다.
많지 않은 광고 중에 눈에 익은 회사 이름이 몇 개 보인다.
사람들이 어려운 시절에 관심있어 할만한 회사들에 대한 힌트는 주고 있는 것 같다.
또 어떤 회사들이 100년을 지속하는 회사인지도 보여주고 있는 셈이다.


하인즈 - 버핏옹의 달링


AT&T


캠벨 수프


펩소던트 치약


한국 금리와 통화유통속도의 관계 korea interest rates vs money velocity


길은 하나로 통한다 - interest rate, money velocity 금리, 통화유통속도
http://runmoneyrun.blogspot.kr/2017/09/interest-rate-money-velocity.html


로그 금리가 보여준 다른 세상의 존재를 확인하다 우연히 아래와 같은 '정보전달경제학'이라는 특이한 이름을 가진 싸이트에서 기준금리를 설명하는 이론을 발견했다.
c log r = log (1/k* NGDP/MB) --(1)
c: arbitrary constant
k: fit parameters
r: effective fed funds
NGDP: nominal GDP
MB: monetary base

fred에 바로 적용하기 위해 변형하면 아래와 같다.
log r = w + log (NGDP/MB)^(1/c) --- (2)

이 식을 적용하면 아래와 같은 그림이 나온다.


미국의 기준금리를 설명하는데 유용해 보인다.
그래서 한국에 적용해봤다.

fred에서 한국의 본원통화는 못 찾았지만, M1, M2는 제공한다.
그러면 위의 식에서 MB를 M1으로 바꿀 수 있다.
log r = w + log (NGDP/M1)^(1/c) --- (3)

아래는 이 식을 적용한 그림이다.
시행착오를 통해 c = 0.5 로 정했고, 이경우 w = - 42.


이 정도면 끝내준다고 할 수 있다.
이 그림만 보면 한국은행이 심하게 욕을 먹을 만큼 이상한 결정을 한 일은 없는 것처럼 보인다.
또 gdp에 대한 상상력을 조금 발휘하면 한국은행의 향후 금리 결정을 희미하나마 예상해볼 수 있다.


그런데 신기한 것은 M1을 사용한 때문인지 기준금리보다 시장금리(그중에서도 장기가 더)가 잘 맞는다는 것이다.
이것은 미국과는 다르다.
미국의 기준금리가 위기상황 대처를 위해 대공황에 비교할만큼 역사적으로 낮았었다는 점때문일수도 있다.
그것은 미국의 과거로 더 연장을 해야 알 수 있지만 자료가 없다.


미국과 상수들에 큰 차이가 나지만 (2)와 (3)식에서 본원통화와 M1의 차이가 매우 크기 때문에 피할 수 없는 일이다.
fred가 한국의 본원통화를 제공하지 않는 이상 한국, 미국을 동등하게 비교하려면 공사가 크다.
더구나 fred는 자체적으로 fitting을 해주는 것이나 마찬가지이지만 엑셀은 그렇게 하려면 많이 불편하다.

이 작업의 목적이 금리, GDP, 통화량 간의 관계를 결정하는 공식이 한국에서 성립하는지 확인하는 것이었기 때문에, 한국과 미국이 최근 몇년 기준금리를 반대방향으로 조정하고 있지만 내부에 같은 기전이 작동하고 있다는 것을 확인한 것으로 일단 만족한다.


다른 선진국과 일부 신흥국까지 비교해보는 것은 어려운 일이다.
그러나 지난 10년 이상 한국와 매우 유사한 장기금리, 단기금리, 금리차의 궤적을 보인 독일과 비교해 볼 가치가 있어보인다.
또 영국은 브렉시트 이전 오랫동안 한국과 환율와 인플레이션에서 높은 유사성을 보였기 때문에 특별히 비교가치가 있다.


-------
사족

직접 해 볼 사람이 있을지 모르나, 미국에서 m1, m2를 위의 식에 넣으면 기대와 다르다.
그러니 한국에서 mb를 m1 대신 넣으면 어떤 결과가 나올지는 해봐야 안다.
mb와 m2(혹은 m3, lf 등 광의 통화)는 한뿌리에서 기원했으나 시장을 거치면서 팽창하는 것뿐만 아니라 방향까지 전혀 달라질 수 있다.
m1은 중간 어디엔가 있다.


길은 하나로 통한다 - interest rate, money velocity 금리, 통화유통속도


로그 금리로 보는 다른 세상 another world through logarithmic interest rates
http://runmoneyrun.blogspot.kr/2017/09/another-world-through-logarithmic.html

금리에 로그를 취하면 놀라운 세상이 보인다.
장단기 금리 사이의 면적이 위기 극복에 필요했던 에너지와 비례하는 것으로 보인다.
대공황과 비교해도 금융위기는 작은 위기는 아니었다.

로그를 취하면 보이는 저 세상을 나만  봤을 것 같지 않아서 검색을 해봤다.
그러다 주목할만한 싸이트를 발견했다.

Information Transfer Economics

나는 '정보전달경제학' 싸이트의 이론을 이해할 능력이 없다.
시간을 들일 필요가 없으니 다행이다. 
그러나 결과로서 얻어진 식이 의미하는 바를 짐작은 할 수 있다.


c log r = log (1/k* NGDP/MB)  --------- (0)           
c: arbitrary constant
k: fit parameters
r: effective fed funds
NGDP: nominal GDP
MB: monetary base


금리를 '정보전달경제학'으로 설명한다는데 내용 이해는 훗날 시도해보기로 하고, 일단 그 이론의 결과물을 적용해봤다.

fred에서 언젠가부터 log축에 표시하는 것 말고, log를 취한 값을 표시해준다.
장점이 있지만, 일단 log를 취하면 더 이상의 조작은 할 수 없다.
그래서 위의 식을 표시하게 편하게 변형한다.


log r = log (1/k)^(1/c) + log (NGDP/MB)^(1/c)   ------------- (1)

우변 첫 항은 임의 상수 w로 바꾼다.

log r =  w + log (NGDP/MB)^(1/c)                ------------------- (2)

아래 그림의 좌축은 log (NGDP/MB)^(1/c).
아래 그림의 우축은 log r.
w는 fred의 좌우축 높이 조정으로 구해짐. fit은 fred가 하는 셈.


약간의 시간을 투입해보니 c = 0.19정도면 적당하다.
그렇게 아래 그림을 얻고 보면 w = 13정도 된다.
이러면 위 식의 모든 수치를 보유하게 된다.


기준금리대신 앞 글에서 단기금리로 썼던 3개월물 금리를 쓰면 더 길고, 금융위기 이후의 이론금리와 더 잘 맞는다.


log r =  w + log (NGDP/MB)^(1/c)     ------------(2)

식의 좌변은 금리뿐이지만, 식의 우변은 명목GDP/본원통화, 기타 상수를 포함한다.

NGDP/MB = V0
NGDP/M1 = V1
NGDP/M2 = V2

주로 보는 통화유통속도는 V2 이다.
fred에서 V1, V2는 따로 제공하지만 V0는 제공하지 않는다.
그저 monetary base나 federal reserve asset의 자세한 자료만 제공한다.

식에 포함된 두 개의 상수중 하나는 임의의 상수이고 하나는 실험적, 경험적으로 결정되는 상수이다.
이론이 완성되지 않아서, 더 발전해야 한다는 뜻일 것이다.

나는 과문해서 아직 한번도 저렇게 기준금리와  연준의 자산규모를 직접 연결시키는 이론과 식을 본 적이 없다.
대부분의 사람들은 그저 연준이 두 개의 수단을 별도로, 필요에 따라서, 평소에는 기준금리로, 위기시에는 연준자산규모로, 적당히, 그들의 의도에 따라 결정하는 것으로 여길 뿐이다.
양적완화의 규모를 기준금리인하폭으로 환산, 치환하는 과거의 다른 논문, 보고서들은 이론적 배경이라고 없이 그저 '쌩으로' 관련된 지표, 계수를 찾아서 통계처리하는 수준이라 그냥 내가 실업률이나, 가동률로 기준금리를 피팅하는 것보다 나은 수준도 아니었다.

금리와 유통속도의 관계를 저렇게 잘 설명할 수 있다면 나중에 좋은 이론이 될 가능성이 있다.
나는 그저 감상에 그쳤을 뿐인데, 누군가는 금리, gdp, 통화량, 통화유통속도를 연결하는 이론을  만들고 있던 것이다.


저 무서운 빨간 선이 결국 정부와 연준의 시장 조작을 직접 반영하는 것일 수 있다.
단기금리와 장기금리 사이의 면적이 위기극복에 필요한 에너지와 비례하는 것으로 보인다는 생각은 그러니 현실과 동떨어진 것은 아니었다.
GDP대비 연준의 자산이 증가하면 기준금리/단기금리가 내려간다는 사실을 로그금리로 보면서 다른 방식으로 상상했던 것이다.
선형 금리 그래프를 들여다 보면서 상상할 수 있는 것은 한계가 있다.


소소한 이론적 도구가 생겼으니 로그 금리로 본 다른 세상에서 추가적인 발견을 할 수 있을지 모른다.
예를 들어 우변에 통화승수, GDP/부채 등을 넣어 볼 수 있다.
그런 장난을 하기 전에 기왕에 얻은 중요한 교훈은 확인 해둘 필요가 있다.

낯설지만 경험에 잘 들어맞는 금리에 관한 정보이론이 주는 메시지는 명백하고, 아주 선명하다.


양적완화와 기준금리는 하나의 식으로 연결된다.
현재의 기준금리와 연준자산의 규모 사이에는 명백한 불균형이 존재한다.
기준금리가 과도하게 높거나, 연준자산이 과도하게 많다.
아니면 NGDP(=cpi + real GDP)가 너무 낮다.
이 중에 cpi는 연준이 이해하지 못하고 있는 것이고, real GDP는 미국정부가 전세계를 대상으로 강도짓을 해도 쉽게 올리지 못하고 있는 것이다.