2017년 9월 19일 화요일

미국산업생산, 가동률, 재고/매출비율, 태풍 us huriccane


http://runmoneyrun.blogspot.kr/2017/09/korea-profit-capacity-utilization.html

한국 가동률을 보고 나서 미국 8월을 다시 봤다.
미국 태풍은 세다.

https://www.nytimes.com/interactive/2017/09/01/upshot/cost-of-hurricane-harvey-only-one-storm-comes-close.html

태풍이 지나가면서 노이즈가 생겼는데, 2005년에 아래로 뾰죽한 노이즈도 태풍카트리나였다는 것을 기억할 필요가 있다.


8월 산업생산지수와 전년동월비.
유가급락으로 인한 침체 위기에서 회복 중에 타격을 입은 모양이다.
86년, 87년 전후와 유사한 상황으로 본다.


일하는 설비가 만들어 내는 것이 산업생산이고, 전체 설비에서 노는 설비를 뺀 일하는 설비의 비율이 설비가동률이니 함께 발표되는 것이 당연하다.
같은 위치에 같은 노이즈가 발생하는 것도 당연하다.
05년과 마찬가지이다.

재고/매출비율은 재고순환지표에서 매출yoy-재고yoy를 보는 것과 질적으로 똑같다.
그런데 방향이 다른 지표들과 반대라서 매출/재고비율로 바꾸었다.
보통 불편한 것에는 역사적인 이유가 있지만, 단지 불편한 것만 문제되는 것은 아니다.
뒤집어 놓으면 훈련받은 사람도 제대로 비교하기 어렵고, 현재 상황을 오해하고 착각할 수 있다.
조만간 8월치가 같은 방향으로 악화되면 그게 정상이다.

만약 태풍이 다 지나가고도 회복되지 않으면 그때 이유를 찾는 것으로 충분하다.
지금은 기다릴 시간이다.


산업생산과 가동률의 전월차.
위에서 언급한 이유로 매우 유사한 궤적을 보인다.

전월비, 전월차는 노이즈로 인해 2-3달 정도의 평균값을 쓰거나 따로 제공되는 계절조정값이 있는 경우 그것을 사용해야 하나 특별한 상황에서는 명확하게 효용이 있다.
2005년 카트리나에 의한 급락이 명확히 보이고, 8월의 급락은 그것에 미치지 못한다.
그러나 전부 반영된 것인지 9월까지 여파가 미칠지 아직 알 수 없다.


https://fred.stlouisfed.org/series/TCU

Capacity Utilization: Total Industry (TCU) is the percentage of resources used by corporations and factories to produce goods in manufacturing, mining, and electric and gas utilities for all facilities located in the United States (excluding those in U.S. territories).(1) We can also think of capacity utilization as how much capacity is being used from the total available capacity to produce demanded finished products.


한국도 기업이익이 설비가동률에 선행한다 korea, profit, capacity utilization


기업이익이 설비가동률에 선행한다.

미국만 그런 것이 아니고, 한국도 마찬가지이다.
왜 중요한가?

한국의 기업이익이 늘어나고 있다.
그런데 아직 설비가동률이 증가하고 있지않다.

만약 설비가동률이 증가하면 무슨 일이 생기나?
투자가 증가한다.
기업들이 향후 몇년 동안 50조가 넘는 투자를 집행할 것이라는 뉴스와 일치한다.

설비가동률의 증가는 기업이익과 투자를 연결하는 다리이다.
증가해야 하고, 증가할 것이다.

---

16년 말 미국의 기업이익이 다수의 기대/예상과 달리 고개를 들고 있었다.
설비가동률이 증가할 가능성이 높다고 봤다.

기업이익이 설비가동률에 선행한다 profit, capacity utilization 20161216
http://runmoneyrun.blogspot.kr/2016/12/profit-capacity-utilization-20161216.html

8개월 후 확인해보니 설비가동률만 증가한 것이 아니고 투자가 고개를 들고 있었다.
이렇게 딱딱 들어맞으니 미국경제는 들여다 보는 맛이 난다.

기업이익이 설비가동률에 선행한다 corporate profit, capacity utilization 20170825
http://runmoneyrun.blogspot.kr/2017/08/corporate-profit-capacity-utilization.html


그러나 한국은 미국과 다를 수도 있다.
확인해 보니 크게 다르지 않을 것으로 보인다.

보자.


(누르면 커짐)

위는 2015년까지 한국 제조업의 연간 세전순이익률.(yoy아님)
아래는 제조업 월별 설비가동률(빨간선).

가동률이 2011년 이후 지속해서 감소하고 있다.
이런 조건에서는 백약이 무효일 수 있다.
그러나 1980년부터 2011년까지 30년간의 자료가 말하고 있는 것은 이익률과 가동률이 함께 간다는 것이다.
(참고로 순이익률말고 영업이익률은 전혀 다르다. 궁금하면 찾아보길)

두 자료의 시간축은 정확히 맞추었어도 이익률 자료가 띄엄띄엄이라 선행성을 명확히 얘기할 수 없다. 그러나 1년 이내의 차이를 유지하면서 순이익률이 가동률에 선행하는 것으로 보인다.
지금 중요한 점은 한국 기업의 이익은 이미 이륙을 시작해서 이전 고점을 넘기고 있고, 이익률은 16년, 17년에 상승하고 있다는 것이다.

이제 남은 것은 가동률 상승을 기다리는 것이다.
그리고 투자가 증가하는 것을 기다리는 것이다.
그러면 한국은 수출, 투자에 기반한 이전의 성장 공식대로 성장할 것이다.


자. 주문을 외워보자.

윙가르디움 레비오사.


--------
추가


위 그림의 분절된 이익률을 알아보기 불편해서 눈으로 이익률을 연결한 보조선 추가.
설비가동률 그래프에 보조선을 평행이동해서 변곡점의 위치 비교 용이.


history of semi-bubble: NVIDIA vs qualcomm vs applied materials


semi bubble (반도체거품)이 맞을 수도 있지만, semi의 semi-bubble(반쯤 거품)일 수도 있다.
그러나 semi 전체로 보면 아직 bubble이 아니라 froth정도만 생기는 중일 수도 있다.
이번 싸이클이 끝나면 누구나 알 수 있을 테니 결론을 내기보다는 그림과 숫자를 감상해 보자.


최근 AI, big data, parallel computing, smart car, bitcoin mining 등 뜨는 분야라면 거의 빠짐없이 nvidia의 이름이 나오고 있다.
FANG이나 BAT나 tesla에 비해 결코 덜 핫하다고 할 수 없다.
게다가 실적도 좋다.

문제는 주가.


그림 출처: google finance

2년도 안 되는 기간에 7배가 올랐다.
비트코인, 이더리움같은 것들의 상승률과 비교할 수 없으나 가치계산이 불가능한 코인들에 비하면 기업의 가치는 계산할 수 있으니 좀 비싸 보인다.
게다가 미래는 항상 안개에 가려 있다.

그러니 과거와 비교해 본다.


it버블이 한참이던 시기에 시총이 몇 십조 정도되는 반도체 기업 중에 가장 빠르게 상승한 것은 qualcomm이었다.
한국 공정위에서 1조짜리 과징금을 맞은 그 회사이다.

15개월 동안 정확하게 30배 상승했다.
의외일 수도 있고, 한국의 skt를 생각해보면 그럴만도 하다는 생각도 든다.
그럼 그 뒤로 장렬하게 산화했을까?


최대한 길게 보자.


삼성전자, tsmc도 시총을 보면 넣어야 하나 차트가 잘려있고, 많으면 번잡하고, 상승률도 소박해서 뺐다.


장비회사 amat의 상승률은 4251배이다.
인텔은 302배.
nvidia는  113배.
퀄컴은 92배. (99년의 수직 상승은 역대급)
예전 계산기회사 ti의 상승률은 겨우 58배.

nvidia는 20년간의 상승으로 이제 100조를 넘는 반열에 올라섰지만, 상승률로는 충격적인 수준이라고 보기는 어렵다.
게다가 2000년 대부분의 반도체 기업이 20년짜리 고점을 찍을 당시의 시총과 비교하면 nvidia가 열심히 독주해서 시총이 수십조 커졌어도 반도체 산업 전체 규모에는 별 영향도 없다.

다시 확인할 수 있는 것은 2000년의 IT거품은 높이로는 최고가 아니었을지 몰라도 규모로는 어마어마했다는 것이다.
아직도 많은 it 기업들이 당시의 고점을 못 넘기고 있는 것도 결국 거품때문이었다고 할 수 있다.


2000년까지 한 개의 경기싸이클 동안에 벌어진 주가 상승과 비교하면 어떨까?

http://runmoneyrun.blogspot.kr/2017/09/us-term-spread-20170912.html

저축은행 붕괴부터 it버블 고점까지의 90년대 미국 경기싸이클은 100년 동안의 여러 싸이클 중에서도 전형적인 10년짜리 표준에 가깝다.


그 10년 동안 반도체 주가는 부침은 있으나 평균 100배 상승을 보인다.
나도 착각했다.
10배가 아니라 100배.


nvidia를 보면 거품의 향기가 난다.
그러나 과거의 진짜 강력했던 거품과 비교해 보면 높이도 부족하고 넓이는 비교가 되지 않는다.
요즘 유사거품기업들은 이익을 내는 경우가 많아서 밸류에이션은 과거와 비교할 필요가 없다.

사실 나도 정말 궁금하다.
지금 거품의 한 복판에 있는지 아닌지.


-----------
기타

참고로 메모리 반도체기업들은 95년에 메모리슈퍼싸이클이 끝나면서 거품붕괴에 준하는 하락을 보인다.
2000년까지 회복하기는 하지만 별도의 싸이클로 봐야 할 정도로 골이 깊다.
삼전, 하이닉스 등 한국의 메모리반도체기업만 시련을 겪은 것이 아니다.


아래는 마이크론의 차트.
4번째 높은 고점이지만 2000년도 아니고 95년 수준에 불과하다.

출처: yahoo finance (google에 없네)


2017년 9월 18일 월요일

이해진이 재벌총수가 아닌가? chaebol naver


네이버는 다른 한국의 재벌과 크게 다르지 않다.
이해진은 다른 한국의 재벌총수와 크게 다르지 않다.

그들이 재벌이 아니라고 주장하는 이유는?

이해진의 지분이 4%대로 낮다.
경영은 전문경영인(한성숙, 이전에는 김상헌)이 맡고 있고, 이사회의장은 휴맥스 회장이 맡고 있다.
일가붙이들이 네이버 지분을 보유하고 있지 않다.
일가붙이들이 경영에 참여하고 있지 않다.
지배력 강화를 위해 순환출자를 하고 있지 않다.
네이버가 대부분의 자회사에 대한 압도적인 지분을 가지고 있다.

일견 그럴듯 하다.
공정위원장을 맡고 있는 김상조가 '실질적 영향력'을 언급한 이유는 무엇일까?
'실질적 영향력'을 어떻게 판단할까?

왜 이해진이 김상조를 찾아가지까지 했는지 납득이 되지 않아서 한국에서 재벌이 경영에 참여할 경우와 전문경영인이 경영하는 경우에 어떤 차이가 날까 생각해봤다.


---

1

전문경영인은 성과가 나쁘면 쫓겨나지만, 재벌일가는 그렇지 않다.

얼마나 오래 성과가 나쁘면 쫓겨나는가?
LG전자를 예로 들어보자.
남용        2007.03 - 2010.09 대표이사 부회장
구본준     2010.10 - 2016.03 대표이사 부회장
조성진     2016.03 -                대표이사 사장
               2017.01 -                대표이사 부회장
남용은 초콜렛폰의 신화를 만들었다고 하지만, 스마트폰의 도래에 대비하지 못했고, 2008년 이후 실적이 급락하면서 2년만에 사임했고 그룹을 떠났다.
구본준은 재벌일가로 부회장 재직기간 lg전자 휴대폰의 턴어라운드를 위해 고군분투했으나 5년 넘게 성과가 없었고 지금은 lg 부회장이다.
2015년 이래 lg 휴대폰을 책임지고 있는 조준호 사장은 취임후 출시된 휴대폰이 한 번도 성공한 적이 없음에도 사장자리를 지키고 있어서 구본무 lg회장과의 인연이 기사화될 정도이다.

성과가 좋은 경우에는 구분하기 어려울 수 있으나, 성과가 나쁜 경우에 전문경영인은 파리목숨, 재벌은 쇠심줄이라는 것을 알 수 있다.
이런 경우는 한국의 모든 재벌에서 확인할 수 있다.

(당시에 더 확인해 보려고 하다가 그만 두었다.
왜 lg전자 주주가 되었나 자괴감이 들어서.
http://runmoneyrun.blogspot.kr/2017/09/v30-lgd-lge.html)


2

상상할 수 없는 불법행위를 저질러도 재벌은 쫓겨나지 않는다.
조폭을 동원해서 일대를 평정하고, 청부살인을 하고, 대통령을 물러나게 하는 스캔들을 만들어도
재벌은 끝까지 재벌이다.

재벌은 죽지 않는다. 다만 사라질 뿐이다.
스스로.


3

재벌경영인은 전문경영인보다 엄청 많이 받는다.
예외가 삼성전자 정도에 불과하다.
만약 전문경영인이라고 주장하는데 보수가 10억을 넘어간다면 재벌인지 다시 봐야 한다.

같은 임원이라도 총수 일가면 연봉 ‘+7억원’
http://www.hani.co.kr/arti/economy/marketing/805398.html
재벌(대기업집단) 총수일가 임원의 평균보수는 17억1700만원으로 전문경영인의 평균보수(10억1900만원)나 대기업집단이 아닌 회사의 총수일가(8억9200만원)보다 2배 가까이 더 많은 것으로 드러났다. 보수에서 퇴직금은 뺐다. 경제개혁연구소는 올해 공시된 유가증권·코스닥 상장사 1135곳의 2016년 사업보고서를 조사해 이같은 내용을 담은 ‘2016년 임원보수 공시현황 분석’ 보고서를 냈다.

하는 일이 없고, 감옥에 가서 탱자탱자 놀면서도 수십억은 챙긴다.
그게 재벌이다.

그럼 이해진은 얼마나 받나?
재벌처럼 받을까? 전문경영인처럼 받을까?

이해진 네이버 창업자 2016년 보수 11억8000만원…김상헌 전 대표 24억원 받아
http://biz.chosun.com/site/data/html_dir/2017/03/31/2017033102550.html

퇴직한 전문경영인 김상헌은 급여 9억 + 상여금 15억 합쳐서 24억이다.
이해진은 급여 5.4억 + 상여금 5.44억+기타 0.96억으로 11.8억이다.

여기까지보면 겸손한 재벌같은 느낌이다.
그런데 조금 더 있다.

신중호 CGO, 이해진 뛰어넘은 대박… 라인 핵심 4인방, 스톡옵션 살펴보니
http://www.etoday.co.kr/news/section/newsview.php?idxno=1342940

신중호 2420억, 이해진 1518억이다.
신중호가 이해진의 가족은 아니지만 기사들을 통해 확인되는 '첫눈'을 통한 영입과정을 보면 acquihire에 가깝다.

뭐든 합당한 보상을 했다고 치면 이해진의 1518억은 어떨까?
왜 일본 경영진은 19억원, 20억원의 보상만 받았을까?

이해진은 네이버의 지분을 약 4% 가지고 있고, 상장전 라인은 네이버의 100% 자회사였다.
라인의 성공과 상장으로 네이버의 가치는 최소 10조 정도 상승했다.
지분가치도 물론 증가했지만, 네이버의 해외사업성공 능력을 보여주었다는 사실은 그 이상의 평가가 가능하게 만드는 중요한 요소이다.
이해진은 여기서 약 4000억원의 네이버 가치상승을 라인의 성공으로 확보한 것이다.

여기에 따로 1518억에 해당하는 돈을 챙긴 것이다.
그런데 라인 스톡옵션 기사를 검색해보면 대부분은 신중호에게 더 많은 스톡옵션을 준 쿨 가이로 나온다.

이전의 재벌과 경영진 보상방식에 다른 점이 있다는 것은 인정.
그러나 자신에게 수천억원의 성과를 다른 방식으로 선진국의 벤처기업처럼 지불했다는 점에서는 이전의 재벌 뺨을 때리고도 남는다는 점도 인정해야 한다.

재벌 3세로 태어난 이재용이 수십조, 정의선이 수조 이상을 저절로 챙긴 것에 비하면 아직도 배가 고픈 것일까?


---

사실 이글은 이해진에 대한 공정위의 재벌 결정이 나기 전에 쓰다가 반드시 재벌 결론이 난다는 느낌이 와서 그만 두었었다.
이해진은 김상조가 아니라 누가 공정위원장을 해도 재벌이다.


[Zoom人] 이해진 총수 지정 후폭풍..정부에 ‘반기’든 혁신기업가 진영들
http://www.edaily.co.kr/news/NewsRead.edy?SCD=JE41&newsid=01170966616059464&DCD=A00504&OutLnkChk=Y
당장 이재웅 다음 창업자가 김상조 공정거래위원장에게 “오만하다”고 직격탄을 날렸고, 보안업체 안랩 창업자인 안철수 국민의당 대표도 11일 “기업과 기업가를 머슴으로 보는 오만의 민낯이 드러났다”고 비판했다. 학계와 업계 전문가들도 김 위원장이 혁신기업가 위에 군림하는 관료 느낌이 든다며 고개를 젓고 있다.

[이정재의 시시각각] 김상조의 ‘오만’
http://news.joins.com/article/21934435

그런데 결정 전에도 이해진은 재벌이 아니라고 대가리 굵다는 자들이 떠들더니, 결정이 난 이후에도 여기저기서 이해진을 재벌로 결정한 것이 구시대의 착오나 되는 양 짖어댄다.
아마 당장은 서슬이 퍼런 문재인이 겁나서 물지는 못할 것이다.
내가 보기에 김상조는 '오만'한 것이 아니고, 전략적으로 '오바'하는 것이다. 도움 안 되는 주군때문에.


이해진 ‘총수’ 지정 꺼리는 진짜 이유
http://weekly.donga.com/3/all/11/1054823/1
공정위는 이 창업자의 동일인 지정을 검토하는 과정에서 본인과 친족이 관련된 회사 3곳을 발견한 것으로 알려졌다.

더구나 공정위가 재벌로 지정하고 난 후에 밝혀진 회사 3개는 이해진이 네이버에 대한 지배력을 가지고 있는 한 어떻게 이용될지 알 수 없는 것이었다.


새로 재벌이 된 네이버, 넥슨, 카카오 같은 회사들, 재벌총수가 된 이해진, 김정주, 김범수.
재벌의 낙인, 재벌의 굴레가 싫기는 할 것이다.
그러나 어떻게 봐도 재벌이다. 특히 김정주는 더욱 그렇다.

새로 재벌총수가 된 기업가들이 억울해 하지말고 앞으로 법과 질서를 남들처럼만 지키면, 한국에 삼성의 이재용이 가져다 준 것같은 혼란이 발생할 일이 줄고, 앞으로 어떻게 하는지에 따라 재벌이 과거와는 다른 의미로 쓰일 수도 있을 것이다.

올바르게 살아라. 그래서 모범이 되는 기업인이 되기를 진심으로 빈다.


2017년 9월 17일 일요일

독야청청 한국실업률 world unemployment rate


실업률을 조사하다보니 쇼킹한 그림을 보게 되었다.
정말 한국(빨강)만 이럴 줄은 몰랐다.

위의 harmonized 실업률은 나라별 실업률을 비교하기 위해 조정한 것이라고 한다.
위 그림의 장점은 수십년치를 길게 보여주어서 여러개의 경기싸이클과 비교할 수 있고 실업률의 순환적인 성격을 누구나 볼 수 있다는 것이다.
장기정체같은 수십년 후에나 증명될 구라는 '아직' 보이지 않는다.


그런데 한국의 실업률은 순환하지 않는다.
실업률의 좁은 움직임이 경기싸이클과 완전히 다른 것은 아니지만 폭이 매우 적기때문에 그냥 바닥을 기고 있다고 보는 것이 합당한 설명으로 보인다.

나는 통계청과 한국은행을 믿기 때문에 저 실업률이 국민을 속이려고 가공된 것이라고 보지 않는다.
그나마 비슷한 나라가 호주(주황)이지만, 호주도 한국처럼 바닥에 붙어 있는 것은 아니다.

싸이클은 그렇다고 치고, 더 문제는 최근 한국의 실업률만 올라가고 있다는 것이다.
그림에 없지만 남유럽의 선진국유사국가조차도 실업률은 눈에 보이게 내려가고 있다.
한국과 가장 비슷한 호주도 내려가고 있다.


한국만 올라간다.
한국만 '구조적'으로 다르다.


한국은행에도 같은 자료가 있었다.
짧아서 두 싸이클도 온전히 보기 어렵지만 나라가 몇 개 없어서 찾고 보기는 더 편하다.


똑같다.
한국의 실업률에는 변동성이 말라붙었다.
또 한국의 실업률만 올라가고 있다.


왜 문제인가?

최저임금 10000원의 미래
http://runmoneyrun.blogspot.kr/2017/05/10000.html
불광불급, 최저임금 16.4% 인상
http://runmoneyrun.blogspot.kr/2017/07/164.html
일본의 노동력 부족과 한국의 최저임금 인상 japan labor shortage vs korea minimum wage
http://runmoneyrun.blogspot.kr/2017/07/japan-labor-shortage-vs-korea-minimum.html
영국 물가, 실업률, 필립스곡선 uk inflation, unemployment rate, Phillips curve
http://runmoneyrun.blogspot.kr/2017/09/uk-inflation-unemployment-rate-phillips.html
http://runmoneyrun.blogspot.kr/2017/09/job-openings-unemployment-rate-20170910.html

미국, 영국, 일본처럼 실업률이 급전직하하는 나라들, 사람이 부족해서 미치겠다는 나라에 어울릴 최저임금 실험이 얼마 남지 않았다.
최근의 소비자 물가 급등은 벌써 그것을 반영하고 있는지도 모른다.


나이를 먹으니 먹는 양이 줄었다.
이제는 밥값이 만원으로 올라도 한끼 덜 먹고 사는 게 가능할 것 같다.


영국 물가, 실업률, 필립스곡선 uk inflation, unemployment rate, Phillips curve


물가가 오르는 것이 신기한 세상이 되었다.
후진국이나 신흥국이 아니라 선진국이나 그에 준하는 나라에서 그렇다는 것이다.
만약 기축통화, 준기축통화를 가지고 있다면 인플레이션은 더욱 귀한 것이다.

영국의 인플레이션은 그런 점에서 주목할 일이었다.

물가가 이상해
http://runmoneyrun.blogspot.kr/2017/09/blog-post_28.html

여기에는 그저 드물다는 이유보다 더 중요한 이유가 있다.

최근 금융위기 이후의 정체(저생산성, 저성장, 저물가, 저금리, 저실질금리, 고령화 등)가 오랫동안 사라지지 않을 현상이라는 장기정체(secular stagnation)를 주장하는 자들이 늘어나고 있다.
선진국에서 인플레이션이 강화되고 이것이 다른 나라로 여기저기 확산되기 시작한다면 세상이 정상화되어가고 있다는 증거가 될 수 있고, 서머스같은 천재들은 이제 활동을 줄여도 될 것이다.


물가 뉴스 이후 또 한번 놀라운 뉴스가 나왔다.

英 실업률 42년래 최저…중앙은행의 '금리인상' 딜레마
http://www.asiae.co.kr/news/view.htm?idxno=2017091411064746378

영국의 실업률이 4.3%로 42년만에 최저수준이라고 한다.

물가가 2.9%로 높고, 실업률이 4.3%로 낮다.

물가 2.9%는 선진국 중앙은행이 꿈에 그리는 숫자이다.
요새 실업률이 낮아지는데 임금도 물가도 오르지 않아서 필립스 곡선이 작동을 안 한다고 한다.
세상 일을 설명할 수 없으니 할 일이 없어진 사람들이 경제교과서를 새로 써야겠다는 생각들을 하는 모양인데 이러면 그럴 필요가 없어지는 것이다.


그러니 확인해볼 필요가 있다.


영국의 물가가 잠깐 높았던 것이 아니고 벌써 5개월째 2.5%를 넘고 있는 것이었다.
영국의 실업률은 그냥 밑이 빠져버렸다.

미국실업률이 낮아질 수 있다는 힌트를 몇개 확인한 적 있지만, 영국이 미국의 미래를 보여주고 있다.
http://runmoneyrun.blogspot.kr/2017/09/us-gdp-gap-vs-unemployment-rate-20170911.html
2년은 기다려야 3%대로 내려갈 줄 알았더니 그 전에 가능할 수도 있겠다.


임금도 확인해 보자.
최근 살짝 정체중이지만 금융위기 이후 두번의 저점에서 깔끔하게 회복되었다.
2%면 솔직히 높지 않다.
그러나 낮으니 의미없다고 하기 전에 그림 하나만 더 보자.


임금(파란색)과 물가(점선)이다.
임금자료가 짧지만 한국의 분석가들이 대개 보는 몇 년짜리보다는 몇 배 긴 것이다.

14년 이전에는 임금과 물가가 그럭저럭 동행했다.
2014년 기름값이 100불에서 25불까지 4토막 나던 시기의 물가는 전세계 선진국이 전부 저렇게 급락했다.
그런데 우연히 그 직전 임금이 급격히 오르기 시작하고 있었다.
기름값에 3년을 눌렸던 임금이 내리지 않고 버티고 있으니 드디어 물가가 따라잡고 있는 것이다.
(왜 14년 임금이 올랐는지는 다음에 기회가 되면 조사해보자)

2008년의 금융위기만 대공황에 버금가는 큰 충격이 아니고, 2011년의 유럽위기도 큰 충격이었고 여기에 덮친 기름값하락은 전 세계를 디플레이션으로 내 몰았고 결국 마이너스 기준금리라는 상상할 수 없던 일까지 만들어냈다.
그런 시절을 겪고도 영국에서 정상화의 조짐이 보인다.

브렉시트때문에 파운드가치가 떨어지고 물가가 오르고 자산가치가 상승하면서 일시적으로 좋아지는 분위기만 풍기는 것이라고 주장할 수도 있다.


2012년 일본의 아베노믹스가 가져온 엔화약세 주가강세와 동반한 경기회복과 비슷하게 볼 여지가 있다는 말이다.
그러나 일본의 실업률은 영국처럼 빠르게 내려가고 있어도, 일본의 임금도 물가도 정체되어 있다.
브렉시트가 중요한 요인이었다고 보기엔 맞지 않는 면이 있다.


아직 영국에 대한 지식이 부족해서 영국에서 벌어지는 정상적인 상황이 오히려 특별한 일이고 무시해야 하는지  아직은 판단할 수 없다.
뉴노말, 장기정체같은 마치 2030년 정도에서 온 것 같은 소리를 자신있게 하는 자들이 영국도 같은 이론으로 반박해 주면 내 공부에 도움이 많이 되겠다.


fred는 물가를 좀 더길게 보여준다.
실업률은 더 짧고 약간 다른 숫자를 보여준다. (국제비교를 위해 조정한 것이라고 한다)

fred의 물가와 tradingeconomics의 실업률을 맞추어 놓은 다음, 필립스가 좋아할 때까지 실업률을 옆으로 2년 정도 밀었다.
그러면 필립스가 울고 갔던 90년대 후반부터 금융위기 이전까지 포함해서 전체를 그럭저럭 설명할 수 있다.
또한 향후 2년동안의 임금과 물가에 대한 예측도 할 수 있게 된다.
브렉시트가 어떻게 진행될지 안다면 확률은 더 높겠지만, 난 모른다.


영국에서 필립스 곡선은 분명히 쓸만하다.
그걸로 전부 설명하려고 하지만 않으면 다른 나라에서도 넉넉잡고 10년만 (다음 싸이클까지) 기다리면 쓸만해 질 것으로 본다.

https://en.wikipedia.org/wiki/Phillips_curve


2017년 9월 15일 금요일

북한 미사일, thaad, missile defense


http://runmoneyrun.blogspot.kr/2016/08/missile-defense-thaad.html

http://runmoneyrun.blogspot.kr/2017/04/rocket-vs-missile.html

3700km를 날아간 물체에 탄두가 없다면 로켓. 있다면 미사일.
사드는 MD와 직결된 시스템.


이제 한국에 배치된 사드가 문제가 아니라 아시아 전체를 포함하는 MD체계 구축에 대한 구체적인 요구가 미국에서 나올 듯.
한국, 일본이 비켜갈 수 없는 문제.
중국의 입장은 예측 불가.


https://www.bloomberg.com/graphics/2017-us-defense-against-north-korean-nuclear-attack/


북한 미사일 발사 이후의 md시스템이 시간에 따라 어떻게 작동할지 예상하는 그래픽.
한국, 일본의 사드 기지가 빠지면 조기경보가 쉽지 않다.

만약 미국이 정말 북한 미사일을 전부 격추할 능력이 된다면 22분이 지난 후 한반도는 지구상에서 사라질 수도. 아래쪽이 남을지는 알 수 없는 일.


혼자보기 아까움. 블룸버그 사이트에서 꼭 보기 바람.


https://capitalisthq.com/this-is-the-worst-year-for-north-korean-missile-test-success-in-33-years/
https://www.vox.com/world/2017/5/15/15640968/north-korea-missile-test-guam


최근 급격히 증가. 5월까지 자료.


http://www.pbs.org/newshour/rundown/analysis-can-the-u-s-defend-itself-against-north-koreas-missile-threat/

Chart by Center for Strategic and International Studies
아직 한국에 표시 되어 있지 않지만 일본에 표시된 an/tpy-2가 raytheon에서 만든 사드의 1차 레이다라고.
https://en.wikipedia.org/wiki/TPY-2


http://nationalinterest.org/blog/the-buzz/north-korea-using-chinas-satellites-guide-its-missiles-20810

북한이 중국의 위성시스템을 이용해 미사일을 안내할 수도 있다고.
그것을 위해 중국 연수 교육을 받았을 수도 있다고.

http://www.omaha.com/opinion/editorial-north-korea-threat-shows-the-need-for-missile-defense/article_8c8dfb8f-83df-5d7e-821c-dacc2a354839.html

북한 위협에서 미국을 방어하기 위해 MD고려해야.

http://www.bbc.com/news/world-asia-17399847

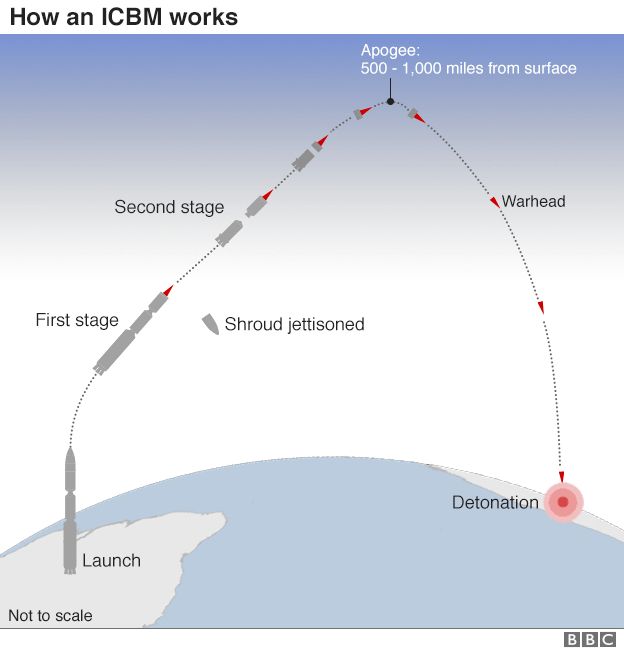
ICBM flight track

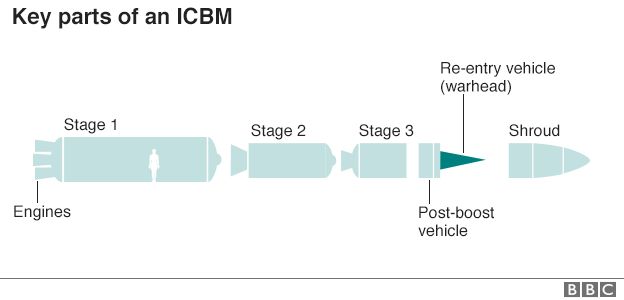
Key parts of an ICBM