2014년 4월 8일 화요일

dog dividend etf


http://www.thestreet.com/story/12616002/1/woof-new-etf-applies-dogs-of-dow-theory-to-emerging-markets.html

https://www.google.com/finance?chdnp=1&chdd=1&chds=0&chdv=1&chvs=Logarithmic&chdeh=0&chfdeh=0&chdet=1396928695112&chddm=172040&chls=IntervalBasedLine&cmpto=NYSEARCA%3AIDOG%3BNYSEARCA%3AEDOG%3BNYSEARCA%3ASPY%3BNYSEARCA%3ADIA&cmptdms=0%3B0%3B0%3B0&q=NYSEARCA%3ASDOG&ntsp=1&fct=big&ei=J3BDU8iyEYaOkgWzlAE


http://www.alpssectordividenddogs.com/funddata/edog


idog: ALPS International Sector Dividend Dogs ETF

Security
METSO OYJ 3.55 hel
BANCO SANTANDER SA 8.29% sp
NIPPON ELECTRIC GLASS CO LTD 3.02%
YARA INTERNATIONAL ASA 7.51 sto
NATIONAL AUSTRALIA BANK LTD 5.42 au
WESTPAC BANKING CORP 5.05 au
STORA ENSO OYJ-R SHS 3.79 hel
ENI SPA 5.82% it
SEADRILL LTD 11.21%
BAE SYSTEMS PLC 4.8
SSE PLC 5.66
ASAHI GLASS CO LTD 3.06%
TELECOM CORP OF NEW ZEALAND 6.37 nze
CANON INC 4.1%
HOYA CORP 2.11%
SANOFI
ERICSSON LM-B SHS
GDF SUEZ
TERNA SPA
ROYAL DUTCH SHELL PLC-A SHS
BELGACOM SA
TELSTRA CORP LTD
BEZEQ THE ISRAELI TELECOM CO
WESFARMERS LTD
E.ON SE
SINGAPORE PRESS HOLDINGS LTD
TOTAL SA
ORKLA ASA
UPM-KYMMENE OYJ
WOOLWORTHS LTD
NOKIAN RENKAAT OYJ
JAPAN AIRLINES CO LTD 3.77%
SANDVIK AB
SKYCITY ENTERTAINMENT GROUP
ISRAEL CHEMICALS LTD
SKY NETWORK TELEVISION LTD
STATOIL ASA
ORICA LTD
TAKEDA PHARMACEUTICAL CO LTD 3.98%
ASTRAZENECA PLC
IMPERIAL TOBACCO GROUP PLC
EISAI CO LTD 3.85%
SWEDBANK AB - A SHARES
GLAXOSMITHKLINE PLC
ZURICH INSURANCE GROUP AG
RICOH CO LTD 2.93%
TESCO PLC
OPAP SA
DREYFUS TREAS PRIME CASH MGMT/INST


sdog, idog은 dia, spy와 비교시 비슷한 정도.

edog의 며칠간 성과는 좋다. gazprom, lenovo 등


cf. dog = dow short etf


monsanto, syngenta


SYT Revenue (Quarterly) Chart


monsanto


MON Chart
MON data by YCharts


MON Chart
MON data by YCharts


MON Chart
MON data by YCharts


MON Price to Book Value Chart


MON Chart
MON data by YCharts


MON Chart
MON data by YCharts


syngenta


SYT Chart
SYT data by YCharts


SYT Chart
SYT data by YCharts


SYT Chart
SYT data by YCharts


SYT Price to Book Value Chart


SYT Chart
SYT data by YCharts


오만함에 대한 할인 - arrogant guys of google


Short Google, Because Arrogant Behavior Has Its Limits

http://seekingalpha.com/article/2128253-short-google-because-arrogant-behavior-has-its-limits?isDirectRoadblock=false&uprof=44


애플이 휴대폰 업체 전체 이익의 70%를 가져갔을 때, 그것은 위대함의 증거였다.
그러나 전후방 업체들의 이익을 독차지하는 것은 다른 문제였다.

아이폰 부품을 남품하고, 조립하는 아시아 하청 업체들의 평균 영업이익율은 3% 수준이었고, 많은 업체들은 아이폰에 납품을 시작하면서 파산을 했다. 한국, 일본, 중국 모든 나라에서 벌어졌던 일이다. 오로지 소수의 독과점 영역을 보유한 업체들만 적정한 이익을 가져갈 수 있었다. iFactory, foxconn 폭동 등은 애플의 놀라운 성취와 떼어서 생각할 수 없다.

아이폰을 출시한 통신사들은 가입자유치 경쟁에서는 승리해도 증가하는 보조금 덕분에 이익을 늘릴 수는 없었다. 몇년전 미국에서 시작해서 최근 중국, 일본까지 확산되어, 이제 일단락되어 가는 것으로 보인다.

또한 애플의 무차별적인 특허와 애플의 삼성이나 여타 업체들에 대한 여러 소송들은 자체로 거만함의 극치였다.


그러나 애플을 비판하는 것에는 이제 관심이 없다.

중요한 것은 오만방자함을 천하에 떨치는 기업은 다른 것을 보지 않아도 기업의 정점근처에 있다는 것을 높은 확율로 짐작할 수 있다는 점이다.
애플의 최고 시절은 벌써 2년 전에 지나갔다. 정확한 타이밍을 원하는 것이 아니면 그 정도로 충분하다.
매출, 매출증가율, 판매대수, 판매대수증가율, 영업이익율, 이익증가율 등 어떤 숫자들을 들여다봐도 당시에 정점근처에 있다는 것을 알 수 있었다. 다만 확인이 나중에 가능할 뿐이다.


기업의 행태를 겸손함, 오만함이라는 잣대로 판단하는 것이 가능한다고 본다면 지금 구글은 어느 정도일까?

최근의 비대칭적 주식분할을 통해 창업자 둘이 앞으로 적어도 수십년은 아무런 외부의 방해 없이 구글을 쥐고 흔들수 있게 되었다. 그들의 천재적인 경영능력이 구글에 꼭 필요하지 않거나, 방해가 된다고 생각하는 사람들이 많아져도 견제할 방법이 없다.

2년 전의 애플보다 현재의 구글이 더 오만한가?
내가 보기에는 그렇다.
저 위의 글을 쓴 저자의 심정이 완전히 공감이 된다.

구글의 오만함을 할인해야 한다면 어느 정도일까?
10% 중반의 안정적 성장을 유지하는 기업의 적정 per가 20정도가 적당하다면, 15정도면 충분히 할인된 것일까?
이러한 지배구조에 대한 할인이 시장의 컨센서스가 된다면 미국이 다시 원래의 단일한 주식 구조로 돌아가게 될까?

전부 먼 훗날의 얘기일 것이다.
그러나 중요한 할인요인을 시장이 간과하고 있는 것이라면, 조심할 필요가 있다.

중국에서 우선주를 발행하는 것이 호재라고 주장하는 외국 찌라시들이 있다.
한국에서 20년동안 우선주가 무슨 일을 겪고 있는지 보면 그런 소리를 하기 어려울 것이다.
우선주의 탈을 썼든, 채권의 탈을 썼든, 전환, 배당, 상환 등 무슨 옵션을 가졌든 자본 구조가 복잡해지는 것은 자체로 심각한 할인 요인이다.
구글은 기존 주식의 반을 우선주(무의결권주)를 바꾸었고, 앞으로 제한없이 발행할 수 있게 되었다.

민주주의는 일인당 한표, 주식회사는 한주당 한표.
이것이 지켜지지 않으면, 다른 가치도 지켜지기 어렵다.
누군가 자신의 지분보다 더 많은 권리를 행사할 자격이 있다고 믿고, 그것이 정당화되는 것은 그것이 구글이든 삼성이든 할인될 충분한 이유가 된다.


오만함에 대한 할인.

국민과 소액주주를 졸로 아는 재벌 총수들의 형이 확정되거나, 그들이 감옥에 갖히는 날 주가가 상승하는 나라에서나 관심을 두고 있는 줄 알았다.


----------

http://runmoneyrun.blogspot.kr/2014/03/one-stock-one-vote.html

http://runmoneyrun.blogspot.kr/2014/03/google.html

http://www.businessweek.com/videos/2014-04-07/why-mark-mobius-won-t-be-investing-in-alibaba-ipo

마크 모비우스가 알리바바의 지배구조에 대해 의문을 표시한다. 그가 다른 기업에 대해서는 어떤 견해를 표시했는지 확인해볼 필요가 있을 듯.

http://www.bloomberg.com/news/2014-04-07/mobius-buys-technology-stocks-amid-internet-selloff.html
“If you look at Tencent for example, it’s come down about 20 percent and that’s a pretty good correction,”


berkshire
facebook
google
zinga
alibaba


2014년 4월 7일 월요일

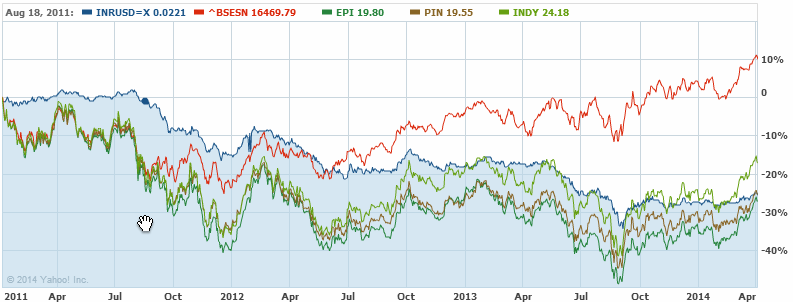
country etf vs exchange rate


http://runmoneyrun.blogspot.kr/2013/10/vs-vs-etf.html


인도
지수는 사상 최고치. 환율은 하락.
etf는 고점 20% 미달.


브라질
지수, 환율 단기 회복.
장기 하락.


터키
지수 단기 회복. 장기 횡보.
환율 단기 회복. 장기?


멕시코
지수 횡보, 환율 횡보.


호주


일본


스페인


-------------
추가

  • WisdomTree will roll out five currency-hedged ETFs, each with a different sector focuses within the Japanese equity market.
  • The WisdomTree Japan Hedged Tech, Media and Telecom Fund (DXJT), Financials Fund (DXJF), Real Estate Fund (DXJR), Capital Goods Fund (DXJC) and Health Care Fund (DXJH) will all launch tomorrow.
  • Each fund will feature an expense ratio of 0.43% and will hedge against fluctuations in the relative value of the Japanese yen against the U.S. dollar.
  • Japanese equity ETFs: DXJEWJNKYDBJPEZJEWVJPNLITFJPPJPNSHEWJFJP


신흥국 vs 선진국


Country Per Capita GDP Literacy Rate Life Expectancy  HDI Score
Country 1 $29,997 99.00% 79.1 0.897
Country 2 $35,604 96.10% 78.3 0.868
Country 3 $29,480 98.90% 80.5 0.874
Country 4 $11,273 90.00% 72.4 0.718
Country 5 $7,544 95.90% 73.5 0.687


이웃분 소개로 읽던 글에 나오는 퀴즈이다.
위의 5개 나라 중에서 신흥국과 선진국을 구분해 보라는 것이다.


신흥국, 선진국의 정의는 단체마다 다르다.
위에는 신흥국 2개, 선진국 1개, 중간에 있는 나라 2개가 포함되어 있다.


신흥국은 딱 봐도 표시가 난다.
브라질4과 중국5이다.

그런데 이탈리아3, 대만2, 한국1은 숫자만으로 구분하기 어렵다.
더구나 1 인당 GDP를 ppp로 표시해 놓아서 더 어렵다.

http://etfdb.com/2012/101-etf-tips-tricks-every-financial-advisor-should-know/
20. Different Definitions Of Emerging Markets


2014년 4월 6일 일요일

S&P500 vs Berkshire


figure: google finance


금융위기 이후 미국시장이 지속 상승하면서 버핏옹의 신통력이 사라졌다는 얘기들이 많다.
최근에도 통계전문가씩이나 되는 사람이 뭔가 분석을 해서 버핏이 평균에도 못 미친다는 결론을 내린 모양이다.
그런데 내가 보기에는 버크셔와 미국시장은 금융위기가 시작된 이래 한쪽이 일방적으로 앞섰다고 보기 어렵다.
숫자를 돌리기 전에 그래프만 봤으면 알 수 있는 일이다.


S&P500이나 S&P500의 인덱스펀드인 SPY는 2008년 이후 berkshire와 차이가 없다.
기사에 나오는 2010년부터 4년만 비교하면 오히려 버크셔가 앞선다.
2009년부터 비교하면 지수가 앞서는데 그것은 금융위기 시에 더 빠져서 그런 것이니, 전혀 좋은 일이 아니다.
2007년 이전까지는 지수는 버크셔와 비교할 가치도 없다.
2000년부터 버크셔의 수익율이 100%가 넘는 동안 지수는 손실이 났다.
2000년 이후 지수가 버크셔보다 앞선다고 볼 수 있는 구간은 전혀 없다.


여기에 spy의 배당수익율 1.5-2%를 적용하면 차이가 난다.
6년간 약 10%의 차이만큼 spy가 앞섰다고 볼 수 있다.
그런데 시장이나 berkshire의 변동성을 고려하면 여전히 유의한 차이라고 할 수 있는지 알 수 없다.
또 논란의 여지는 있지만, 버크셔의 자사주 매입을 배당과 같은 효과 있는 것으로 본다면 차이는 감소한다.


투자자들이 연도별로 수익율을 계산하는 것은 피할 수 없는 일이다.
그러나 1월 1일이 기준이라는 것 자체가 매우 임의적인 것이라서 버크셔와 미국지수처럼 장기수익율이 비슷하게 유지되는 경우 기준일을 4월 6월 9월 등 다른 날짜로 잡기만 해도 승률은 달라진다.
그러니 수익율 차이가 유의하다고 판단하기 어렵다면 4승 1패든 반대이든 의미가 없다.

더구나 수익율 측정 기간을 1년이 아니라 2년, 3년으로 조금만 길게 봐도 차이가 무의미해지는 것을 바로 알 수 있다.
최근의 버핏 관련 논란은 통계를 잘못 적용한 전형적인 예라고 할 수 있다.
저럴 때는 모르는 게 약이다.


그래서 미래에는 어찌 될 것인가?
일반인들에게는 지수에 투자하는 것이 최선이다.
그것은 버핏옹조차 헤지펀드매니저와 내기까지 하면서 강조하는 것이다.


그러나 만약 내가 5년을 묻어둘 생각이라면?
spy가 아니라 berkshire에 투자한다.

왜?
미국에는 크든 작든 3-4년 내에 한번 이상의 큰 경기하강이 발생할 것이다.
20세기 이후 100년 이상 대공황, 세계대전, 냉전 등을 다 겪으면서 반복된 일이다.
10년 이상 지속된 싸이클은 없다.
위기에는 버크셔가 강했다. 
유일한 문제는 버핏옹의 나이와 건강 뿐이다.

곰곰히 다시 생각해봐도 미국시장과 버크셔 사이의 승부(그런 것이 존재한다면)는 이제부터 시작이다. 약간 버크셔에 유리해 보이는 정도.


---------------

"`투자 귀재` 워런 버핏, 최근 4년 실적 죽쒀" 네이버매일경제 [경제] 2014.04.06 오후 8:42

http://www.nytimes.com/2014/04/06/business/the-oracle-of-omaha-lately-looking-a-bit-ordinary.html

원문의 제목은 내용보다도 중립적이다. 한국에 건너오면 '평범한' 것이 '죽쑨' 것이 되는 이유가 뭘까?

http://statisticalideas.blogspot.kr/2014/03/being-good-until-ones-not.html

뜨는 것이 목표였으면 매우 성공적이다.
목표가 투자아이디어를 얻는 것이었으면, 여러사람 시간낭비하게 만든 셈이다.


amazon dash


https://fresh.amazon.com/dash


http://www.businessinsider.com/amazon-dash-order-groceries-on-the-go-2014-4

http://www.engadget.com/2014/04/04/amazon-dash-amazonfresh/

http://www.wired.com/2014/04/amazon-dash/