2014년 7월 11일 금요일

호텔롯데 주주에 관한 사항


롯데 그룹을 조사하다가 호텔롯데의 주주명단을 보게 되었다.
3번을 빼고 1번부터 12번 투자회사가 70%가 넘게 들고 있다고 한다.
저 중에 2번의 대주주는 일본의 롯데상사라고. 나머지는 모른다.

합병, 분할을 3번쯤하면 소유주조차도 구분하기 어려울 듯하다.
외부인이 아예 구분하기 어렵게 저리한 것은 아닐까 하는 의심이 드는 특이한 작명, 지배구조이다.

광윤사의 대표는 신격호.
일본롯데홀딩스는 광윤사의 자회사.
패미리는 일본롯데홀딩스의 손자회사 (증손? 고손?)

-----------------------

최대주주 및 특수관계인의 주식소유 현황
(기준일 :2014년 03월 31일)(단위 : 주, %)
성 명관 계주식의
종류
소유주식수 및 지분율비고
기 초기 말
주식수지분율주식수지분율
일본
(주)롯데홀딩스
최대주주보통주9,757,50019.079,757,50019.07-
일본 주식회사L
제4투자회사
주요주주보통주8,000,00015.638,000,00015.63-
일본 주식회사L
제9투자회사
주요주주보통주5,325,00010.415,325,00010.41-
일본 주식회사L
제7투자회사
주요주주보통주4,810,0009.404,810,0009.40-
일본 주식회사L
제1투자회사
주요주주보통주4,400,0008.604,400,0008.60-
일본 주식회사L
제8투자회사
주요주주보통주2,950,0005.762,950,0005.76-
일본 주식회사L
일본 (주)광윤사
주요주주보통주2,790,0005.452,790,0005.45-
일본 주식회사L
제10투자회사
주요주주보통주2,270,0004.442,270,0004.44-
일본 주식회사L
제12투자회사
주요주주보통주2,150,0004.202,150,0004.20-
일본 주식회사L
제6투자회사
주요주주보통주2,030,0003.972,030,0003.97-
일본 주식회사L
제5투자회사
주요주주보통주1,842,5003.601,842,5003.60-
일본 주식회사L
제11투자회사
주요주주보통주1,700,0003.321,700,0003.32-
일본 주식회사L
제2투자회사
주요주주보통주1,700,0003.321,700,0003.32-
일본 (주)패미리주요주주보통주1,080,0002.111,080,0002.11-
(주)호텔롯데자사주보통주86,8020.17      86,8020.17-
롯데칠성음료(주)계열사보통주41,5140.0800-
롯데제과(주)계열사보통주 41,5140.0800-
롯데쇼핑(주)계열사보통주79,2540.1500-
롯데상사(주)계열사보통주37,7400.0700-
롯데건설(주)계열사보통주79,2540.1500-
(주)대홍기획계열사보통주3,7740.0100-
(주)바이더웨이계열사보통주00283,0500.55-
계보통주51,174,852100.051,174,852100.0-
우선주-----
계51,174,852100.051,174,852100.0-

※ 최대주주현황 : 일본 (주)롯데홀딩스


smfg, japan bank


Sumitomo Mitsui Financial Grp, Inc.(ADR)
(NYSE:SMFG)

배당


이익 증가


주주자본 증가


보유 주식 지속 감소.


외국인 주주 지속 증가


자본건전성 확보 등의 핑계가 없는 것은 아니지만, 일본 평균에 비해 은행들의 배당성향이 20% 수준으로 낮다.

per 5-9 사이, 배당수익율은 1-3% 사이.

일본의 은행들을 보면 싼 게 비지떡이라는 생각이 들지만, 한국의 비지떡들보다 싸다.


2014년 7월 10일 목요일

Taiex vs Nikkei 225


nikkei data: fred
taiex data: fred, http://www.twse.com.tw/en/about/company/factbooks.php

일본 거품은 대만 거품에 비하면 양반.
3년 동안 12배. 1년 동안 반의 반토막.
90년 거품 고점기의 영업per 160이었다고. 지금은?


-------------------
추가


대만, 한국 배당수익율의 추세적 변화


JPX-Nikkei Index 400


일본 gpif가 일본증시에 투자하는 기준으로 삼기 위해 만들었다고.
8월부터 일본 국내, 해외 주식투자을 늘리기 위한 집행이 시작된다고 한다.

Quantitative Scoring
Overall score is determined by aggregating the following ranking scores;
i ) 3-year average ROE(40%),
ii) 3-year cumulative operating profit(40%) and
iii) Market capitalization(20%)

양적 기준에는 3가지가 있다.

3년 평균 ROE
3년 누적 영업이익
기준일의 시가 총액


성장하지 않는 기업이 ROE를 높이기 위해 해야 할 일은 자사주 매입, 배당이고 이를 통해 주가가 부양되면 2가지 기준 60%를 만족시킬 수 있다.


http://runmoneyrun.blogspot.kr/2014/03/capital-recycling-us-vs-japan.html


일본의 자본이 과잉 capex로 제자리를 맴맴 돌면서, 쓸데없이 돈을 태워먹고 있는 동안 미국은 배당, 자사주매입을 하면서 자본을 주주에게 돌려주고도 10여년간 2배의 자본투자를 집행하는 결과를 얻었다. 투자를 안 해도 성장하기 어렵지만, 투자만 해도 성장할 수 없다는 것이 명백하다. 돈이 기업 안에서, 기업 사이에서만 돌아서는 성장을 이끌어 낼 수 없다.

거품붕괴이후 잃어버린 24년만에 선진국 중에서 가장 저렴해진 일본 증시에 변화가 생길지 보자. 한국이, 삼성이 이제 미국, 일본을 보고 따라할지도 보자.


Japan groups take a shine to JPX-Nikkei 400 index
http://www.ft.com/intl/cms/s/0/d3e3809e-efb8-11e3-9b4c-00144feabdc0.html#axzz36v8wFYwz

그런 노력을 하는 기업에 대한 ft의 얘기가 있다.


http://www.zerohedge.com/news/2014-07-09/bank-japan-prepares-buy-nikkei-400-etf-boost-stocks

http://www.tse.or.jp/english/market/topix/jpx_nikkei.html

http://indexes.nikkei.co.jp/en/nkave/index/profile?idx=jpxnk400


2014년 7월 8일 화요일

sec 2q2014 preliminay - couldn't be worse?


매출이 감소했다.
그런데 2007년 이래 2분기 매출이 1분기 매출보다 낮았던 적은 없다.
있을 수 없는 일이 발생한 것이다.

이것은 비용, 환율, 재고 등의 문제로 설명하기는 어렵다.
반도체, 디스플레이의 내부거래는 전체 매출에서 감하기때문에 그런 것과도 관련이 없다.

그냥 전화기가 덜 팔린 것이다.
정황상 판관비는 최대로 썼을테니, 최대의 비용을 집행하고도 매출이 감소한 것이다.
이것이 3분기의 회복을 위한 초석이 되려면 팔릴만한 제품이 있어야 한다.
주주로서 제발 그러기를 빈다.

암울하지만 IM부문과 기타 부문(가전, 반도체, 디스플레이)으로 나누어보면 다르게 볼 여지가 없지는 않다.


기타 부문의 매출은 2011년 이후 정체되어 있지만 영업이익은 분기 평균 2.5조원 수준에서 안정화되어있다.

기타부분은 성장성이 없지만 안정성이 높고 영업이익은 10조원이 넘는다.
IM부문은 성장의 한계에 부딪혔을 가능성이 있으나, 분기 4조 연간 15조 이상의 영업이익은 유지할 가능성이 있다.
최소 두 개의 회사로 볼 수 있게 되면 현재 삼성전자는 여전히 매우 할인되어 있다는 점이 명백해진다.

사업부문별 분할, 지주회사 전환, 주주환원개선 등 저평가를 해소할 다양한 방법이 가능하다. 그러나 성장을 위해 끊임없는 설비투자로 다시 공급과잉과 치킨게임의 악순환을 만들어내거나, 루머처럼 뉘앙스인수 등의 터무니없는 인수합병 시도로 보유현금을 낭비할 가능성을 배제할 수 없다.

개인적으로 이재용의 삼성전자 지배를 피할 수 없다면, 최대한 잘게 쪼개서라도 리스크를 줄이는 것이 삼성전자뿐 아니라, 한국에도 도움이 될 것으로 본다.


매출 변화율은 지난 8년 중 최저이다.
이보다 나쁠 수 있을까?


영업이익 변화율은 아직 최악은 아니다.
금융위기를 제외하면 2010년말, 11년 초 갤럭시 s2가 나오기 전이 최악이었다.


확정실적이 나오지 않았지만, 메모리반도체 업황개선의 효과가 지속될것이고, 시스템반도체는 더 나빠질 것도 없을 것이고, 디스플레이는 1분기를 저점으로 턴어라운드했을 가능성이 높다. 가전은 성수기가 지나가고 있지만 매출, 이익자체가 타 부문에 비해 크지않고 안정적이어서 변화의 여지가 적다.
2분기에 im부문의 악성 채널재고 소진으로 비용이 커진 것이라면 매출과 상관없이 비용이 감소하기는 할 것이다.

종합하면 실적이 최악의 상황을 지난 것으로 볼 근거는 없다.
그러나 가능성이 없는 것은 아니다.


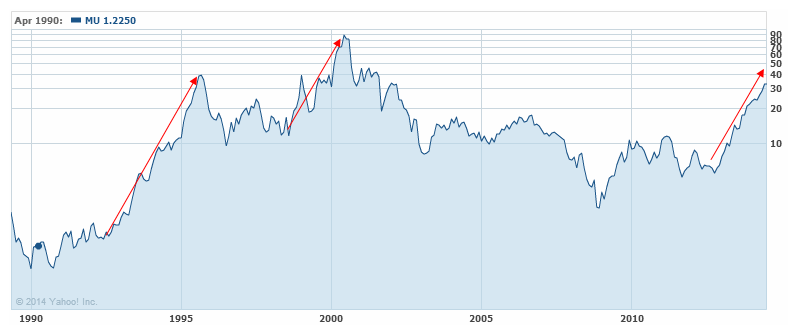
memory big cycle far from over, far from samsung


micron
1차: 1.5 -> 39.7
2차: 11.38 -> 88.06
3차: 5.43 -> 32.86 -> ?


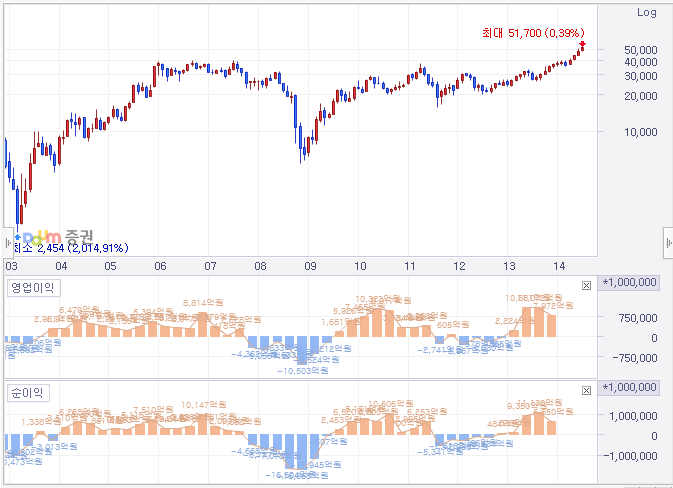
samsung
1차: 29,800 -> 176,000
2차: 32,600 -> 394,000


hynix
3차: 23,600 -> 51,900 ->?


micron을 보면 이미 보통의 메모리 싸이클은 넘어섰다.
dram뿐 아니라, nand, foundry, fabless, 종합 업체, 잡종 업체들까지 삼성전자를 제외하면 반도체 관련 업체가 전부 동참하고 있다.
치킨게임이 끝나고, 기술적 한계로 인한 증설경쟁의 강도 약화가 시작이었으나, 관련 분야 전체의 수요증가에서 보듯 pc와 스마트기기의 수요 증가가 싸이클을 강화시키는 추진력이다.
빅싸이클이라는 점은 명확한데, 열광적이지 않은 것은 기관이나 개인들보다 외국인들이 전적으로 주도하고 있기 때문인 것으로 보인다. 결국 시작과 중간처럼 끝도 저사람들 손에 달려있을 것이다.

나스닥 붐에 삼성전자가 동참할 수 있을지 아직 알 수 없다. 그러나 어닝 쇼크에도 불구하고 가장 싸다는 점은 변함없다.


http://runmoneyrun.blogspot.kr/2014/07/semi-etf-soxx-smh.html


TAARSS from DB: etf flow


도이치뱅크에서 etf의 자금 유출입을 이용해서 전세계 자산 배분의 장기적인 변화를 추적하고 이를 이용하면 기계적으로 일정기간마다 리밸런싱하는 것에 비해 초과수익을 거둘수 있다고 한다.

백테스트는 당연히 통과했겠지만, 이제 3개월 된 것이라 이것이 예측력이 있는지 판단하기는 매우 이르다.

일본, 스웨덴은 3개월간 유출이 있었고, 스페인은 3개월간 유입이 있었다.

일단 회의적이지만 두고 보자.


Deutsche Bank: ETF flows have a predictive value