2017년 6월 16일 금요일

QT 1


http://runmoneyrun.blogspot.kr/2017/02/operation-untwist-20170227.html

연준이 6월에는 금리를 인상했다.
추가해서 보유자산 축소 스케쥴을 구체적으로 발표했고, 이는 향후 금리인상의 속도를 조절하는 수단으로 이용될 것이다.
재무부 국채 보유증권 재투자 축소는 처음 한 달 $60억. 12개월 동안 3개월 간격으로 재투자 축소 규모를 $60억씩 증액, 최종 재투자 축소액은 매월 $300억에 달할 것으로 예상.  MBS 보유증권 재투자 축소는 처음 한 달 $40억. 12개월 동안 3개월 간격으로 재투자 축소 규모를 $40억씩 증액, 최종 재투자 축소액은 매월 $200억에 달할 것으로 예상.
금리인상에 대한 시장의 반응은 연준이 세상물정을 모르고 매파적인 태도를 유지한다는 식으로 매우 떨떠름하다.
그러나 자산축소스케쥴을 보면 더없이 온건하다는 생각을 지울 수 없다.


경기가 정상 회복되면 1년 후부터 국채와 모기지 합쳐서 월간 최대 500억불, 연간 6000억불을 줄이게 된다.
이런 속도라면 원래수준으로 돌아가는데 아무리 빨라도 6년이상 걸린다.
19세기 후반이후 미국의 정상적인 경기싸이클이 길어도 10여년이었고, 이번 싸이클이 09년이후 8년정도 진행되었다는 것을 고려하면 몇년에 걸쳐 반쯤 털다 침체에 빠지기 쉽다는 것이다.
연준이 장기간에 걸쳐서 긴축을 적어도 한번 이상 중단하는 것을 피할 수 없다면 현재의 자산축소계획은 Quantitative tightening 1에 해당한다.

또 현재속도로 금리를 올려도 3년후의 기준금리 전망이 평균 3%수준이라는 것도 과거 100여년의 평균과 비교하면 매우 낮은 것이다.


보유자산규모나 기준금리에 대한 연준의 전망은 금융위기의 충격이 대공황급이었다고 해도 매우 완화적이다.
연준의 발표는 향후 10여년 이상 미국경제의 민간부문이 금융위기 이전 수준으로 회복하지 못할 것이라는 전제를 깔고 있다.
그러니 연준이 미국경제를 과도하게 낙관하고 있다는 볼 이유도 없다.

게다가 미국의  채권, 부동산, 주식, 달러 중 어느 하나 싼 것이 없다.
낮은 석유값이 반영된 물가 하나만 보고 정책이 결정되기를 바라는 것은 균형잡힌 생각이라고 보기 어렵다.
최근 pmi를 포함한 경기지표들에서 보이는 둔화 조짐은 추세변화보다는 노이즈라고 볼 수 있다.

남들은 매라지만, 아무리 봐도 내눈엔 비둘기다.


--------
추가

"매의 탈 쓴 비둘기 연준, 대차대조표 축소 신중해야"
http://news.naver.com/main/read.nhn?mode=LS2D&mid=shm&sid1=101&sid2=262&oid=421&aid=0002791044

나와 비슷한 생각을 하는 사람도 있는 듯.


2017년 6월 14일 수요일

euro, dollar, germany, korea


http://runmoneyrun.blogspot.kr/2017/05/dollar-vs-foreign-reserves.html

외환보유액은 환율시장의 수급을 단기적으로 반영한다.
미국 제외 국가의 외환보유액이 증가하면 달러는 약세를 보인다.

환율은 장기적으로 물가가 결정한다.
유로와 달러는 지난 10여년간 단기적으로도 물가와 높은 관련성을 보였다.


미국와 유럽의 물가상승률 차이, 유로달러yoy

10여년간 높은 관련성 유지.
한국처럼 에너지를 전부 수입하는 국가에서 환율와 물가의 관계는 환율이 선행하거나 지배적일 수 있다.
그러나 기축통화를 보유한 국가, 무역의존도가 낮은 국가에서는 그렇다고 볼 필요는 없다.


물가상승률 차이, 유로달러 환율.

환율과 물가차이를 그대로 비교하면 단기적으로 유로강세를 기대하기 어렵다.


그러나


미국과 유럽의 중앙은행 자산.
미국은 횡보, 유럽은 급증.

미국의 양적 긴축은 시간문제이다.
유럽의 양적 완화 축소도 거의 시간문제이다.


2010년 이후 중앙은행 자산의 증가율 차이와 환율의 관계는 명확하다.
특이점은 유럽 중앙은행자산의 증가율이 미국자산증가율이나 차이보다 유로달러환율에 대한 관련성이 더 오랫동안 높게 나타난다는 것.

1)
위의 그림들을 요약하면 유럽중앙은행이 돈을 풀어 유럽의 물가하락을 방어했고, 유로의 약세가 지속되었다. 유로약세는 유럽회복에 기여했을까? 그게 양적완화의 목적일까?

2)
반대로 설명하면 유로권의 경기 둔화가 디플레이션과 유로 약세로 발현되었고, 디플레이션때문에 유럽 중앙은행이 돈을 풀었다. 완화를 통해 디플레이션을 막고, 성장회복으로 유로가 바닥을 확인한 것일까?

어떤 설명도 가능하지만, 유럽경기 회복의 결과가 미국보다 빠른 물가상승으로 나타나면 유로강세는 기대할 수 없다는 것이 위 그림들의 결론.


장기금리, 단기금리 차이는 물가보다 환율과의 관련성이 높지 않다.


달러인덱스 (혹은 실효환율)로 측정되는 달러의 가격은 60% 이상의 비중을 차지하는 유로가 결정한다.

유로의 강세가 지속되려면 1) 유럽물가의 안정 혹은 미국물가의 상승과 2) 유럽중앙은행의 양적완화 축소가 필요하다.


http://runmoneyrun.blogspot.kr/2017/06/short-term-rate-difference-germany-vs-us.html

미국의 단기금리는 상승중이고, 독일의 단기금리는 하락중이다.
유럽의 경기회복이 진행되면 양적완화 축소, 기준금리 상승이 나타나게 될 것이다.

독일의 단기금리가 상승하는 시점이 조만간 오게 될 것이다.
외환보유액 추이와 중앙은행자산 증감을 보면 아마도 유로강세/달러약세가 나타날 것이다.
두 대륙의 물가상승률을 비교 예측하기는 어려우나 유로강세가 나타나는  조건에서는 미국의 물가상승률이 더 높을 것이다.
미국의 금리는 장단기 불문하고 유럽보다 빨리 상승할 것이다.
한국 금리는 미국보다 느리게 독일과 비슷하게 움직일 것이다.


short-term rate difference - germany vs us


http://runmoneyrun.blogspot.kr/2017/05/us-interest-rate-20170512.html

미국의 장단기금리차는 1950년대 이후 가장 중요한 경기선행지수.
독일과 미국의 단기금리차는 1980년의 더블 딥을 제외하면 미국의 장단기금리차에 선행.


1
미국의 장단기 금리차.
미국와 독일의 단기금리차.

단기금리는 비교를 위해 콜금리 사용.


2
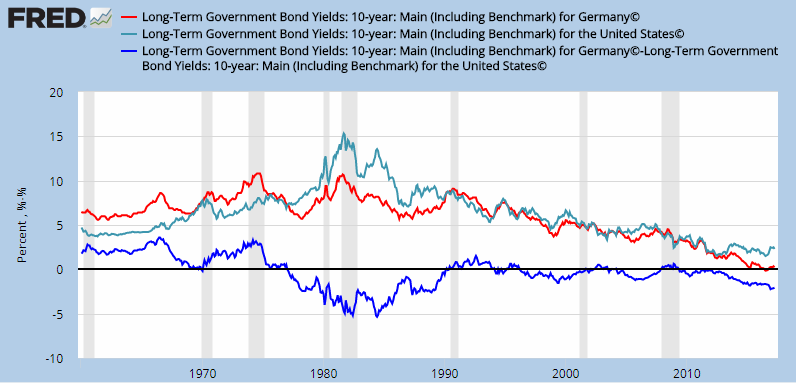
미국과 독일의 장기금리차.

장기금리차도 경기 후반에 값이 감소하지만 싸이클을 강조하려면 추가적인 조작이 필요.

http://runmoneyrun.blogspot.kr/2017/06/germany-vs-korea.html


3
미국과 독일의 단기금리. 금리차.

독일의 단기금리 상승이 미국에 2-3년씩 후행.
기준금리의 변동이 느린 것이 이유이고, 경기순환, 물가순환도 비슷한 시차가 나타날  수도.
99년 it버블 전후의 금리상승기에는 미국과 독일의 시차가 크지 않음.

지금은 미국 단기금리가 상승하고, 독일 단기금리가 하락하는 시기.
독일 단기금리 상승 가능성 증가.


4
fred가 제공하는 독일의 금리들.

미국과의 단기금리차 상승은 독일의 단기금리상승이 크게 기여.
it버블기는 여기서도 차이가 보임.


5
한국, 독일, 미국의 단기금리

2000년대 이후 한국와 독일의 장기금리에서 나타나는 유사성이 단기금리에서도 나타남.

한국은행장이 갈짓자 행보를 보여도 한국의 단기금리 상승 가능성은 지난 3년간에 비해 증가.


요약
독일과 미국의 단기금리차는 경기에 선행한다.
독일 경기 혹은 독일 중앙은행이 미국에 후행하기 때문일 가능성이 존재한다.
독일의 장기금리, 단기금리는 2000년 이후 다른 선진국보다 한국의 금리와 높은 동행성을 보인다.


2017년 6월 10일 토요일

mexico vs trump


mexico peso trumphttp://runmoneyrun.blogspot.kr/2016/09/mexico-peso-trump.html

또 미국 - 이민자들의 나라
http://runmoneyrun.blogspot.kr/2016/10/blog-post_16.html


트럼프의 대통령 당선 가능성이 높아지기 전까지 멕시코 etf는 한국, 대만과 10년간 좁은 범위에서 동행.


최근까지 1년 이상에 걸쳐 eww의 상대적 약세.
15% 이상 벌어졌던 페소의 약세는 원화대비 5%이내로 축소.
대부분은 주가의 약세로 설명 가능.

트럼프가 탄핵되지 않더라도, 대장벽, 인종차별, 보호무역 등 여러가지 초현실적인 공약이 실현될 가능성 감소. 실현되어도 용두사미격이 될 수도.

장기적으로 멕시코와 한국, 대만과의 격차 축소 가능성.

http://runmoneyrun.blogspot.kr/2017/06/taiwan-taiex-vs-korea-kospi.html


google play revenue estimate


data source 1 http://blog.igaworks.com/mobileindex201705/
data source 2 http://www.ktb.co.kr/research/article/common.jspx?rGubun=RALL
                       5/29일 netmarble games 보고서


한국의 구글 플레이 매출을 추정한 것으로 보임.
앞의 화살표는 L2R 출시전, 뒤의 화살표는 lineage m 출시전

한국 구글은 유한회사로 매출을 공식적으로 보고하지 않지만, 한국 구글플레이의 연매출은 4.5조 정도로 추정되는 모양. http://www.sedaily.com/NewsView/1OELU0ACGE
위 자료의 연간 합계와는 2배의 차이가 난다. 위의 자료는 게임 매출 추정치만 합산한 것일 수도.
어차피 둘 다 추정.


2017년 6월 7일 수요일

국가별 장기금리 차이 - germany vs korea


한국와 어떤 나라의 특정지표에 유사점이 보이면?
우연일 수도 아닐 수도 있다.

파운드와 영국물가 gbp and cpi 20160625
http://runmoneyrun.blogspot.kr/2016/06/gbp-and-cpi-20160625.html

그러나 주시할 필요는 있다.
의미를 파악할 수 있고, 능력이 있으면 손정의처럼 기회를 잡을 수 있다.

여러나라의 금리를 비교해보다 한국과 독일의 장기금리에 특별한 관련성이 있다는 것을 확인했다.
이것이 우연인지 아닌지는 역시 시간이 확인해주겠지만, 주의할 점이 있다.

2004년에는 한국의 금리만 특별히 더 낮아져서 한국과 다른 선진국과의 금리차가 전부 낮아졌지만, 이번에는 한국과 독일의 금리만 특별히 더 낮아져서 한국과 독일의 금리차는 유지되고 다른 나라와의 금리차는 내려갔다.

만약 한국과 독일의 경제에 어떤 공통점이 있는 것이 이유라면 독일을 살펴보는 것은 한국경제의 미래를 점치는데 도움이 될 것이다.

그런데 원인이 뭐든 미국과의 금리차가 특별히 많이 떨어졌고, 한국의 금리가 서양신용평가사들이 보기에 신용이 좋아져서 낮아진 것이라고 해도 다른 선진국들 대비 특별히 더 낮아졌다는 것이 결코 무시할 일은 아니다.

만약 정부가 원하고 국민이 원하는 것처럼 경기가 정말 좋아지면 스프링처럼 솟아오를 수 있다.
유럽경기도 좋고, 독일의 경기는 특별히 더 좋다니 한국이 대만 등과 함께 같은 길을 갈 수도 있겠다.


60년대 이후 장기금리.
한국은 후진국에서 선진국 근처로 진입한 몇 나라 중 하나라는 것을 여기서도 확인할 수 있다.

2000년대 이후에 금리가 본격적으로 낮아졌다.
김대중, 노무현 정권에서 발생한 일이다.


최근 10여년만 확대해 보면 2005년 이후 독일과 유난히 비슷하게 동행한다.
미국의 금리가 두드러지게 덜 내린 것은 물가와 성장도 역할을 했겠지만, 신용등급이  떨어진 영향도 있을 것이다.


한국과 몇나라의 금리차.

2017년은 2004년과 나라별 금리, 금리차의 움직임이 다르다.
2004년 전후의 시기에 한국의 금리는 선진국들에 비해 특별히 많이 낮아졌다.
(표시하지 않았으나, 원화 또한 특별히 강세였다.)
2005년 이후 10년 넘게 한국의 금리는 독일과 유사하게 움직이고 있고, 금리차는 2% 아래에서 유지되고 있다.

미국과의 좁혀진 금리차는 급하게 원래 수준으로 돌아갈 수 있으니 주의해야 한다.
독일도 비슷한 경로를 보일 수 있다.


taiwan taiex vs korea kospi


서로 다른 점도 있지만, 전 세계에서 한국과 가장 비슷한 나라를 꼽으라면 대만을 꼽겠다.
한국이 일본되는 것은 처음부터 믿지 않았지만, 대만되는 것은 혹시 알 수 없는 일이다.

물가 조정을 하거나 80년대 이전 상승률을 비교하면 좋겠으나, 대만 자료는 구하기가 매우 불편하다.
보이는 대로 비교하면 한국과 대만의 40년 추이는 같다.
90년까지 한국보다 2배 이상의 상승률을 보였던 대만이 27년만에 고점을 뚫을지 두고 볼 일이다.
대만에 비하면 한국은 양반이다.
물론 일본에 비하면 대만도 양반이다.

대만은 몇년 전에도 투자목적으로 찾아본 적이 있지만, 최근에는 미세먼지 때문에 우연히 들여다 보았다.
인구구조도 역시 비슷하다.


한국과 대만의 공통점 - 폐렴 조사망률 비교
http://runmoneyrun.blogspot.kr/2017/05/blog-post_24.html

식민지 시기 조선인의 후생
http://runmoneyrun.blogspot.kr/2016/07/blog-post_7.html
한국, 대만, 일본

http://runmoneyrun.blogspot.kr/2017/06/stock-return-vs-fx-emerging.html

http://runmoneyrun.blogspot.kr/2017/05/dollar-vs-asian-stock-market.html
한국, 일본, 중국

http://runmoneyrun.blogspot.kr/2014/07/taiex-vs-nikkei-225.html

http://runmoneyrun.blogspot.kr/2013/12/taiwan-decoupling-from-korea.html
http://runmoneyrun.blogspot.kr/2013/12/taiwan-1_4.html
http://runmoneyrun.blogspot.kr/2013/12/media-tek.html
http://runmoneyrun.blogspot.kr/2013/12/taiwan-smartphone.html
http://runmoneyrun.blogspot.kr/2013/12/taiwan-4.html