레이블이 treasury인 게시물을 표시합니다. 모든 게시물 표시

2016년 2월 11일 목요일

Once-in-a-lifetime opportunity 2016


Once-in-a-lifetime opportunity
http://runmoneyrun.blogspot.kr/2013/01/30.html

일생의 기회라는 것이 흘린 지갑을 줍는 것이 아니라면 하루 아침에 지나갈리가 없다.
약 4년이 지났고, 여전히 유효한지 물을 필요가 있다.

10년 전후의 미국 경기 싸이클이 몇년 남았는지는 논외이다.
미국 부동산 경기가 단기적인 정점에 도달했는지도 논외이다.
원자재 중의 어떤 것이 바닥에 도달했는지도 논외이다.
이것은 물가, 금리, 주가에 전부 녹아있다고 보는 것으로 충분하다.

실질금리가 30년주기 경제 싸이클을 지배한다는 가설은 유효하다.
미국 주식에는 기회가 있고, 미국 채권에는 위기가 있다.


http://www.econ.yale.edu/~shiller/data.htm

아래 그림은 쉴러교수의 데이타에 기반한 것이다.


금리는 여전히 낮고, 주식은 비싸졌다.


배당수익률은  금리와 비슷하다.
60년간의 고금리 시대가 끝났거나, 60년간의 저배당 시대가 끝나가고 있는 것이다.

결론을 내리기에는 시간이 더 필요하다.


10년 동안의 PER (CAPE)에서 earning yield를 구하고 금리와 비교한다.


이 차이가 높으면 주식이 싼 것이고, 낮으면 주식이 비싼 것이다.

20년, 32년, 81년은 확실히 높았다.
30년, 70년, 2000년은 확실히 낮았다.

지금 어떤가?
단기적으로 2000년보다 높고 2009년보다 낮다.
장기적으로 80년대, 90년대 주식의 전성시대보다 높다.


1년 동안의 PER에서 earning yield를 구하고 금리와 비교한다.


2009년보다 높고, 2011년보다 낮다.
4년 이상 비싸지기만 했다.


물가와 금리는 2000년대의 일시적 반등을 제외하면 30년 이상 내리막이다.


실질금리는  2010년 전후 두 번의 마이너스를 기록한 후 여전히 낮은 수준이다.


저물가, 저금리가 지배하는 시기의 시장이 이렇게 비싼 적이 있나?

저물가: **, 20, 30, **, 50, 60, **, 80, 90, **, 2010
저금리: **, **, 30, 40, 50, **, **, **, **, **, 2010


10년 PE가 아니라 1년 PE를 봐도 시장은 싸지 않다.
2011년과 비교하면 상당히 높아졌다.


주식시장을 따로 보았으니, 채권시장과 비교한다.
비교하기 위해서는 금리가 아니라 수익률이 필요하다.
아래의 수익률은 쉴러교수의 자료에서 계산한 것이다.
배당과 이자는 월별 복리 재투자를 가정한 것이다.


1900년 이후 주식시장의 명목수익률, 실질수익률, 명목총수익률(배당 재투자), 실질총수익률(배당재투자)을 지수화한것이다.
100년 동안 배당을 재투자 한 것과 하지 않은 것은 100배의 차이가 난다.

가장 중요한 수익률이 어떤 것일까?
물가와 배당을 고려한 실질 총수익률이다.


주식과 미국채의 명목총수익률, 물가(CPI)를 비교했다.
시겔 교수의 주식투자 바이블 첫번째 그림과 같은 방식으로 비교한 것이고, 기준을 1900년으로 맞추면 같다.

1981년까지 주식과 미국채의 수익률 차이가 크게 벌어지지만 이후에는 둘간의 차이가 없다.


물가를 고려하면 주식과 채권의 차이는 극명하게 드러난다.
1900년부터 1980년까지 80년 동안 채권의 실질 수익률은 0이다.

더 끔찍한 것은 1940년부터 1980년까지 40년동안 지속적으로 손실을 기록했다는 것이다.
주식시장의 급격한 손실과 비교해서 덜 괴로운 것이 아니다.

왜 1940년부터 40년간의 하락이 지속되었나?
1920년부터 1940년까지 상승이 지속되었기 때문이다.
이 상승은 20년간 지속된 물가의 절대적인 하락때문이다.

왜 1981년부터 채권시장에 전에 없이 높은 수익이 장기간 지속되었나?
오일쇼크이후 고물가와 침체를 떨쳐버리기 위한 연준의 고금리 처방이 이후 수십년간의 채권랠리에 포장도로를 깐 것과 다름없다는 것은 짐작할 수 있다.

1920년부터 1940년까지.
1980년부터 2008년까지.
다르지만 비슷하다.
오르막이 길었으니 내리막이 짧아질지 아니면 더 길어질지는 두고 볼 일.

확실한 것은 주식의 30년 주기와 채권의 60년 주기를 고려하면 지금은 채권보다 주식에 유리한 시기라는 것이다.
또한 채권시장이 과거를 반복하면 40살이 넘은 사람은 죽기전에 회복할 수 없는 고점을 잡을 수 있다는 것이다.


채권과 주식의 10년 실질총수익률을 비교한 것이다.
생생한 비교를 위해 연간수익률로 환산하지 않았다.
미국 주식 최고의 10년은 대공황 전에 지나갔다.


주식의 수익률, 채권의 수익률에 30년, 60년에 해당하는 주기가 보인다.
지금은 고점보다 낮고, 저점보다 높다.
그러나 주식보다 채권에 매우 불리한 위치이다.


15년 총수익률을 비교하면 조금 다르다.
미국 주식 최고의 15년, 20년은 1980, 1990년대에 걸쳐있다.

주식의 수익률은 장기적으로 저점권이다.
2000년의 고점에서 충분히 내려왔다.

반면 채권은 평균에 해당한다.
그러나 21년, 81년의 저점을 향해 20년정도 더 내려갈 수 있다.


그럼 수익률의 저점에서 투자하면 장기적으로 어떤 성과가 보일까?
저점에서 15년 후를 보면 된다.


10년 PER와 실질지수를 비교하면 무서운 상황이 된다.
2000년의 고점에 버금가는 높은 지수와 역사적으로 높은 밸류에이션.
당장 안전한 곳으로 도망치고 싶은 느낌?


실질총수익률로 보면 다르다.
2000년 이후의 횡보에서 살짝 벗어난 지수와 역사적으로 바닥에 있는 15년 수익률.


15년 총수익률에 나타나는 30년 주기의 근저에 실질금리가 존재하는가?
4번째 같은 싸이클이 반복될 것인가?
그렇다는데 나의 (    )을 건다.


채권은 어떨까?
대공황보다 더한 거품이 존재했고 최고의 시기는 벌써 지나갔다.
지금 전세계가 역사상 최저의 금리를 기록 중이니 더 조심할 일이다.


--------------------
추가 20160614

채권의 미래?
http://runmoneyrun.blogspot.kr/2016/06/blog-post_12.html


--------------------
추가 20170908

CAPE (PE10), PE8, PE6, PE1
http://runmoneyrun.blogspot.kr/2017/09/cape-pe10-pe8-pe6-pe1.html


-------------------
추가 20170924

로그 금리로 보는 다른 세상 another world through logarithmic interest rates
http://runmoneyrun.blogspot.kr/2017/09/another-world-through-logarithmic.html


2014년 6월 12일 목요일

a bizarre spread from US treasury


오랫동안 1년물과 2년물 사이의 간격이 벌어지고 있다.
그런데 10년 이상에서는 금리가 하락추세이다.

결과적으로 2, 3, 5, 7년 금리와 나머지들간의 방향이 달라서 일드커브의 기울기가 가팔라지고 있는 것이다. 볼록해지고 있다고 할 수도 있다.


이 기울기의 변화를 확인해보기 위해 FRED에서 간단한 계산을 했다.

T3 - (T1+T10)/2

3년물 금리에서 1년, 10년물 금리의 평균을 뺀 것이다.

올라가면 볼록해지고, 내려가면 오목해지는 것이다.


2000년 이후 이러한 차이가 점점 확대되다가 최근 축소되고 있는 것이다.

최근에 특별한 일이 발생했다기보다는 특별한 상황에서 정상적인 상황으로 돌아가고 있던 것으로 보인다.

비슷한 일이 1980년경 일시적으로 발생했었다.


최근 20년간을 확대해보면, 스프레드가 2000년부터 지속적으로 감소하던 추세를 최근 벗어났다.

유난히 더 낮았던 3-5년 금리가 정상으로 돌아가고 있는 것으로 볼 수 있다.
혹은 3-5년 금리가 비정상적으로 상승하고 있는 것으로 볼 수도 있다.

금융위기 이후의 기간이 자본주의 역사에서도 특별한 시기였다면, 1년 이하나 10년 이상이 아니라 3-5년 금리가 가는 방향이 미래를 앞서 보여주고 있는 것일 수도 있다. 그것을 저 스프레드가 포착한 것이라면 차후 지속적으로 관찰할 필요가 있을 것이다.


2014년 1월 21일 화요일

treasury symmetry mystery


보통의 장단기금리는 아니다.
단기 금리간의 차이와 장기 금리간의 차이를 본 것이고 대칭이다.
2년 정도 지났고, 별 일이 없는 한 더 진행될 것이다.
시간이 충분히 지나면 대칭이 깨질뿐 아니라 역전되는 일도 발생할 것이다.


1년물, 2년물의 차이가 급히 벌어지기 시작한 것은 13년 5월이 맞지만, 시작은 그보다 많이 이르다.


2014년 1월 10일 금요일

falling oil


http://runmoneyrun.blogspot.kr/2013/12/diving-bond-yen-gold.html

http://runmoneyrun.blogspot.kr/2014/01/yen-real-effective-vs-nominal-20131213.html


엔화, 금, 미국채가 흔들려도 잘 버티던 미국 기름값이 내려오려 한다.
앞의 세 개는 안전자산이었으니 다르다면 다르다.
그러나 금과 기름값이 동시에 하락하면 달러(broad, nominal)의 상승 가능성이 높아진다.

달러가 상승해도 그것이 원인인지, 결과인지는 구분할 수 없다. 또한 구분될 수 없다.
기타 통화의 약세, 신흥국 경제의 위축, 선진국의 낮은 인플레이션, 신흥국의 높은 인플레이션과 동반해도 이상하지 않다.

2013년에 금이 약하고 엔화가 약해도 유로가 강하니 달러 강세가 진행되지 않았다.
기름까지 약해져도 그럴지 보자.


지난 3년간 기름에 덜 의존하는 성장이 지속되고 있다.


http://runmoneyrun.blogspot.kr/2013/04/world-gdp-vs-oil-and-gold.html
기름값과 금값은 100여년간 세계 GDP와 일정한 관계를 유지했다.
지금은 평균보다 높다.


http://runmoneyrun.blogspot.kr/2013/02/strong-dollar.html

http://runmoneyrun.blogspot.kr/2013/03/strong-dollar-2.html

http://runmoneyrun.blogspot.kr/2013/06/dollar-index-1-s.html

http://runmoneyrun.blogspot.kr/2013/06/dollar-index-2-inflation-of-emerging.html

http://runmoneyrun.blogspot.kr/2013/06/dollar-index-3-central-bank-total-assets.html

http://runmoneyrun.blogspot.kr/2013/05/real-dow-cpi-ppi-gold.html

http://runmoneyrun.blogspot.kr/2013/07/wti-brent-spread-is-disappearing-why.html

http://runmoneyrun.blogspot.kr/2013/08/cpi-ppi-ratio-one-more-30-yr-cycle.html

http://runmoneyrun.blogspot.kr/2013/11/gas-oil-dollar-20131126.html

http://runmoneyrun.blogspot.kr/2013/12/natural-gas.html

http://runmoneyrun.blogspot.kr/2013/05/safe-asset.html

http://runmoneyrun.blogspot.kr/2013/06/safe-asset-2.html

http://runmoneyrun.blogspot.kr/2013/04/blog-post_14.html  미래가 보였다면

http://runmoneyrun.blogspot.kr/2013/04/dowgold.html

http://runmoneyrun.blogspot.kr/2013/11/nikkei-vs-dow-supercycle-or-superspike.html


2013년 11월 26일 화요일

risk premium - pseudo


대우증권 보고서에서 미국 주가 상승을 리스크 프리미엄의 하락으로 설명한다.

P = E/(k-g), k = Rf + Rp

P: 주가, E: 이익
k: 할인율, Rf: 무위험 수익율, Rp: 리스크 프리미엄
g: 성장율

Rp가 하락해서 주가가 올라가면, 성장율이나 이익의 영향이  크지 않을 수도 있다.
납득은 되지만 실제 구할 수 없으니 그림의 떡이고, 이전 경기싸이클을 보여주지 않으니 아쉽다.


바꿔 써 보면

Rp = g + E/P - Rf

여기서 현재주가는 명백하지만, 나머지 숫자들은 명백하지 않다.
예상치 대신 과거치만을 쓰게 되면 이익도, 성장율도 명백해지고, 무위험 수익율을 국채10년물 금리를 쓰면 이것도 명백해진다.

그런데 이런 수치들을 구하는 것이 어렵다. 또한 단기간에는 변동이 크기도 하다.

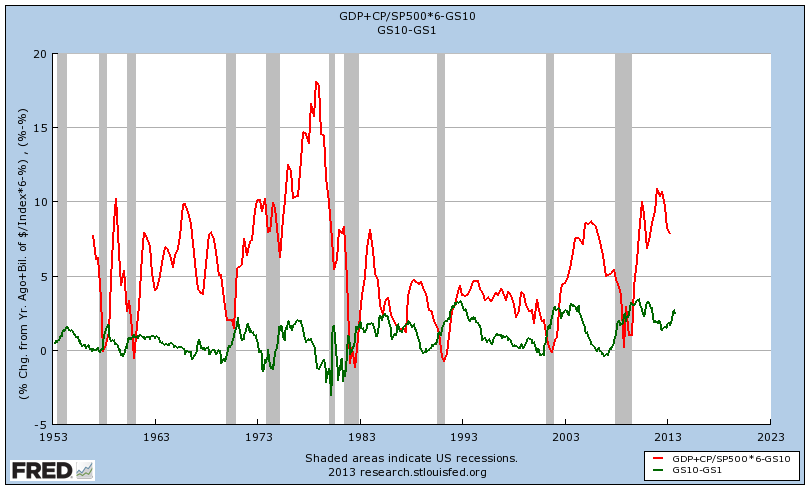
그래서 이익증가율은 미국 GDP 통계 상의 기업이익(s&p500 기업이익이 아니다)을, 성장율은 명목GDP증가율(실질도 아니고, 이익증가율도 아니다)을, 가격은 S&P500을 사용했다. P는 순이익 계산에 포함된 시총을 써야하나 알 수 없으니 S&P지수를 쓰고 임의로 6을 곱해서 알려진 PER와 유사하도록 조정했다.


그러면 위와 같은 그림이 나온다.
빨간 선이 리스크 프리미엄이고, 감소하기 시작했다.
이것이 감소하는 시기는 대개 경기싸이클의 후반이고, 파란 선과 비교해 볼만하다.

이 그림은 리스크 프리미엄의 짝퉁버전이지만, 복잡한 가정이 포함되어 있지 않고 누구나 똑같은 숫자를 쓸 수 있다는 장점이 있다. 그리고 경기의 저점을 후행적으로 일정한 값에서 확인할 수 있다.

여러 지표들 중에서 일정한 값에서 경기의 고점을 확인하는데 실패할 확율이 적은 것이 금리차이다.


이익과 주가를 비교해보거나,

 비율을 확인해보는 것도 현재가 경기싸이클 중반을 지나고 있다는 심증을 준다.


-------
추가

리스크프리미엄 vs 금리차


금리차는 누구에게나 매우 명백하다.
그러나 리스크 프리미엄은 백명의 사람이 백개의 프리미엄을 구할 수 있어서 전혀 명백하지 않다.

두개가 모두 리스크를 반영한다.
그러나 대표적인 경제지표는 대개 성장, 인플레이션, 리스크를 시기와 정도차이가 있을지언정 모두 반영한다. (금리, 환율, 주가 기타 모든 파생변수들...)

위의 두 지표의 장점은 실용적으로는 두개의 저점이 침체 시작의 전후에 명백히 다르게 나타난다는 것이고, 한 번을 제외하면 저점이 0 이하에서 나타난다는 것이다.


--------------
추가2
real GDP 사용시


false negative는 사라진다.
그런데 물가상승율이 빠지면서 성장율이 과소평가되는 것같기도 하다.
또한 금리도 실질로 바꾸게 되면 원래 그림으로 돌아간다.


2013년 11월 20일 수요일

credit spread vs S&P500


미국에서 하이일드채권과 주식시장의 상관관계가 높다는 것은 잘 알려져 있다.
하이일드 채권 가격이 비싸고, 이것이 미국 주식시장의 거품에 대한 증거라고 언급하는 글들이 늘어간다.
그러나 거품이라고 불릴 만큼 비싼지는 의심스럽다.


대개 이것과 비슷한 그림을 올려놓고 거품이라고 주장을 한다.
돈이 넘쳐서 수익을 위해 과도하게 위험을 추구하는 증거라고 한다.
그럴 듯하게 보이기도 한다.

그러나 스프레드만 봐도 지금이 고점인지, 설령 그렇다고 해도 당장 그것을 걱정해야 하는지 는 의문이다.
더구나 현재의 경기 싸이클 위치는 하프타임이나 후반전 초입이다.

경기가 갑자기 급전직하하는 것이 가능하려면 미국 정치인들이 매우 분발해야 한다.
미국 정부를 디폴트로 확실하게 몰고 가면 미국과 전세계 경제를 얼어붙게 할 수 있다고 oecd에서 조언을 한 모양이다. 불가능하지는 않은 셈이다.


일단 위의 그림보다는 이렇게 분기 평균으로 전년대비 수익율(yoy %)을 표시하면 높은 상관관계가 드러난다.
또한 최근 몇년간 상관관계가 더 높아졌다.

스프레드만 봐도 그렇지만, 뒤집어 놓은 주가상승율을 봐도 긴장감이 생기지 않는다.


미국채, aaa, baa, 이렇게 세가지의 스프레드를 보면 위에서 안 보이는 것이 하나 드러난다.
지난 60년간 국채와 회사채의 스프레드가 지속적으로 커졌다는 것이다.

현재의 스프레드는 과거 침체가 절정에 달하던 시기보다 높다.
국채금리가 낮은 것이 이유지만, 상대적으로 회사채 금리가 높게(혹은 건전하게) 유지되고 있는 것도 이유이다.

올해 미국채 투자자들은 금리 상승으로 인해 손실이 났다.
미국채 금리 2.7%가 높아 보여도, 금리 상승이 두려우면 투자하기 어렵다.
그런데 금리 상승이 두려우면 미국채매도/aaa회사채 매수로 1.9%의 저위험수익을 올릴 수 있다.
금리 상승 위험을 거의 완벽하게 피하면서 1.9%의 수익을 올릴 수도, 금리의 위험을 고스란히 떠안으면서 국채투자로 2.7%의 수익을 올릴 수도 있다.

미국채는 정치인들의 협박으로 디폴트가 발생할 수 있고, 회사채는 경기 회복 국면에서 부도 확율이 떨어진다는 점까지 고려하면, 현재 상황은 매우 이례적인 것이다.
만약 추가로 위험을 감수하면 BAA 스프레드 2.7%는 국채금리 2.7%와 같다.

지금 미국 하이일드채권이 싸다고 얘기하는 어렵다.
그러나 기준이 전세계 자산가치의 기준이 미국채라면, 고점을 얘기하기에는 많이 이르다.
시장의 위험을 하이일드가 반영하지 않고 있다고 하는 것도 인정하기 어렵다.
그냥 위험의 기준을 연준이 바꿔놓았다는 사실을 인정하는 것이 필요할 뿐이다.


50년대의 투자자를 타임머신을 태워 데려 온다면 회사채가 너무 싸서 흥분할 지도 모른다.

(미국채에 비해)
(미국채에 비해)
(미국채에 비해)
(미국채에 비해)
(미국채에 비해)

이 말이 빠졌다.
이 말은 어디에나 빠져있다고 봐야한다. 그러나 어디에나 행간에 존재한다.


2013년 10월 11일 금요일

surge of 1 month us treasury


미국이 디폴트가 되면, 단기 국채의 원리금을 상환하지 않을 것이다.
10월부터 treasury 1개월 금리가 상승했고, 4거래일전 고점을 확인하고 안정되어 가고 있다.


 위 그림은 11일까지의 미국채 1개월물 금리이다.


http://runmoneyrun.blogspot.kr/p/datasourceurldocs.html

위 그림은 미재무성 자료이고 10일까지의 자료이다.

만약 디폴트가 발생하더라도 지속되지 않으면 이후에는 채권이 정상적으로 상환될 것이다.
3개월, 6개월, 1년 물의 금리도 10월 이후 상승했지만, 1년물의 비정상적인 금리 상승과 비교할 정도는 아니다.
미국채 투자자들은 디폴트의 가능성이 없다고 본 것이 아니다. 그게 2%인지, 3%인지 알 수 없지만 말이다.


실제로 단기물의 급변동과는 달리 장기물은 이전의 추세를 유지하고 있다.
아직도 1년물 이하의 장기 하락 추세는 그대로이다.
또한 1년물과 2년물 간의 벌어져가는 괴리도 그대로이다.


만약 디폴트의 가능성이 이대로 낮아져서 사라진다면, 단기물 금리도 다시 낮아질 것이다.
그러면 미국의 역사적인 셧다운과 미국채 디폴트의 위협도 장기 금리의 장기 추세에는 흔적도 남기지 못한 것이 된다.

최근의 사건이 금리에는 잡음으로도 표시되기 어려울 수 있으나, 달러 약세 기조를 바꾸는 전환점으로 기록될지는 더 지켜봐야 할 듯하다. 막상 달러의 방향이 바뀌는 일이 생겨도 옐렌, 셧다운, 디폴트, 테이퍼링 중에 어떤 것이 주된 요인인지는 판단하기 쉽지 않을 수도 있다.


2013년 9월 5일 목요일

reversing history - treasury yield


구글독스에 재무성 데이타(연준 데이타보다 빨리 업데이트 된다)를 입력해서 market data에 링크해놓은 그림이다.

2년 이상 1년물, 2년물 사이의 괴리가 유지되고 있다.
방향이 다르든 속도가 다르든 매우 다르다는 점은 변함이 없다.
6개월 이하는 단기 금리로 보면 되고, 2년 이상은 중기로 보면 되는데 1년은 애매하지만 일단 단기로 분류하는 편이 적당하다.


로그를 취하지 않은 일반적인 금리 그래프에서는 저런 특이사항을 관찰하기 어렵다.
30년부터 2년까지 비슷하게 움직인다는 정도까지만 확인할 수 있다.

금리가 상승한다고 해도 속도에는 차이가 있다.
장기금리는 상대적으로 과거의 금리수준을 많이 회복했다.
금리 간의 회복 속도 차이는 당연히 궁금한 일이고, 또 중요한 일이다.

위의 1, 2년물 괴리와 어떤 관련이 있는지도 중요한 문제로 본다.
그런데 이러한 문제에 관심을 보이는 사람이 별로 없다.
나만 빼고 남들은 이해하고 있을까?


길게 보면 단기금리의 하락도 눈에 띄지만 이 괴리도 더욱 두드러진다.


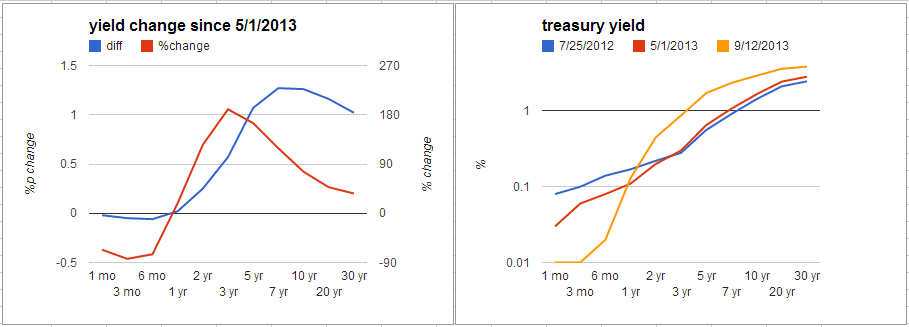
yield curve를 금리의 변곡점을 중심으로 모아서 변화를 관찰했다.

2012년 7월까지 금리의 하락이 진행되었다.
단기금리의 하락이 중기, 장기금리의 하락보다 크다.
또한 단기금리이 하락이 중기, 장기금리보다 먼저 진행되었다.

이것은 기준금리의 인하와 QE, OT의 효과가 나타나는 과정을 보여준다.
또한 장기물에서는 연준의 정책이 덜 효과적이기 때문에 금리를 낮추기 위해서는 강력한 정책과 조작이 필요하다는 것을 보여준다.

저점은 12년 7월이지만, 본격적인 상승은 13년 5월에 시작되었다.
최근 5월부터 시작된 금리의 상승 속도가 특히 장기물에서 둔화되고 있다.
11년 7월과 13년 8월말의 커브를 비교해보면 상대적으로 3, 5년의 금리상승이 빨랐다는 것을 알 수 있다.

요약하면 눌려있던 커브의 중간이 상대적으로 빨리 회복하고 있다.


시계열로 보는 것보다 일드 커브로 표시하면 금리와 관련된 힘을 표시하는 것이 쉽다.
다만 분홍색으로 표시한 1,2년 금리 변화의 괴리는 알아보기 더 힘들다.

파랑: 연준의 기준금리
군청: QE, OT
주황: 모기지, 음의 볼록...
빨강: 위험회피

2011년 8월에 발생한 유럽의 위기, 미국의 신용등급 하향 등과 관련된 위험회피 현상은 주로 단기에만 효과가 나타난다.

테이퍼링과 관련한 혼란이 최근 중기금리를 올리고 단기금리를 낮춘 것이 명확히 보인다.
중기금리상승이 테이퍼링을 반영한다면, 단기금리하락은 관련된 불확실성을 반영한다고 나누어 볼 수도 있다.
그렇다면 2012년 7월이 장단기금리차가 가장 적었을 때가 QE의 전성기였다고 볼 수 있다.

양적완화의 축소를 사람들이 받아들이고 나면 10년, 30년 보다 그 이하 금리의 상승이 크게 나타날 가능성이 더 높아보인다.


최근에 진행된 것과 비슷하게 금리하락의 역순으로 금리상승이 진행된다면 앞으로 아래와 같은 일이 벌어질 수도 있을 것이다.


비가역적인 현상은 필름을 반대로 돌리면 어색하다.
그런데 위 그림은 전혀 어색하지 않다.

신기한 일이다.
역사가 순환하는 줄 알았더니 꺼꾸로 가고 있는 것인가?
혹시 둘 다인지도 모른다.


2013년 6월 27일 목요일

discrepancies not resolved - 20130627


multiple discrepancies - 20130512
http://runmoneyrun.blogspot.kr/2013/05/multiple-discrepancies-20130512.html


한달 반 전에는 관련된 여러 지표들간의 괴리가 상당히 큰 상태였다.
최근 시장의 변동이 커지면서 일부 감소하고 있다.
그러나 아직 충분치 않고, 해소에는 시간이 필요할 것으로 보인다.


이런 저런 이유로 s&p는 쉬고 있고, 금리는 상승을 했다.
특별히 낮은 금리때문에 특별히 주가가 상승했다고 보는 사람들도 있고, 전혀 다르게 보는 사람들도 있지만, 괴리가 줄었다는 점은 명백하고 좀 더 지속될 것처럼 보인다.

2000년 이전에는 둘 간의 관계는 현재와 반대였기 때문에 이러한 관계가 변할지, 유지될지는   미리 알 수 없다. 다만 2000년대가 상대적으로 특수한 상황이었을 가능성이 더 높다.


2012년말까지의 과도한 커플링. 이후의 완벽한 디커플링.
상식적으로는 두 나라의 금리차와 환율의 관련성이 회복되는 중이라고 볼 수 있다.
아직은 차이가 크다.


문제의 차트이다.

금융위기 이후 tips spread가 인플레이션 기대심리 외에 시장의 위험을 더 크게 반영하면서 주가와의 동조화가 심화되었다.
그것이 최근까지  크게 벌어졌고, 다른 지표들과 달리 좁혀지지 않고 있다.
디플레이션의 실제적인 위협때문인지, 주식시장의 과도한 랠리때문인지, 주식시장과 인플레이션의 정상적이고, 느슨한 관계를 회복하고 있기 때문인지 판단할 수 없다.


미시간대학 인플레이션 기대심리는 5월까지 횡보하고 있지만, 미국 물가는 1년이상 지속적으로 하락하고 있다. 이것과 tips spread의 관계는 납득할 수 있다.


tips spread가 디스인플레이션의 현실을 잘 반영하고 있는 것이라면?
tips 금리( 실질금리)의 상승도 디스인플레이션의 현실을 잘 반영하고 있는 것이다.

http://runmoneyrun.blogspot.kr/2013/01/30.html
http://runmoneyrun.blogspot.kr/2013/03/stock-vs-commocities.html

실질금리와 주가, 원자재의 관계는 장기적으로 명확하고, 때에 따라서는 단기적으로도 명확하다.
많은 변수 중에 한가지만이라도 적정한 수준을 알면 나머지 변수들의 불확실성은 크게 감소한다.
알 수 없으면 임의로 결정하고, 전체적으로 비교할 수도 있다.
가장 이해하기 쉬운 그림은 물가가 2%까지 천천히 상승하는 것이고, 그 정도면 다들 불만이나 고통이 적을 것처럼 보인다.