2017년 9월 17일 일요일

독야청청 한국실업률 world unemployment rate


실업률을 조사하다보니 쇼킹한 그림을 보게 되었다.
정말 한국(빨강)만 이럴 줄은 몰랐다.

위의 harmonized 실업률은 나라별 실업률을 비교하기 위해 조정한 것이라고 한다.
위 그림의 장점은 수십년치를 길게 보여주어서 여러개의 경기싸이클과 비교할 수 있고 실업률의 순환적인 성격을 누구나 볼 수 있다는 것이다.
장기정체같은 수십년 후에나 증명될 구라는 '아직' 보이지 않는다.


그런데 한국의 실업률은 순환하지 않는다.
실업률의 좁은 움직임이 경기싸이클과 완전히 다른 것은 아니지만 폭이 매우 적기때문에 그냥 바닥을 기고 있다고 보는 것이 합당한 설명으로 보인다.

나는 통계청과 한국은행을 믿기 때문에 저 실업률이 국민을 속이려고 가공된 것이라고 보지 않는다.
그나마 비슷한 나라가 호주(주황)이지만, 호주도 한국처럼 바닥에 붙어 있는 것은 아니다.

싸이클은 그렇다고 치고, 더 문제는 최근 한국의 실업률만 올라가고 있다는 것이다.
그림에 없지만 남유럽의 선진국유사국가조차도 실업률은 눈에 보이게 내려가고 있다.
한국과 가장 비슷한 호주도 내려가고 있다.


한국만 올라간다.
한국만 '구조적'으로 다르다.


한국은행에도 같은 자료가 있었다.
짧아서 두 싸이클도 온전히 보기 어렵지만 나라가 몇 개 없어서 찾고 보기는 더 편하다.


똑같다.
한국의 실업률에는 변동성이 말라붙었다.
또 한국의 실업률만 올라가고 있다.


왜 문제인가?

최저임금 10000원의 미래
http://runmoneyrun.blogspot.kr/2017/05/10000.html
불광불급, 최저임금 16.4% 인상
http://runmoneyrun.blogspot.kr/2017/07/164.html
일본의 노동력 부족과 한국의 최저임금 인상 japan labor shortage vs korea minimum wage
http://runmoneyrun.blogspot.kr/2017/07/japan-labor-shortage-vs-korea-minimum.html
영국 물가, 실업률, 필립스곡선 uk inflation, unemployment rate, Phillips curve
http://runmoneyrun.blogspot.kr/2017/09/uk-inflation-unemployment-rate-phillips.html
http://runmoneyrun.blogspot.kr/2017/09/job-openings-unemployment-rate-20170910.html

미국, 영국, 일본처럼 실업률이 급전직하하는 나라들, 사람이 부족해서 미치겠다는 나라에 어울릴 최저임금 실험이 얼마 남지 않았다.
최근의 소비자 물가 급등은 벌써 그것을 반영하고 있는지도 모른다.


나이를 먹으니 먹는 양이 줄었다.
이제는 밥값이 만원으로 올라도 한끼 덜 먹고 사는 게 가능할 것 같다.


영국 물가, 실업률, 필립스곡선 uk inflation, unemployment rate, Phillips curve


물가가 오르는 것이 신기한 세상이 되었다.
후진국이나 신흥국이 아니라 선진국이나 그에 준하는 나라에서 그렇다는 것이다.
만약 기축통화, 준기축통화를 가지고 있다면 인플레이션은 더욱 귀한 것이다.

영국의 인플레이션은 그런 점에서 주목할 일이었다.

물가가 이상해
http://runmoneyrun.blogspot.kr/2017/09/blog-post_28.html

여기에는 그저 드물다는 이유보다 더 중요한 이유가 있다.

최근 금융위기 이후의 정체(저생산성, 저성장, 저물가, 저금리, 저실질금리, 고령화 등)가 오랫동안 사라지지 않을 현상이라는 장기정체(secular stagnation)를 주장하는 자들이 늘어나고 있다.
선진국에서 인플레이션이 강화되고 이것이 다른 나라로 여기저기 확산되기 시작한다면 세상이 정상화되어가고 있다는 증거가 될 수 있고, 서머스같은 천재들은 이제 활동을 줄여도 될 것이다.


물가 뉴스 이후 또 한번 놀라운 뉴스가 나왔다.

英 실업률 42년래 최저…중앙은행의 '금리인상' 딜레마
http://www.asiae.co.kr/news/view.htm?idxno=2017091411064746378

영국의 실업률이 4.3%로 42년만에 최저수준이라고 한다.

물가가 2.9%로 높고, 실업률이 4.3%로 낮다.

물가 2.9%는 선진국 중앙은행이 꿈에 그리는 숫자이다.
요새 실업률이 낮아지는데 임금도 물가도 오르지 않아서 필립스 곡선이 작동을 안 한다고 한다.
세상 일을 설명할 수 없으니 할 일이 없어진 사람들이 경제교과서를 새로 써야겠다는 생각들을 하는 모양인데 이러면 그럴 필요가 없어지는 것이다.


그러니 확인해볼 필요가 있다.


영국의 물가가 잠깐 높았던 것이 아니고 벌써 5개월째 2.5%를 넘고 있는 것이었다.
영국의 실업률은 그냥 밑이 빠져버렸다.

미국실업률이 낮아질 수 있다는 힌트를 몇개 확인한 적 있지만, 영국이 미국의 미래를 보여주고 있다.
http://runmoneyrun.blogspot.kr/2017/09/us-gdp-gap-vs-unemployment-rate-20170911.html
2년은 기다려야 3%대로 내려갈 줄 알았더니 그 전에 가능할 수도 있겠다.


임금도 확인해 보자.
최근 살짝 정체중이지만 금융위기 이후 두번의 저점에서 깔끔하게 회복되었다.
2%면 솔직히 높지 않다.
그러나 낮으니 의미없다고 하기 전에 그림 하나만 더 보자.


임금(파란색)과 물가(점선)이다.
임금자료가 짧지만 한국의 분석가들이 대개 보는 몇 년짜리보다는 몇 배 긴 것이다.

14년 이전에는 임금과 물가가 그럭저럭 동행했다.
2014년 기름값이 100불에서 25불까지 4토막 나던 시기의 물가는 전세계 선진국이 전부 저렇게 급락했다.
그런데 우연히 그 직전 임금이 급격히 오르기 시작하고 있었다.
기름값에 3년을 눌렸던 임금이 내리지 않고 버티고 있으니 드디어 물가가 따라잡고 있는 것이다.
(왜 14년 임금이 올랐는지는 다음에 기회가 되면 조사해보자)

2008년의 금융위기만 대공황에 버금가는 큰 충격이 아니고, 2011년의 유럽위기도 큰 충격이었고 여기에 덮친 기름값하락은 전 세계를 디플레이션으로 내 몰았고 결국 마이너스 기준금리라는 상상할 수 없던 일까지 만들어냈다.
그런 시절을 겪고도 영국에서 정상화의 조짐이 보인다.

브렉시트때문에 파운드가치가 떨어지고 물가가 오르고 자산가치가 상승하면서 일시적으로 좋아지는 분위기만 풍기는 것이라고 주장할 수도 있다.


2012년 일본의 아베노믹스가 가져온 엔화약세 주가강세와 동반한 경기회복과 비슷하게 볼 여지가 있다는 말이다.
그러나 일본의 실업률은 영국처럼 빠르게 내려가고 있어도, 일본의 임금도 물가도 정체되어 있다.
브렉시트가 중요한 요인이었다고 보기엔 맞지 않는 면이 있다.


아직 영국에 대한 지식이 부족해서 영국에서 벌어지는 정상적인 상황이 오히려 특별한 일이고 무시해야 하는지  아직은 판단할 수 없다.
뉴노말, 장기정체같은 마치 2030년 정도에서 온 것 같은 소리를 자신있게 하는 자들이 영국도 같은 이론으로 반박해 주면 내 공부에 도움이 많이 되겠다.


fred는 물가를 좀 더길게 보여준다.
실업률은 더 짧고 약간 다른 숫자를 보여준다. (국제비교를 위해 조정한 것이라고 한다)

fred의 물가와 tradingeconomics의 실업률을 맞추어 놓은 다음, 필립스가 좋아할 때까지 실업률을 옆으로 2년 정도 밀었다.
그러면 필립스가 울고 갔던 90년대 후반부터 금융위기 이전까지 포함해서 전체를 그럭저럭 설명할 수 있다.
또한 향후 2년동안의 임금과 물가에 대한 예측도 할 수 있게 된다.
브렉시트가 어떻게 진행될지 안다면 확률은 더 높겠지만, 난 모른다.


영국에서 필립스 곡선은 분명히 쓸만하다.
그걸로 전부 설명하려고 하지만 않으면 다른 나라에서도 넉넉잡고 10년만 (다음 싸이클까지) 기다리면 쓸만해 질 것으로 본다.

https://en.wikipedia.org/wiki/Phillips_curve


2017년 9월 15일 금요일

북한 미사일, thaad, missile defense


http://runmoneyrun.blogspot.kr/2016/08/missile-defense-thaad.html

http://runmoneyrun.blogspot.kr/2017/04/rocket-vs-missile.html

3700km를 날아간 물체에 탄두가 없다면 로켓. 있다면 미사일.
사드는 MD와 직결된 시스템.


이제 한국에 배치된 사드가 문제가 아니라 아시아 전체를 포함하는 MD체계 구축에 대한 구체적인 요구가 미국에서 나올 듯.
한국, 일본이 비켜갈 수 없는 문제.
중국의 입장은 예측 불가.


https://www.bloomberg.com/graphics/2017-us-defense-against-north-korean-nuclear-attack/


북한 미사일 발사 이후의 md시스템이 시간에 따라 어떻게 작동할지 예상하는 그래픽.
한국, 일본의 사드 기지가 빠지면 조기경보가 쉽지 않다.

만약 미국이 정말 북한 미사일을 전부 격추할 능력이 된다면 22분이 지난 후 한반도는 지구상에서 사라질 수도. 아래쪽이 남을지는 알 수 없는 일.


혼자보기 아까움. 블룸버그 사이트에서 꼭 보기 바람.


https://capitalisthq.com/this-is-the-worst-year-for-north-korean-missile-test-success-in-33-years/
https://www.vox.com/world/2017/5/15/15640968/north-korea-missile-test-guam


최근 급격히 증가. 5월까지 자료.


http://www.pbs.org/newshour/rundown/analysis-can-the-u-s-defend-itself-against-north-koreas-missile-threat/

Chart by Center for Strategic and International Studies
아직 한국에 표시 되어 있지 않지만 일본에 표시된 an/tpy-2가 raytheon에서 만든 사드의 1차 레이다라고.
https://en.wikipedia.org/wiki/TPY-2


http://nationalinterest.org/blog/the-buzz/north-korea-using-chinas-satellites-guide-its-missiles-20810

북한이 중국의 위성시스템을 이용해 미사일을 안내할 수도 있다고.
그것을 위해 중국 연수 교육을 받았을 수도 있다고.

http://www.omaha.com/opinion/editorial-north-korea-threat-shows-the-need-for-missile-defense/article_8c8dfb8f-83df-5d7e-821c-dacc2a354839.html

북한 위협에서 미국을 방어하기 위해 MD고려해야.

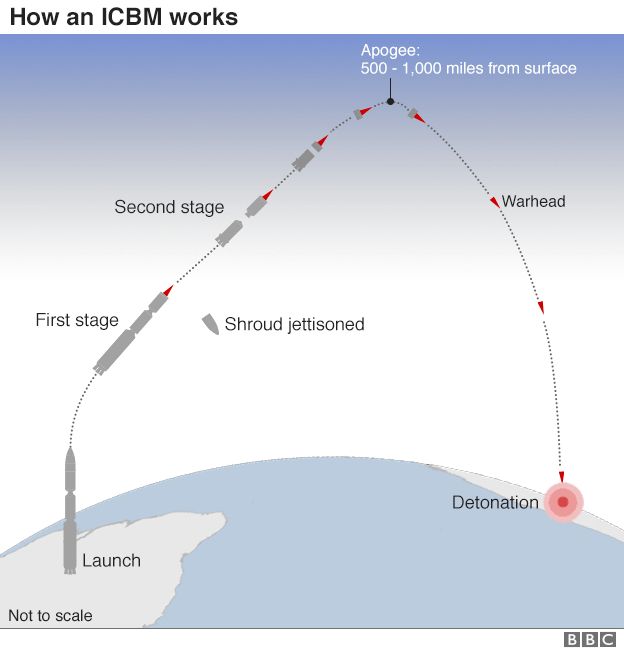
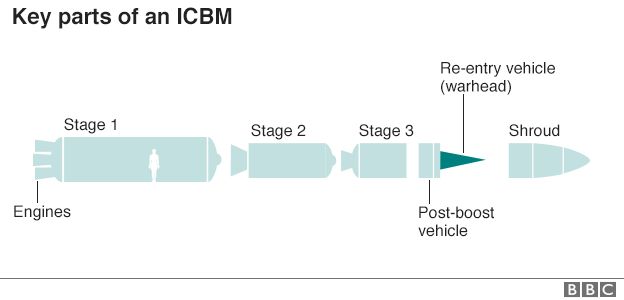
http://www.bbc.com/news/world-asia-17399847

ICBM flight track

Key parts of an ICBM


2017년 9월 14일 목요일

딱한 사진 - v30, lgd, lge


미리 털어놓자.
내가 12년 전에 lg전자를 몰랐다면 주름살, 흰머리가 덜 생겼을 것이다.
주식수에 변동은 있었으나 주주가 아니었던 적은 없고, 무슨 귀신이 씌었는지 11년인가 피같은 생돈을 넣어가면서 증자까지 참여했던 일이 있었다.
지금은  휴대폰이 적자만 안 낸다면 더 바랄 것이 없다.

그런데 며칠전 충격적인 사진을 봤다.
딱한 것은 lg가 그렇다는 것이 아니고 내가 딱하다는 것이다.
제발 어떻게 개선해서 후년에라도 잘 하기를 바랄 뿐이다.


https://arstechnica.com/gadgets/2017/09/lg-v30-hands-on-lgs-oled-displays-still-have-quality-issues/


v30과 갤럭시 s8의 oled디스플레이를 비교한 것이다.
Notice how the Galaxy S8 produces a smooth, consistent color from the top of the display to the bottom. The LG V30 is supposed to be displaying a solid color, but it's so uneven that it starts out dark grey at the top and transitions to a light grey at the bottom. There's also lots of horizontal lines present in the LG display that aren't in the Samsung. It just looks so much worse.

lg의 색(명도)은 균일하지 않고, 많은 세로 줄이 보인다.
pre-porduction unit이라고 한다.
그러나 출시되는 v30이 만약 저런 화면을 보여준다면 잘 팔릴지는 의심스럽다.
수율이 떨어지던 무슨 수를 쓰던 출시 전까지 무조건 개선되어야 한다.


사실 lg전자가 휴대폰을 얼마나 파는지는 이제 누구에게도 중요한 문제가 아니다.
대부분 잘 팔릴리가 없다고 보기 때문일 것이다.
그러나 lg디스플레이의 중소형oled가 애플이나 중국에 대량으로 팔릴지는 매우 중요한 문제이다.

공정위 대장 김상조가 한국재벌은 삼성, 현대차, sk, lg의 4개 재벌과 기타 잡다한 수십개로 구분된다고 했다.
그러나 lg마저 oled에 수조를 투자하고 이익이 나지않으면 제대로 이익을 내는 재벌이 삼성, sk, 현대차만 남게 된다.
현대차도 여러 어려움을 겪고 있으니 2개만 남게 될 수 도 있다.
여기에 반도체경기가 아무리 연장되어도 결국 꺾이는 것을 피할 수는 없으니, 이 모든 일이 일시에 겹치는 순간이 오면 대규모 이익을 내는 재벌이 없는 무서운 일이 생길 수 있다.

부디 저것보다는 훨씬 잘 하기를 빈다.
모두를 위해.


항공, 화물, 여객, 반도체 20170914


항공화물여객 20161208
http://runmoneyrun.blogspot.kr/2016/12/20161208.html

화장품때문에 관심을 두었던 것이 지금은 반도체때문에 들여다보고 있다.


(누르면 커짐)

요즘 수출과 ism pmi 얘기를 잔뜩 해놨으니 a/s 차원에서 비교해봤다.
나름 보기 좋다.
그런데 금융위기 전에는 훨씬 관련성이 높았다.
당시에 알았으면 얼마나 좋았을까?


아래는 보던 그림들.


화물 좋다.
그러나 yoy로 꺾여있다.
기저효과를 배제하기 위해 2년전과 비교해보면 증가율이 높게 나오니 정말 1년전에 뭔가 있던 것 같기도 하다.


노이즈를 줄이고 12개월 합계로 보면 강력한 추세가 16년 초반 시작되었다는 것을 지금은 명확히 알 수 있다.
작년 말까지도 의심하는 경우가 더 많았지만 지금은 그럴 이유가 없다.
다만 작년보다 약하다는 것은 사실이다.


몇 년치만 확대했다.
이리보면 여전히 강하다.


화물이 좋다고 여객이 뒤떨어진 것은 아니다.
중국이 사드로 한국을 외면한 뒤로 중국입국자가 급감했을 뿐 이미 공항 출입국자는 전고점을 넘기고 있다.
중국때문에 둔화된 것은 사실이지만 시간이 지나 중국의 악영향이 전년비에서 사라지고 나면 관광여행산업에도 꽃이 필 것이다.
지금은 아직 때가 아닐 뿐.


이런 자료를 구할 방법은 없지만, 원하던 그림을 발견했다.
오늘 밥값을 하게 해준 하이투자증권 하준영 애널에게 감사할 따름이다.

여기에 tech pulse까지 함께 봐도 좋다.
http://runmoneyrun.blogspot.kr/2017/06/tech-pulse.html


한국에 삼전 하이닉스가 있으니 저런 높은 증가율을 보이는 것은 당연한 일이다.
그러나 당연한 사실을 확인하는 것이 첫번째 해야 할 일이다.
대한항공, 아시아나항공 자료를 길게 겹쳐서 비교하면 보기 더 좋을 것이다.


비트코인의 교훈 - 멍청한 가족은 해고 못 함


https://www.bloomberg.com/news/articles/2017-09-12/jpmorgan-s-ceo-says-he-d-fire-traders-who-bet-on-fraud-bitcoin

암호화폐는 좋게 끝나지 않을 것이다.
결국 터질 것이다.
사기이다.
튤립알뿌리보다 흉악하다.

비트코인에 투자하는 직원은 두가지 이유로 해고한다.
그것(비트코인에 투자하는 것)은 규칙에 어긋나고, 그들(비트코인에 투자하는 이들)은 멍청하다.
둘 다 (회사에) 위험하다.

블록체인기술은 비트코인화폐와 구분되고 유용할 수 있다.
그러나 하룻밤에 은행에 적용되지는 않을 것이다.

“If you were in Venezuela or Ecuador or North Korea or a bunch of parts like that, or if you were a drug dealer, a murderer, stuff like that, you are better off doing it in bitcoin than U.S. dollars,” he said. “So there may be a market for that, but it’d be a limited market.”
To be sure, Dimon later noted that his daughter purchased some bitcoin.

베네주엘라, 에쿠아돌, 북한에 살거나 마약밀수자, 살인자 그 비슷한 사람이라면 미국달러거래보다 좋을 것이다.

확실히, 다이먼은 나중에 그의 딸이 비트코인을 좀 샀다고 언급했다.


개발새발 번역 후의 교훈

1) 멍청한 직원은 해고할 수 있지만, 멍청한 가족은 해고할 수 없다.
2) 전세계에서 가장 큰 가상화폐 시장이 존재하는 한국은 도대체 뭐냐?
3) 한국 가상 화폐 시장에 빨대를 꽂은 북한은 도대체 뭐냐?


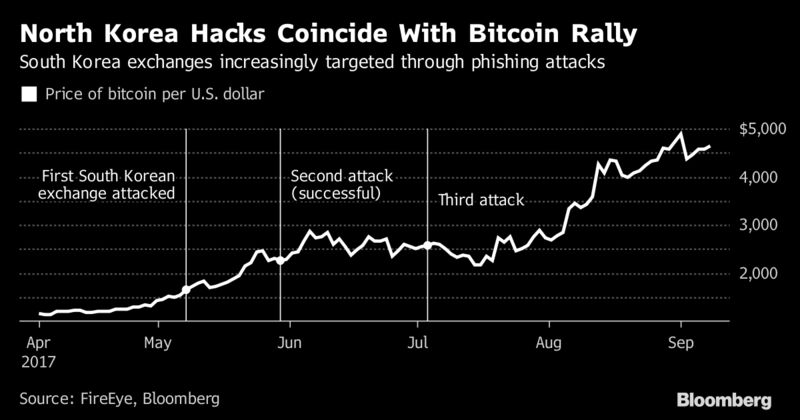
https://www.bloomberg.com/news/articles/2017-09-11/north-korea-hackers-step-up-bitcoin-attacks-amid-rising-tensions
So far this year, FireEye has confirmed attacks on at least three South Korean exchanges, including one in May that was successful.


김정은이 다이먼 딸보다 똑똑한 듯.


crypto bubble, fiat money
http://runmoneyrun.blogspot.kr/2017/06/crypto-bubble-fiat-money.html


--------
추가

다시 생각해보니 그 딸이 얼마에 샀는지 기사에 없다. 만약 100달러에 샀다면?

--------
추가2

다이먼의 발언은 참 놀라운 타이밍이었다고 할 수 밖에 없다.


http://www.businessinsider.com/bitcoin-ethereum-price-september-15-china-2017-9

https://www.forbes.com/sites/bernardmarr/2017/09/15/blockchain-bitcoin-cryptocurrency-and-icos-all-you-need-to-know-in-10-minutes/#20e956046c55

in fact there are over 2,000 other tokens and currencies based on distributed, cryptographical technology.
There’s a problem though, and it’s a big one. A huge proportion of those 2,000-plus currencies and tokens have no practical use, or no chance of gaining mainstream adoption.

2000가지가 넘는 가상의 토큰과 화폐가 존재.
이중 거의 대부분은 현실에서 아무런 실제적인 소용이 없다고.
아무 가치없는 파일에 불과하다는 얘기.


한국, 미국, 어디가 강할까 kospi, sp500


경기순환 20170913
http://runmoneyrun.blogspot.kr/2017/09/20170913.html

경기선행지수, 착각, 착각, 완전한 착각
http://runmoneyrun.blogspot.kr/2017/09/blog-post_12.html

위에서 한 얘기 중 확인해보고 싶은 것이 생겼다.
최근 미국경기에 대한 의심이 여기저기서 생기고 있다.

장기금리가 내려가고, 장단기금리차가 하락하는 것은 지금 장기금리가 내려가기 때문이다.
시장의 위험이 높아지거나, 인플레이션이 가능성이 낮아지거나, 유럽, 일본채권이 너무 비싸거나, 미국주식이 비싸거나  등 다양한 이유가 있을 것이다.

그러나 더 중요한 것은 미국의 기준금리가 2년째 상승하고 있고, 따라서 단기금리도 상승하고 있다는 것이다.
기준금리가 올라갈 줄 모르는 한국과 비교해보면 명확하다.
http://www.bok.or.kr/baserate/baserateList.action?menuNaviId=33


아래에서 확인해보자.


금융위기 이후 한국은 미국이 되었다.
(파란색으로 표시한 영역)

미국보다 주가가 덜 오르니 디커플링되었다는 우는 소리는 5년 동안 들리다 최근 사라졌지만 금융위기 이전과 비교하면 상전벽해 수준의 변화가 생겼다.
주식뿐 아니라 채권도 마찬가지이다.

09년 이후 미국을 보면 한국이 보이고, 한국을 보면 미국이 보인다.
그러면 보기 쉽고 믿을 만한 쪽을 보면 된다.

데이타는 미국이 보기 쉽다. (fred, tradingeconomics, morningstar...)
최근에는 한국도 매우 좋아졌다. (bok, kosis, e-나라지표...)


09년에서 17년까지 똑같았는데 최근 금리차에 괴리가 생겼다. (분홍동그라미)
왜?


미국에서 기준금리를 올리기 시작하면서 단기금리(빨강)가 15년 이후 상승하고 있다.
한국은 단기금리(남색)가 횡보하고 있다.
그러니 단기금리차(하늘색)는 감소하고 있다.

반면 한국 장기금리(파랑)와 미국 장기금리(분홍)는 15년 이후 큰 차이 없이 움직이고 있다.
장기금리차(초록)는 단기적으로 17년초 바닥을 확인했지만, 2년 이상 횡보하고 있는 중이다.


그러니 미국의 장단기금리차는 감소하고, 한국의 장단기금리차는 횡보하는 것이 당연하다.
여기까지는 그냥 산수를 한 것이다.


왜 한국은행은 기준금리를 올리지 않나? 왜 올리지 못하나?
나는 이 질문에 답할 능력이 없다.
과거 열심히 고민한 적이 있는데 절대로 맞출 수가 없었다.

왜 지금? 금리인하, 실질금리, 기대인플레이션
http://runmoneyrun.blogspot.kr/2016/06/blog-post_10.html
한국은행 욕하지 마라. 쓰레기들아 - 실질금리, cpi, 기대인플레이션
http://runmoneyrun.blogspot.kr/2015/06/cpi.html
inflation and interest rate - 금리는 올라간다
http://runmoneyrun.blogspot.kr/2014/06/inflation-and-interest-rate.html

사후 설명은 재미있지만, 쓸모는 별로 없다.
물가도, 집값도, 가계부채도 중요하다고 한다.
그러나 지금 가장 중요한 것은 세상을 전부 가진 그들의 뜻이다.
그것 하나가 가장 중요하다.
그러니 데이타 디펜던트한 연준의 결정을 예측하는 것과는 차원이 다른 문제이다.


지금 차이가 벌어지더라도 금리와 주가는 결국 미국과 같이 갈 것으로 본다.
그러니 미국을 보면 되지만, 미국 금리차의 최근 하락은 의심스러운 점이 많다.

여러가지 이유로 금리차가 하락에서 벗어나면 같은 길을 가게 되고 그러면 한국과 미국의 장기금리, 한국과 미국의 단기금리도 같은 길을 걷게 될 것이다.
여기까지는 크게 의심되지 않는다.

그럼 주가는 ?


우연히 미국 한국 대표지수의 수준이 비슷해서 비교하기 좋다.

상대적으로 11년 이후 한국이 뒤쳐져 있었다.
2015년 이후 속도차이가 줄었고 17년 이후 비슷해졌다.
지금은 어느쪽으로든 진행할 수 있을 것처럼 보인다.
미국주식이 한국보다 두배 비싸다고 해도 알 수 없는 일이다.


만약 지수의 상대비율에서 나타나고 있는 변화의 조짐이 금리의 변화와 분리할 수 없는 것이라면?

이런 저런 일관성결여된 생각이 가능하다.


0) 미국의 금리차를 한국의 금리차가 덮어버릴 수 있다.
1) 2000년대 과거 홀짝싸이클의 재림이 나타날 수 있다. 단기 재고 순환.
2) 98년 이후 10년 이상 지속된 한국주식시장의 뛰어난 상대성과가 유지될 수있다. 미국의 절대약세? 상대적약세?
3) (낮은 가능성?) 조기에 전세계의 침체가 도래할 수 있다.

여기저기 꼬인 매듭이 풀릴 시간이 필요한데, 언제 어디서 어떻게 풀려서 확산될지는 풀려봐야 안다는 얘기.


시간나면 독일과 비교해봐도 좋을 것이다.
왜?

http://runmoneyrun.blogspot.kr/2017/06/us-germany-term-spread-20170617.html

http://runmoneyrun.blogspot.kr/2017/06/short-term-rate-difference-germany-vs-us.html
독일과 미국의 단기금리차는 경기에 선행한다.
독일 경기 혹은 독일 중앙은행이 미국에 후행하기 때문일 가능성이 존재한다.
독일의 장기금리, 단기금리는 2000년 이후 다른 선진국보다 한국의 금리와 높은 동행성을 보인다.