2014년 2월 12일 수요일

highly synchronized chinese bank stock


https://www.google.com/finance?q=HKG%3A0939%2CHKG%3A3988%2CHKG%3A1288%2CHKG%3A1398&ei=NR77UoCyGYGwkAW_aQ


2011월 4월부터 홍콩에 상장된 중국의 은행 4개의 주가는 강하게 동기화되었다.
개별 기업의 질적 차이에 시장이 별로 관심을 두지 않는다는 것이다.

지난 11월부터 위험의 증폭되기 시작한 후에는 동기화가 더욱 강화되었다.
09년 이후의 ro-ro 트레이딩이 유행한 것은 위험과 생존이 화두인 시장에서 이해할 수 있는 일이다. 길게 보면 그런 추세가 유지되고 있다고 볼 수 있기도 하다.

그러나

작년부터 다양한 자산가격간의 높은 상관관계가 감소하기 시작했고, 이것은 길게 보면 자산군별, 개별 자산별 가격이 각각의 펀더멘탈 변화에 의해 움직이는 정상적인 상태로 돌아가는 것으로 볼 수 있었다.

일정 그룹의 주식이 저렇게 깡패처럼 때로 몰려 다닌다면 좋은 일도 나쁜 일도 함께 겪게 될 가능성이 높다. 그러나 테이퍼링 이후 증폭되고 있는 신흥시장의 위험이 시장에 반영되는 과정에서 동기화가 강화되었다는 것은 좋은 징조로 보기 어렵다.

2011년에는 지구에서 유럽경제를 고립시키면 지구가 망할까 상상했었고, 유럽이 통으로 사라져도 크게 문제될리가 없다고 생각했지만, 실제로는 크게 문제가 되었다.

최근 중국을 대입해보면, 더 불량한 미래가 그려진다.
포트폴리오에서 중국의 영향을 많이 줄였어도 한계가 있다.
걱정이 많아진 것이 3년 새 더 나이가 많아져서 그런가 하는 생각이 든다.


------------
추가

벌써 1년이 넘게 저런 오류, 조작, 왜곡, 누락, 과장이 벌어져서 특별하지 않다.
이제는 중국에서 어떤 숫자가 발표되어도 믿지 않겠다.


중국 1월 무역수지 통계의 왜곡 가능성


toyota, australia, bubble, yuan


토요타가 호주를 떠난다. 호주달러 강세, 높은 비용, 개방되고 분할된 시장이 이유라고 한다.
포드, GM도 비슷한 결정을 했다.

다른 기업이 다른 나라를 떠나도 이유는 비슷할 것이다.
도시가 텅 비고, 국가경제가 흔들리고, 공장을 파괴하고, 경영진을 납치해서 협박하는 상황이 발생해도 이익이 나지 않는 기업이 유지될 수 없다는 것은 명확하다.
생산기지로서도 소비시장으로서도 볼 것이 없는 시장에서 경쟁만 치열하다면 결국 망하게 되어 있다.

자동차 공장이 철수하는 나라도 있지만, 차공장이 늘어나는 나라도 있다.
통화, 부동산, 임금의 거품이 사라지면 그런 일이 생기는 모양이다.
시장이 대개 효율적이라고 생각하지만, 그래서 거품이 존재하지 않는다는 주장은 무의미하다고 본다. 거품의 정의가 다를 뿐이다.

부동산의 거품은 상승율, 물가조정, 임금과의 비교, 월세와의 비교를 통해 어느 정도 판단 가능하다.

임금의 거품은 단위노동비용으로 국가간의 비교, 과거와의 비교가 가능해서 조금 더 쉽다.

통화의 거품은 판단하기 가장 어렵다. 물가때문에 살기 어렵고, 외부인이 여행다니기 어렵다면 의심을 할 뿐이다.

만약 저평가되어있다는 중국 위안화가 다시 보니 거품이라고 사람들이 생각하게 된다면 어떤 일이 벌어질까?


------


위안화가 고평가됐다구? WSJ

http://money.cnn.com/2014/02/10/autos/toyota-australia/

"Toyota attributed the decision to the strength of the Australian dollar and high production costs in what the company described as one of the "most open and fragmented automotive markets in the world.""


"World's biggest car maker announces it will stop making cars in Australia within three years, following similar actions by Ford and GM"


fragile emerging


source: http://www.lgeri.com/economy/finance/article.asp?grouping=01010300&seq=463


lg경제연구원의 보고서에 있는 그림이다.
단기간의 금융불안정에 대한 것은 위의 지표로 충분할 수도 있다.
그런데 위의 표를 보고 작년 이래 위기가 심화된 국가에 대한 일반적인 특징을 발견하기가 쉽지 않다.

그것은 신흥국의 잠재적 위기가 장기 성장에 동반된 인플레이션이 모습을 드러내고 있기 때문이라는 것을 고려하지 않아서라고 본다.

지금 시장은 미국의 QE와 관련한 금융시장의 자금 흐름이 아니라, 신흥국의 펀더멘탈을 돌아보고 있다. 그런 점에서 표에 있는 '정치적 불안'은 수치로 객관화하기 어렵더라도 어떤 지표보다 중요할 수 있다. 다행히 상식적으로 뉴스만 챙겨보아도 극단적인 상황은 판단할 수 있다.

도로 후진국.
동아시아의 몇개국을 제외한 전세계 신흥국들이 2차대전이후 70년간 겪은 운명이다.
벗어날 나라가 많지는 않을 것이다.
신흥국에 대한 투자는 갈수록 어려워지고, 선진국에 대한 투자는 갈수록 쉬워지고 있다.

한국이 신흥국인지, 선진국인지는 판단하기 어렵다.
중국이 20년쯤 후에 평균적인 신흥국과 거리를 두고 있을 것이라고 믿기는 한다.


과거 수익율이 미래 수익율을 보장하지 못할까?

잠재적 금융 취약성의 지표 - oecd


한국이 어떤 나라인가?

환율 vs 주가 vs ETF: 인도, 브라질, 일본, 스페인
http://runmoneyrun.blogspot.kr/2013/10/vs-vs-etf.html

브라질 채권으로 절세하라는데...
http://runmoneyrun.blogspot.kr/2013/11/blog-post_28.html


짐 오닐의 빛나지 않는 승리
http://runmoneyrun.blogspot.kr/2013/08/blog-post_23.html
http://runmoneyrun.blogspot.kr/2014/01/mexico-20140120.html


아르헨티나 물가 조작
http://runmoneyrun.blogspot.kr/2013/02/blog-post_6.html
http://runmoneyrun.blogspot.kr/2013/07/cpi-vs-big-data.html#uds-search-results
      http://www.pricestats.com/argentina-series
http://runmoneyrun.blogspot.kr/2014/01/bloc-buster-redrawing-worlds-map-using.html
http://runmoneyrun.blogspot.kr/2014/01/argentina-galaxy-s4-price.html


---------
추가

Corrosive Inflation Eats at Developing World WSJ

http://blogs.wsj.com/economics/2014/02/11/fed-urges-emerging-markets-to-take-heftier-policy-actions-to-stem-capital-flight/


china hard landing scenario


http://www.businessinsider.com/chinese-hard-landing-severe-shock-to-em-2014-2


아마 어제 SG에서 기존의 중국 하드랜딩 시나리오를 업데이트했는지, 많은 사이트에  기사에 깔렸다.


중국에서 위기가 발생하면 전세계에 영향을 주지만, 선진국은 영향을 덜 받는다.

가장 적게 영향을 받는 순서대로 나열하면
미국, 기타선진국, 유럽, 세계, 기타신흥국, 중국제외아시아, 중국 순이다.

중국수출비중이 높은 나라는 대만, 한국, 말레이시아, 호주 순이다.


http://www.businessinsider.com/what-will-happen-if-china-lands-hard-2013-7

http://www.businessinsider.com/countries-hit-most-in-chinese-slowdown-2013-7

countries hit by chinese slowdown

http://qz.com/175918/a-chinese-hard-landing-could-knock-1-5-percentage-points-off-global-gdp/

http://www.ibtimes.co.uk/societe-generale-sg-china-hard-landing-economy-421784


http://www.zerohedge.com/news/2013-01-08/hard-landing-china-part-1-evolution-and-response

http://finance.yahoo.com/news/chinas-slowdown-having-ripple-effects-195110086.html

http://www.macrobusiness.com.au/2013/07/what-a-china-hard-landing-means-for-australia/


2014년 2월 11일 화요일

oecd cli - 20140211


source: http://www.oecd.org/std/leading-indicators/CLI-Feb14.pdf


http://runmoneyrun.blogspot.kr/2014/02/disposable-income-again-us-economic.html

임금, 취업자의 곱이 미국 cli와 비슷하다.
많이 다를 수가 없다.

미국 좋아지고 있다.


data: http://stats.oecd.org/Index.aspx?datasetcode=MEI_CLI


알만한 신흥국 중에 중국, 브라질, 인도, 러시아, 인도네시아, 터키가 하향 중이다.
장기로도 단기로도 대개 그렇다.
남는 게 없는 듯해도 멕시코는 바닥에서 가파르게 개선되고 있으니 아직 지켜볼 필요가 있다.

선진국들은 12년, 13년부터 상승 중이다.
대개 괜찮지만 캐나다, 영국은 꺾어지고 있고, 스위스, 네덜란드, 오스트리아도 좋지 않다.
금융위기에도 흔들리지 않고 부동산 과열이 지속되던 나라들이 많다.
앞으로도 부동산 과열이 의심되던 나라들에서 꺾이는 나라가 나오기 쉽다.
몇 나라는 부러질 것으로 본다.

반대로 남유럽 부실국가들은 상승이 가속되고 있다.
맨 앞에 스페인, 포르투갈이 있다.

이것이 경기선행지수이지만, pmi, gdp 등도 큰 시차 없이 비슷한 방향을 보인다.
2000년대의 한국처럼 경기싸이클이 짧은 것이 특이한 것이라 3-4년 이상 지속되어도 이상할 것이 없다.


2014년 2월 10일 월요일

disposable income again - us economic cycle 20140210


http://runmoneyrun.blogspot.kr/2014/01/disposable-income-economic-cycle.html

미국 사람들은 소득 지표가 마음에 안 들면 튈 준비를 하고 있었다.
그런데 최악의 지표가 발표되었고, 튀었다...가 돌아 올까 고민하고 있다.


그런데, 저렇게 어마무시하게 감소하는 것은 지난 50년간 진짜가 아니었다.
얼마나 추우면 일하기가 싫어지는지, 일하러 갈 수 없는지 알 길이 없으니 이번에 급감한 이유는 모른다.

다만 노이즈라는 것은 확실하다......고 믿는다.
마찬가지로 급등하는 것도 뻥이었다.

겁나는 것은 꾸준히 변하는 것이다.
침체가 오기 전 1-2년간 소득이 어떻게 감소하는지 보고, 확인하면 누구나 알 수 있다.


단순하게 생각하자.
소득이 감소하는 것은 일을 덜하고, 덜 받는 것이다.


시간당 임금과 고용자수의 전년동월비이다.
고용자수는 실업율 불신지옥에 빠진 자들이 사용하면 도움이 될 지표인데, 왜 안 쓰는지 알 수없는 지표이다.


이 두지표가 소득보다 노이즈가 덜하고 추세를 알기 쉽다.
둘을 대략 곱해보면 무슨 일이 생길지 짐작할 수 있다.


일단 보기 전에 먼저 상상.
상상이 중요하다.


빨간 선이 답이다.
파란 것은 위의 소득이다.
내 눈에는 매우 비슷한데, 당연한 것이다.


소득이 중요하지만 위로도 아래로도 잘 튀는 데이타의 성질을 고려하면 쫄 필요 전혀 없다.


미국은 여전히 침체에서 회복 중이다.

과열인지는 아직 알기 어렵다.

실질 시간당 임금은 투자자에게 매우 중요한 지표이다.
아래 그림을 보면 알 수 있다.


이 그림을 보면 매우 안심이 된다.
세상이 무너지려면 시간이 걸리고, 아무도 모르게 발생하지는 않을 것이다.


명목 임금과 인플레이션 중에 갑자기 실질 임금을 감소시킬 이유를 그림에서든, 다른 정보에서든 발견할 수 있는가?
어렵다.


명목 지표들이다.
몇 개는 흔들리고 대개는 좋다. 새삼스럽지 않다.


실질 지표들이다. 전처럼 강하다.


2009년도 벌써 5년이 지났다.
미국 경기가 아직도 침체에서 벗어나지 못했다고 걱정하는 사람이 많다.
미국사람들이 체감경기가 나쁘다고 하면, 자신의 경험이 그렇다니 그런가보다 하는데, 왜 한국 사람들이 미국 걱정을 근거없이 하는지 모르겠다.

미국 경기는 여전히 좋다.
지금 침체를 걱정하는 것은 너무 빠르거나, 너무 늦다.
저리 편하게 데이타를 보기는 어렵지만, 유럽도 좋아지고 있다. 국가별 차이를 고려해도 그렇다.

미국, 유럽, 중국을 싸잡아서 취급하기에는 상황이 많이 다르다.
설령 앞으로 상황의 변화가 발생한다고 해도 내가 보기에는 중국이 가장 문제이고, 다음이 다른 신흥국이다.


증권사, cp


우정본부發 증권사 유동성 우려…CP환매 '경고등
'http://news.einfomax.co.kr/news/articleView.html?idxno=95867

오늘 기사이다. 서늘하다.


http://www.seibro.or.kr/websquare/control.jsp?w2xPath=/IPORTAL/user/moneyMarke/BIP_CNTS04001V.xml&menuNo=123

예탁원 포탈의 2월 7일 cp 잔고는 147조이지만, 2011년에는 89조였다.
매우 빠르게 증가하고 있다.


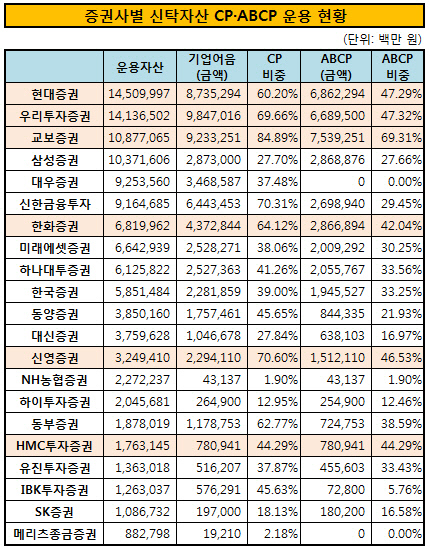
기업어음에 몰빵하는 증권 신탁…'유동성리스크' 취약
[증권 신탁, 무엇이 문제인가]⑤장기CP·ABCP 대규모 보유…우리투자>교보>현대順
http://www.thebell.co.kr/front/free/contents/news/article_view.asp?key=201310280100043740002451

이것은 작년 10월 기사이다.
비슷한 기사가 작년 5월경에도 나왔다고 한다.
동양 그룹 관련 cp가 잠잠해지는 듯 하더니 또 불거진다.


clip20131028183022
(2013년 3월 기준 신탁 영업보고서 집계)


위 기사에 있는 표이다.
운이 없게도 색칠된 기업 중 하나를 조금 보유하고 있다.
지금 저런 것으로 신경을 쓸 가치가 없으니, 정리해야겠다.


us cp - 20131002

http://runmoneyrun.blogspot.kr/2013/10/us-cp-20131002.html