2013년 10월 15일 화요일

네이버 20 조


http://runmoneyrun.blogspot.kr/2013/10/line-valuation.html

네이버 주가가 급등을 해서 20조를 넘었다.
이중 라인의 가치는 12조 정도를 차지하는 것으로 본다.

최근 라인의 가입자는 2억7천만을 넘어섰다.
https://play.google.com/store/apps/details?id=jp.naver.line.android

10월초 2억6천만이었으니, 천만 증가에 2주가 채 걸리지 않았다.
sns사용자 그림에 점 하나를 추가했다.
최근 카톡 사용자가 1.2억이라는 기사가 있었는데, 아래의 추세에서 벗어나지 않는다.


일본의 라인 관련주들도 일제히 상승했다.
http://kabutan.jp/themes/?theme=%EF%BC%AC%EF%BC%A9%EF%BC%AE%EF%BC%A5%E9%96%A2%E9%80%A3

대장격인 adways(2489)는 7월 아래의 뉴스가 발표된 이후 10배 상승해서 현재 시총이 8000억을 넘는다.

13.7.10AppDriver, 무료 통화 · 무료 메일 스마트 폰 앱 'LINE'과 대리점 계약을 체결 ~ "LINE 무료 코인 '의 판매를 시작 ~

source: http://www.adways.net/news/press/index.html


네이버검색포탈이 얼마짜리인지는 상대적으로 판단하기 쉽다.
그러나 라인이 얼마짜리인지 판단하기는 어렵다.
다만 시장은 현재의 숫자가 아니라 최소한 2-3년 이후를 내다보고 있는 것은 명백하다.

일본증시나 나스닥에 상장할 수 있다는 얘기가 나온 것은 벌써 2달 전이다.
시장에서 라인의 가치를 트위터가 아니라 페이스북이나 위챗과 비교하기 시작한 것은 그 이전이다.

1-2년 후에 라인을 30조의 가격에 상장을 추진할 것이라는 머니투데이의 기사는 그저 시장의 희망사항이다.
그러나 국내에서 라인이 카톡에 밀려 한국투자자의 관심에서 멀어져 있던 상황을 바꾼 효과는 있는 것으로 보인다.


--------
추가

http://econsultancy.com/us/blog/63588-line-what-can-you-learn-from-the-mobile-content-hub-you-ve-never-heard-of

http://qz.com/135395/can-chat-app-line-attract-american-users-with-a-us-ipo/

http://thenextweb.com/asia/2013/10/15/messaging-company-line-is-reportedly-gearing-up-for-us-or-japanese-ipo-worth-28-billion/


wells fargo 3Q13


https://www.wellsfargo.com/downloads/pdf/press/3q13pr.pdf

https://www.wellsfargo.com/downloads/pdf/press/3Q13_Quarterly_Supplement.pdf

이익은 증가했다.


그러나 모기지 부문의 실적 감소가 두드러진다.
실적에 대한 반응도 부정적이나, 제이피모건의 적자보다는 낫다는 정도.


아래는 2분기까지의 자료이다.
https://www.wellsfargo.com/downloads/pdf/invest_relations/presents/barclays_090913.pdf


2분기까지 순이익이 연속적으로 증가했고, 3분기에도 이어진 것이다.


2008년의 금융위기시에 일시적으로 이익이 감소한 것을 제외하면 놀라운 성장세를 이어왔다.
버핏이 보유할만한 기업이다.


Sodastream


http://sodastream.investorroom.com/iroverview
http://sodastream.investorroom.com/sodastreamoverview


소다 스트림은 집에서 탄산수를 만들어 먹는 기계와 가스와 시럽을 판다.
가정도 팔고 업소에도 판다.
현재 전세계 7백만 가구에 이 회사의 제조기가 들어가 있다고 한다.
미국, 유럽, 아시아 포함 45개국에 진출했고, 시장은 성장 초기라고 볼 수 있다.

탄산수를 사먹는 것보다 만들어 먹으면 싼 '느낌'이 든다고 한다.
기계값은 모델에 따라 20-60만원이고, 가스통 충전에 2-3만원이고 60리터를 만들수 있다.
같은 양을 사먹으면 물값에 따라 6-12만원이다.


최근 삼성이 출시한 지펠스파클링 냉장고에 포함된 탄산수 제조기가 소다스트림 제품이다.
만약 삼성의 탄산수 냉장고가 많이 팔리면 소다스트림의 로얄티, 가스판매가 늘어날 것이다.


최근 몇년동안 연 30-50%의 성장을 유지했고, 올해 둔화되고 있다.
높은 성장율에 비해 per 26은 성장율이 낮아지는 것과 경쟁이 심화될 가능성을 반영하는 것으로 보인다.


현재 판매비중은 가스, 시럽 등의 소모품이 높다.
시장 초기에는 제조기의 비중이 높고, 성숙기에는 소모품의 비중이 높다.
이러한 차이가 국가별로 나타나고 있다.


매출증가율은 12년까지는 50%에 육박한다.


제조기 판매 증가율도 50%에 육박한다.
작년 판매대수만 350만대인데 전세계 700만 가구에서 이용한다는 것은 시장 자체가 아직 초기라는 것이다.
잠재적인 경쟁업체는 green mountain coffee roaster, coca-cola, pepsi-cola 등을 꼽는다.
sodastream과 시가총액으로 10배에서 100배 이상에 달하는 회사들이기 때문에 자본 경쟁에서는 상대가 되지 않는다.


2013년까지 높은 capex가 지속되었다.
14년부터 감소할 예정이지만, 감가상각은 지속적으로 증가할 것이다.


구글 파이낸스의 매출, 영업이익 그래프이다. 지수함수적인 매출증가가 보인다.


회사에서는 16년 목표를 12년 매출의 2배이상으로 보고 있다.
13년까지 진행된 capex와 매출증가를 보면 상식적인 수준의 목표로 보인다.


google trends

전 세계에서는 2010년부터 소다스트림에 대한 검색이 늘기 시작했다.


source: naver trends

한국에서 생수, 탄산수에 대한 관심이 꾸준히 늘었고, 소다스트림에 대한 관심은 2011년부터 급격히 증가했다.

http://www.sodastream.kr/common/main.asp


SODA Chart
SODA data by YCharts

몇년째 매출이 1분기에 감소하지만, 지난 1분기에 크게 감소해서 작년말부터 정체된 것으로 볼 여지가 있다. 3분기 실적에서 매출성장의 추세를 훼손하지 않는 것이 중요하다.


본사가 이스라엘에 있다.
서양인들도 이것을 리스크로 본다.
그러나 가장 큰 리스크는 역시 다른 대형 음료업체과의 경쟁으로 보인다.

"The EU's highest court ruled in 2010 that Sodastream was not entitled to claim a "Made in Israel" exemption from EU customs payments for products manufactured in the West Bank because Israeli settlements in occupied Palestinian territory are outside of the territorial scope of the EC-Israel Agreement.[76][77][78]
Sodastream has been criticized for operating their manufacturing plant in the West Bank.[79] Sodastream employs 500 West Bank Palestinians, in addition to 400 Palestinians from East Jerusalem.[80] According to Daniel Birnbaum, CEO of SodaStream, their factories are "apolitical" and they provide Palestinian employees with "respectable employment opportunities and an appropriate salary and benefits".[81] Activists have responded that SodaStream is just exploiting local cheap labor.[82][83]"
source: http://en.wikipedia.org/wiki/Sodastream


---------------------------
추가

http://seekingalpha.com/article/1729702-sodastream-where-from-here

http://seekingalpha.com/article/1676802-sodastream-looks-undervalued-and-poised-to-pop

http://seekingalpha.com/article/1721872-sodastream-techs-and-fundamentals

http://seekingalpha.com/article/1697502-sodastream-where-a-great-company-doesnt-always-equal-a-perfect-stock

http://seekingalpha.com/currents/post/1326112  starbucks Fizzio

http://www.dailyfinance.com/2012/06/04/rising-star-buy-sodastream/?source=edddlftxt0860001

http://www.dailyfinance.com/2013/10/15/its-time-for-me-to-buy-more-sodastream/

http://www.fool.com/investing/general/2013/08/27/sodastreams-refrigerator-heats-up.aspx

http://seekingalpha.com/article/1774162-sodastream-the-great-barrier-co2?source=yahoo
2013. 10. 25. 이스라엘 본사/공장 탐방기
누구나  소다제조기를 만들 수 있다. 소다스트림의 경쟁력, 해자는 무엇인가?
공급망, 유통망, 기술, 노하우, 영업비밀, 특허.
소다제조기의 목표는 코카콜라같은 수준의 탄산가스농도를 유지하는 것. 8 g/L
가스농도가 약하면, 맛이 다르다.

12년의 경쟁자, primo water, flavor station, BJ's와 Lowe's 통해 유통, 망했다.
Cuisinart는 Belk,BBBY 통해 유통, 안팔려서 할인판매 지속.
CO2 pellet, 비싸다.


2013년 10월 14일 월요일

Facebook ARPU vs LINE ARPU


http://runmoneyrun.blogspot.kr/2013/10/line-valuation.html

위의 글에서 업체별 사용자당 매출액(ARPU)을 비교했다.
이 중에서 페이스북과 LINE의 ARPU 변화를 확인했다.


http://runmoneyrun.blogspot.kr/2013/07/mobile-monetization-of-facebook-begins.html

페이스북의 2분기 실적에서 모바일광고 매출이 급격히 증가하기 시작했다.
저커버그는 매출 증가를 매우 낙관전으로 전망했다.
인스타그램의 광고도 시작할 것으로 보인다.


3분기에 모바일 광고의 매출이 pc매출을 넘어설수 있을지는 아직 알기 어렵다.


최근 전체 사용자와 모바일 사용자가 비슷한 속도로 증가하고 있다.
모바일 사용자는 pc사용자와 겹치는 부분이 있고, pc사용자도 pc매출처럼 정체되어 있거나, 혹은 느리게 감소하고 있을 가능성이 높다.


사용자와 매출에서 ARPU를 계산했다. total은 mobile을 포함한다.
2012년 4분기부터 total ARPU가 다시 증가한 것이 mobile 광고의 증가에 기인한다는 것을 볼 수 있다.

분기당 1.6$의 ARPU는 구글에 비하면 1/6에 불과하다.
모바일 가입자와 매출의 성장이 ARPU를 구글의 반까지만 밀어올리면 현재의 높은 per가 정당화될 수 있다.


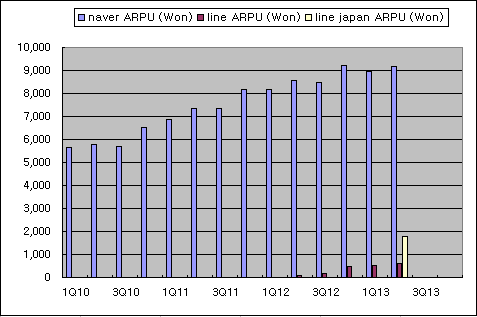
다음은 네이버와 라인의 가입자, 매출, ARPU를 확인한 것이다.


게임과 분리된 네이버의 부문별 매출이다.
네이버의 실적 자료에서 라인매출을 별도로 구분해서 표시한 것은 2013년 2분기 이후이고 이전 자료에서는 기타나 해외매출에 포함시켜 놓고 %만 언급한다. 12년 2분기부터는 라인 매출 숫자를 계산할 수 있다.
페이스북의 모바일 매출이 발생하기 시작한 때와 유사하게 정체된 네이버 전체매출의 성장을 라인이 담당하고 있다.


부문별로 나누어 표시하면 라인의 매출이 국내 디스플레이 광고를 넘어섰고, 성장속도로 보면 검색광고를 넘어서는 것도 조만간 가능할 것으로 보인다.


3분기 라인 매출도 가입자증가와 비슷한 속도로 증가할 수 있다.
그러나 그것은 가입자증가뿐 아니라 ARPU의 증가에 의한 것일 가능성이 있다.


라인의 ARPU는 증가하고 있지만, 1, 2분기에 느려졌다.
매출의 80%는 일본에서 발생하는데, 일본의 가입자는 정체되고 있고, 이외의 지역에서 증가하고 있으니 피할 수 없다.

일본 이외의 지역에서 매출을 만들지 않으면 ARPU는 감소할 수도 있지만, 현재 ARPU 600원은 낮은 수준이기 때문에 가능성이 높지는 않을 것이다.


일본 가입자를 5천만, 매출은 전체의 80%로 보면 일본의 ARPU는 1800원으로 전체 평균의 3배에 달한다. 일본의 가입자는 느리게 증가해도 매출에서는 중요하다.
1800원은 '우연히' 페이스북의 ARPU와 비슷하다.

일본을 제외한 기타 국가의 ARPU는 2억에 전체매출의 20%로 매우 낮은 수준이다. 100원을 조금 넘는 수준이고, 일본 ARPU와는 16배의 차이가 난다. 아직 monetization을 시작한 것으로 보기 어려운 수준이다.

네이버의 ARPU는 한국사용자를 5천만으로 보면 9000원에 육박하고 구글과 비슷하다.
야후일본도 비슷하고, 중국의 텐센트는 6000원 수준이다.
네이버나 구글이 이런 수준에 도달하는데 10년이 넘게 걸렸다.
많은 인터넷 기업은 영원히 도달하기 어려운 수준으로 보인다.

만약 라인의 전체 ARPU가 일본 수준에 도달하면 가입자 증가없이 매출이 3배가 증가하는 것이다. 단기간에 도달할 수 있는 최대한의 ARPU는 2000원 정도로 보고, 장기간에 도달할 수 있는 최대의 ARPU는 6000원으로 볼 수 있을 것이다.
현재의 ARPU를 MAU가 아니라 user(가입자에 가깝다)를 사용했기 때문에 미래의 ARPU도 MAU를 쓸 필요는 없다. 그러나 라인이 MAU를 공개하면 다른 SNS와의 비교가능성은 높아진다.

페이스북과 네이버는 모바일과 라인 부문에 매출의 새로운 성장을 견인한다는 점에서 비슷하다. 그러나 페이스북은 모바일 광고가 pc 광고와 유사한 속성을 가지고 있고, 가입자가 많은 부분 겹치지만, 네이버의 한국광고매출와 라인의 게임/스티커 매출은 대상과 사업모델이 전혀 다르다는 점에서 이질적인 두 부문이 존재하는 것으로 볼 수 있다.

따라서 페이스북의 평가에서는 전체를 하나의 광고업체로 보아도 좋지만, 네이버(포털)와 라인(app)은 두개의 회사로 구분해서 평가하는 것이 적당한 것으로 보인다.


2013년 10월 11일 금요일

surge of 1 month us treasury


미국이 디폴트가 되면, 단기 국채의 원리금을 상환하지 않을 것이다.
10월부터 treasury 1개월 금리가 상승했고, 4거래일전 고점을 확인하고 안정되어 가고 있다.


 위 그림은 11일까지의 미국채 1개월물 금리이다.


http://runmoneyrun.blogspot.kr/p/datasourceurldocs.html

위 그림은 미재무성 자료이고 10일까지의 자료이다.

만약 디폴트가 발생하더라도 지속되지 않으면 이후에는 채권이 정상적으로 상환될 것이다.
3개월, 6개월, 1년 물의 금리도 10월 이후 상승했지만, 1년물의 비정상적인 금리 상승과 비교할 정도는 아니다.
미국채 투자자들은 디폴트의 가능성이 없다고 본 것이 아니다. 그게 2%인지, 3%인지 알 수 없지만 말이다.


실제로 단기물의 급변동과는 달리 장기물은 이전의 추세를 유지하고 있다.
아직도 1년물 이하의 장기 하락 추세는 그대로이다.
또한 1년물과 2년물 간의 벌어져가는 괴리도 그대로이다.


만약 디폴트의 가능성이 이대로 낮아져서 사라진다면, 단기물 금리도 다시 낮아질 것이다.
그러면 미국의 역사적인 셧다운과 미국채 디폴트의 위협도 장기 금리의 장기 추세에는 흔적도 남기지 못한 것이 된다.

최근의 사건이 금리에는 잡음으로도 표시되기 어려울 수 있으나, 달러 약세 기조를 바꾸는 전환점으로 기록될지는 더 지켜봐야 할 듯하다. 막상 달러의 방향이 바뀌는 일이 생겨도 옐렌, 셧다운, 디폴트, 테이퍼링 중에 어떤 것이 주된 요인인지는 판단하기 쉽지 않을 수도 있다.


거지와 거짓


기사를 보면 세상에는 거짓말을 하는 사람들이 많다.
알고도 거짓말을 하고, 모르고도 거짓말을 한다.
누가 거짓말을 하고, 누가 진실을 얘기하는지 참으로 알기 어려운 세상이다.

그런데 거짓말은 정말 누가 할까?
혹시 예전에는 많던 거지들이 거짓말을 한다고 해서 '거지의 말'에서 거짓말이 나온 것은 아닐까?
지금도 거짓말을 밥먹듯 하는 자들을 양아치라고 부르기는 한다.
그럼 거지->거짓말->거짓의 순으로 생겨난 것일 수도 있을까?

거짓의 반대말은 참이다.

참은 어디에서 나왔을까?
차다에서 나왔겠지.
속이 꽉 찬 것은 실(實)한 것이다.
실하다는 것은 속이 비지 않은 것이다.
그러고 보면 허언(虛言)은 빈말이기도 하고 거짓말이기도 하다.

진실(眞實)은 허언(虛言)과 반대이고 진(眞)짜로 실(實)하다는 뜻이다.
진짜도 중요하고, 실하다는 것도 중요하다.
이 두 글자 중에 실이 더 중요한 것일 수도 있다.

속이 찬 것은 '참'이고, 속이 빈 것은 '거지'이거나 '거짓'이다.
거지는 뱃속이 빈 사람이고, 거짓은 머릿속이 빈 것이다.

적당히 아귀가 맞으니 정말로 거짓말이 거지에서 유래한 것처럼 느껴진다.
이것은 참일까? 거짓일까?

어려서는 공갈이라는 말을 거짓말로 썼는데, 틀린 사용법이라고 쓰지 말라고 한다.
恐喝 협박으로 쓰이는 말이라는데, 이것도 혹시 
空喝은 아닌지 모르겠다.
빈말이라는 뜻이 되지만, 사전에 없다.

2013년 10월 10일 목요일

LINE valuation


라인을 다른 인터넷, sns 업체와 비교했다.
네이버의 가치가 8조원이라고 보면, 현재 라인의 가치는 10조원 정도로 평가되고 있다고 볼 수 있다.


사용자, 분기별 매출, 시가총액과 이 숫자들간의 비율이다.
상대적인 비교를 위해 필수적인 숫자들이다.

표의 회사들은 검색엔진, 포탈, sns, 게임 등으로 성격이 다른 업체지만 겹치는 경쟁영역을 가지고 있는 회사들이다. 또한 시장에서 가장 규모가 큰 회사들이다.

구글의 사용자가 몇명인가? 알기어렵지만 추정해볼 수 있다.
2012년 인터넷 사용자는 25억-30억이다.
이중 중국, 러시아, 일본, 한국 등 구글을 덜 사용하는 지역을 제외하면 15억 정도는 구글 검색을 쓰고 있는 것으로 볼 수 있을 것이다.
구글의 다른 서비스는 사용자가 10억에 도달하지 못했다.

페이스북은 분기별로 공개하니 알려진 숫자를 쓰면 된다.
야후일본은 일본 인구를 썼다.

텐센트는 메신저를 포함한 몇개의 서비스가 모두 몇억명 이상의 사용자를 가지고 있다고 한다. qq 사용자가 최대이고 8.2억이라고 해서 이 숫자를 썼다.

바이두는 중국 인터넷 사용자로 알려진 숫자(10억이상)와 점유율 (70% 이상)를 고려하면 텐센트와 비슷할 것이다. 텐센트의 사용자가 더 많을 가능성이 높아 보인다.

미국 야후본사의 전세계 사용자도 공개된다.

네이버 사용자는 5천만.
라인 사용자는 2.5억.
내년에는 5억으로 본다.

요약하면 전부 다 상식에 기초한 주먹구구이다.
그런데 유명한 마케팅, 시장조사, 컨설팅 업체들이라고 해서 더 정확한 예측을 할 수 없다는 것은 명확하다.


사용자수, 매출과 시가총액 간에는 당연히 관련성이 존재한다.
직선적인 관계로 볼 수는 없고, 가입자수가 5억 이상이 되면 시총에서 프리미엄을 받는다.
생존가능성도 높아지고, 가입자수가 많은 수록 매출, 수익을 만들기 유리하니 당연하다.


사용자당 시가총액은 사용자당 가치이다.

구글, 야후일본, 네이버가 높다.
아래에서 확인할 수 있지만, 사용자당 매출이 높기 때문이다.


사용자당 매출은 구글, 야후일본, 텐센트, 네이버가 높다.

텐센트를 제외하면 광고업체로 볼 수 있다.
미국, 일본, 한국에서 인당 3-4만원의 광고매출이 가능하다고 볼 수 있다.
이것이 광고업체의 가입자당 최대매출일 가능성이 높다.
바이두의 두당단가가 낮은 것은 경쟁이 치열하고, 국민소득이 낮은 것이 이유일 가능성이 있다.

중요한 것은 바이두에 비해 텐센트의 두당단가가 3배이상이라는 것이다.
광고보다 게임이나 다른 서비스에 대한 매출이 광고보다 효율적일 가능성이 있다는 것이다.
물론 서양에서 텐센트, 라인, 카톡의 모델이 본격적으로 시험된 적이 없지만, 가능하다는 것이 확인되면 페이스북, 트위터 등도 이쪽에서 수익모델을 만들기 위해 노력할 것이다.

만약 네이버보다 라인이 모네타이제이션에 유리하다면 라인의 사용자당 매출은 현재보다 20배 이상 증가할 수 있다. 물론 성숙한 시장 기준으로 그러하다.


매출과 시총을 비교해보면 (PSR) 구글, 야후일본, 텐센트, 네이버의 사용자당 시가총액이 높은 것이 거품이 아니라 오히려 저평가되어 있다는 것을 알 수 있다.

상대적으로 페이스북, 링크드인, 라인이 고평가된 것으로 보인다.
이 중 라인의 매출을 2014년 추정치를 쓰면 정상적인 범위에 들어오게 된다.
라인과 위챗의 성장율이 다른 sns와 비교되지 않는 수준이기 때문에 평가의 기준을 어느 시점으로 보는지에 따라 차이가 크게 발생한다.


구글, 네이버는 성장이 둔화된 후에는 순이익의 20배 - 30배에서 거래되었다.
그러나 성장 초기에는 보통 몇 배의 프리미엄을 받았다.
현재는 페이스북, 링크드인, 라인이 높은 프리미엄을 받고 있다.
그러나 가입자수 증가율만으로는 라인을 제외한 두 회사는 성장 초기 국면을 벗어난지 오래이다.
반면 라인과 위챗의 성장속도는 연 2억명정도로 다른 sns의 성장초기국면과 비슷하다.

현재 가장 뜨거운 sns는 ipo를 앞둔 트위터로 보이지만, 매출, 이익, 가입자수와 변화율을 고려하면 투자가치를 따지기 어렵다.

반면 라인은 가시적인 성장을 보이고 있고, 광고보다 게임, 스티커 등이 매출을 창출하기에 유리하다는 것이 드러나고 있다. 메신저 앱 간의 경쟁이 심화되고 있지만, 지역별로 분할된 시장을 차지하는 부루마블게임처럼 진행되고 있어서 트위터보다는 훨씬 유리한 조건으로 볼 수 있다.

간단한 가정을 해 보면, 몇년 후 성숙한 시장에서 가입자 5억, 인당 매출을 만원으로 보면 매출 5조, 이익율 30%로 보면 1.5조 영업이익이 발생할 수 있을 것이다. 인당 3-4만원의 매출이 발생할수도 있으나, 그것은 지금 고려할 필요는 없다. 낮게 잡아도 보고서들보다 많이 높지만, 승자독식의 시장이기 때문에 어중간한 숫자보다 더 크거나 적은 숫자를 볼 가능성이 높을 것이다.