2013년 7월 18일 목요일

삼성전자 중간배당


삼성전자에서 중간 배당을 늘린다는 기사는 사실무근이라고 한다.

삼성전자가 중간배당을 5000원으로 10배로 올린다고 해도 과거에 있던 일이고, 0.3%를 겨우 넘는 수준이다. 중간배당 5000원이 문제가 아니라, 배당성향을 장기적으로 최소 30% 이상으로 유지해야, 겨우 3-4% 정도의 배당수익율을 기대할 수 있다.

공식적인 절차를 거치는 것은 당연하지만, 삼성전자와 비교되는 국제적인 기업들의 평균정도까지라도 배당을 올리는 것을 투자자들이 원하고 있다는 점을 무시하지 말아야 한다. 이미 삼성전자의 현금은 투자를 위해 유보한다고 할 수 있는 규모를 넘었다.

일부 기사에서 애플의 배당을 0.5%로 언급하고 있지만, 이미 분기당 배당을 3달러 이상으로 올려서 약 3%의 배당수익율을 기대할 수 있다.

오전에 잠시 좋다가 말았다.


삼성전자 “배당정책 변경 및 중간배당 보도 사실무근”

삼성전자 배당 전략 바꾼다


삼성전자, 주주에게 어떻게 보상할 것인가?
http://runmoneyrun.blogspot.kr/2013/07/blog-post_11.html


2013년 7월 17일 수요일

GS, BAC, USB - 2Q13


JPM, WFC, C, GS, BAC

예상보다 훨씬 좋다.
트레이딩, ib쪽이 좋고, 모기지는 별로.
자기자본비율 규제.

USB는 예상수준이라 의외.

------------------------------------
Goldman Sachs

http://www.goldmansachs.com/media-relations/press-releases/current/pdfs/2013-q2-results.pdf

http://finance.yahoo.com/news/impressive-2q-earnings-goldman-130501938.html

http://news.naver.com/main/read.nhn?mode=LS2D&mid=shm&sid1=101&sid2=262&oid=008&aid=0003083744

골드만삭스 2Q 순익 전년 같은기간의 두 배


------------
Bank of America

http://investor.bankofamerica.com/phoenix.zhtml?c=71595&p=quarterlyearnings#fbid=n-TTol5xBMy

http://finance.yahoo.com/news/bank-america-profit-rises-70-111026212.html
http://online.wsj.com/article/SB10001424127887324448104578611373285864276.html?ru=yahoo&mod=yahoo_hs

뱅크오브아메리카, 2Q 이익급증..비용절감 덕


-----------
US Bancorp

http://phx.corporate-ir.net/phoenix.zhtml?c=117565&p=irol-quarterlyearnings

2Q 2013 Earnings Release - pdf version
2Q 2013 Business Line Schedules - pdf version
2Q 2013 Slide Presentation - pdf version

http://finance.yahoo.com/news/encouraging-earnings-u-bancorp-134002569.html
http://blogs.barrons.com/stockstowatchtoday/2013/07/17/u-s-bancorp-slides-on-mixed-q2-net-interest-margin-decline/?mod=yahoobarrons


------------
Bank of New York Mellon
http://finance.yahoo.com/news/bny-mellon-beats-earnings-revenues-133828558.html

BNY멜론, 2Q 순익 79% 급증..증시랠리 덕

Samsung's market share in China - stronger than ever


http://imgstock.naver.com/upload/research/industry/1373934257903.pdf

어제 이트레이드에서 나온 보고서에 idc에서 6월에 발표한 1분기까지의 데이타 테이블이 있다.
보통은 그림만 보여주니 확인할 방법이 없는데 업체별 스마트폰 점유율 데이타를 올려주었다.

그런데 보고서의 결론은 데이타와 전혀 관련이 없다.

"중국 스마트폰 시장에서 고가 브랜드에 대한 수요 가격 탄력도는 매우 높은 상황으로 해석된다. 향후 삼성전자와 애플 간의 가격 인하를 통한 점유율 경쟁은 더욱 치열하게 전개될 것으로 예상된다."

자료에서 수요와 가격에 관한 힌트를 얻을 수는 있다. 그러나 삼성과 애플의 점유율은 전혀 영향을 받지 않았고, 단가도 그대로이기 때문에 수요의 가격탄력도는 알 길이 없다. 그러나 저가폰업체들만을 보면 단가하락이 지속되고 있고, 판매대수가 증가한다. 이것만 보면 가격탄력도가 높다고 할수 있지만, 저가폰, 고가폰의 점유율이 유지되고 있기 때문에 그렇게 결론을 내리면 거짓말이다.

향후 삼성과 애플의 경쟁이 치열할 것은 과거에도 그랬던 것처럼 당연하다.
그러나 중국에서 더 치열하게 경쟁하게 될 것은 현지의 저가폰업체들이다. 그것은 과거처럼 시장점유율이 의미있게 높은 업체들이 없어지고 있는 현실과 단가가 100불대 초반의 원가근처로 수렴하고 있는 사실에서 추정할 수 있다.

미래에 대한 추정 혹은  예측을 하고 싶으면 일단 존재하는 과거 자료는 있는 그대로 봐야 한다. 그러나 많은 분석가들이 그렇게 하지 않는다. 그럴려면 돈 들여서 데이타를 만들고, 구매할 필요도 없다.


-----------


2011년 이후 업체별 판매대수이다.
삼성전자는 1400만대를를 넘어섰고, 나머지 업체들은 700만대 전후로 삼성전자의 반정도이다.
중국 시장 전체로는 1분기에 약 7800만대의 스마트폰이 팔렸고, 세계시장의 1/3을 넘는 비중을 차지한다.

others로 표시된 부분을 합쳐도 중국전체 판매대수의 합과 차이가 난다.
개별 업체의 숫자는 기존에 알려진 것과 비슷하지만 주요업체에 포함되지 않는 400여개의 저가폰업체들의 자료들은 others에도 모두 포함된 것이 아니다.
이 차이가 idc에서 발생한 것인지, 이트레이드에서 발생한 것인지 알 수 없다.


겹쳐 보면 삼성의 판매대수가 1분기에 급증해서 다른 업체들과 2배의 격차가 생긴 것이 드러난다.
애플의 판매대수는 작년의 고점과 비슷하다.
기타 현지 업체들의 업체들의 판매대수는 꾸준히 증가하지만 일정한 범위에 수렴하고 있다.


시장점유율로는 10%에서 수렴한다.
애플까지 포함해서 5개 업체의 시장점유율이 큰 차이가 없다.
단가가 다른 애플을 제외하면 어떠한 업체도 치열한 경쟁에서 자유로울 수 없다.
과거 일시적으로 현지 업체의 점유율이 15%를 넘었다는 점을 고려하면 스마트폰시장의 경쟁은 저가폰에서 강도가 더 증가했다고 볼 수 있다.

중국의 스마트폰 성장이 주로 저가폰의 성장에 기반하고 있다는 점은 사실이다. 그러나 삼성과 애플의 시장점유율은 지난 1분기까지 차이가 없다.
일부에서 삼성, 애플의 중국 시장 점유율이 저가폰의 성장으로 인해 감소하고 있다고 하는데 그것은 일시적 고점을 기준으로 볼 때 그런 것이고 2년 간의 평균 점유율이 하락하고 있다고 볼 수는 없다.

그럼 각 업체들의 단가변화에서 저가폰시장의 성장에 의한 고가폰 업체의 타격을 확인할 수 있을까?


업체별 판매단가이다.
삼성과 애플의 판매단가가 전분기에 비해 심각하게 감소했다고 보이는가?
이것이 대부분의 증권사들의 해석이지만,  내가 보기에는 두 업체의 단가는 지난 2년간 일정하다. 굳이 감소했다고 하려면 애플의 단가가 10%정도 감소한 것으로 볼 수는 있다. 그러나 삼성의 단가는 300불 후반으로 일정하다.


모아 보면 삼성, 애플과 중국업체들의 차이가 극명하다.
중국 현지 업체들의 단가는 최근 100불 초반으로 일정하게 수렴했다. 과거 삼성과 비슷한 높은 단가를 보이던 업체들의 경우에는 약 1/3로 단가가 감소했다. 
중국업체들 중에 이익을 내고 있는 업체들이 많지 않다고 하는데 단가 하락 속도를 보면 그럴 것이라고 추정할 수 있다.

다만 최근 하락 속도가 100불 초반에서 감소하고 있다.
무슨 뜻인가?
공급의 증가와 더불어 단가가 원가근처로 수렴하고 있다는 것이다.
앞으로 중국 저가폰 시장에 피바람이 불 것이라는 것이다.
애플이 얼마나 싼 전화기를 내놓는지와는 상관없이 그렇다는 것이다.

시장점유율과 단가에서 삼성과 애플의 고가폰 시장이 저가폰 성장에 의해 타격을 받고 있다는 것을 확인할 수 있는가?
아니면 진입장벽이 없는 저가폰시장이 레드오션화되는 현상이 진행되고 있고, 고가폰 시장은 일정한 점유율, 일정한 단가를 유지하고 별도의 시장을 유지하고 있다고 볼 수 있는가?

2분기 이후의 미래에 벌어질 일을 상상하는 것은 가능하지만, 위의 데이타가 보여주는 사실은 사람들이 가지고 있는 우려와는 다르다.


여기까지가 idc데이타이다.
한발자국만 더 나가면 unit x asp = revenue 로 중국시장의 매출액 점유율을 대략 파악할 수 있다.
기왕에 돈 주고 얻어다 쓰는 자료일텐데 증권사에서 왜 안 하는지 알 수 없다.


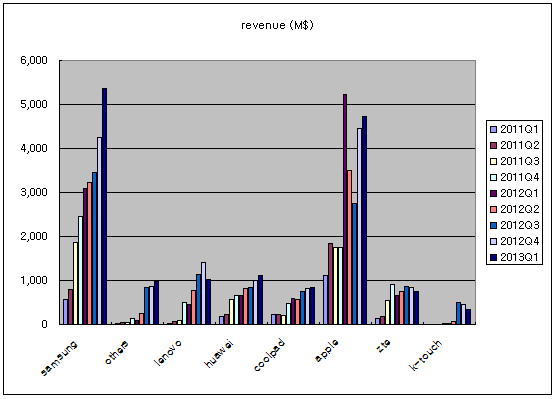
매출액 추이이다.
삼성과 애플의 매출액은 비슷한 수준이다.
현지 업체들의 매출액은 삼성이나 애플의 1/5에 불과하다.

이익을 낼 수 있을까?
레노보도 못 낸다고 한다.


모아 보면 삼성의 약진이 확연히 드러난다.
몇년 후에 스마트폰시장이 포화되기는 할 것이다.
지금은 그런 기미가 고가폰이 아니라 저가폰에서 보이고 있다.
아닌가?

1조원 전후의 매출에서 이 업체들이 더 나아가지 못하면 아마 1-2년 대에 도태되는 기업들이 나올 것이다.
한국에서 2000년대 이후 삼성, lg를 제외한 많은 휴대폰 기업들이 망했다.
마지막까지 남은 팬텍의 미래도 밝지는 않다.

피처폰 시장의 마지막 전성기였던 2007-2008년에 LG조차 세계시장점유율을 10%까지 올리고 3조 가까운 이익을 냈다. 팬택을 포함해 전세계의 휴대폰 업체들이 그전에 망해주었기 때문이다.

중국경제성장이 둔화되면 삼성, 애플과 현지업체 중 어느쪽의 타격이 클까?
이미 시장 점유율을 유지하기 위해 출혈경쟁을 하고 있는 현지업체들 쪽이 크지 않을까?
그 이후에 무슨 일이 벌어질까?


매출의 시장점유율은 위에 포함된 업체들만을 대상으로 했다.
만약 누락된 업체들의 판매단가가 중국업체평균과 비슷하다면 분모가 100이 아니라 120정도가 될 것이다. 그러면 삼성, 애플의 경우에는 점유율을 5%정도씩 깎으면 된다.

지난 2년간 삼성과 애플의 매출액 점유율은 변동을 고려해도 각각 1/3씩이라고 볼 수 있다.
일정하게 유지된다.
감소하고 있는가?

나머지 업체들의 점유율은 감소한다.
저가폰시장 성장의 수혜를 중국업체들이 입을지 알 수 없으나, 그 피해를 삼성과 애플이 보고 있는 것은 아니다.
위의 데이타는 반대의 가능성을 시사한다.


2분기의 세부 데이타가 공표되면 사람들이 우려하는 변화가 발생하고 있는지 알 수 있을 것이다.
그러나 1분기까지의 데이타는 중국시장에서 삼성의 위치는 그 어느 때보다 견고하다는 것을 보여준다.


CPI vs big data (CPI보다는 PPI가 적당할 듯)


물가에 대한 빠른 정보를 얻기 위한 전통적인 방법은 시장조사업체들의 서베이를 통한 것이고 빨라야 1주일단위였고, 정부 발표들은 보통 한달, 분기 단위였다.

최근 빅데이터를 이용한 분석, 예측에 대한 관심이 증가하고 있는데, 여러가지 장단점이 있지만 투자자들의 관심은 남보다 빨리 정보를 얻을 수 있다는 점에 있는 것으로 보인다. 그러나 기존의 방법과는 독립적인, 새로운 정보의 출처가 된다는 점이 내게는 가장 중요한 점이다.

http://advisorperspectives.com/dshort/updates/Inflation-Since-1872.php

위의 글에서도 그런 이유로 언급하고 있다.

미국과 아르헨티나에 대해서는 분석자들이 최신의 데이타를 무료로 제공한다. 한국을 포함하는 다른 나라에 대해서는 유료서비스로 제공하는 모양이다.

http://www.pricestats.com/us-series
http://www.pricestats.com/argentina-series


물가에 대한 아래의 자료는 최근 미국의 디플레이션 우려에 대한 다른 판단을 가능하게 한다. 어떤 결과가 나올지 기대된다.


출처:   http://bpp.mit.edu/usa/


-----------
추가


cpiaucsl: sa
cpiaucns: nsa


-----------
추가2
다시보니 cpi보다 ppi와 비슷하다. bpp산정에 기름관련한 가격의 비중이 크다는 뜻이겠지.


2013년 7월 15일 월요일

WTI - Brent spread is disappearing. Why?


최근 WTI-Brent spread가 감소하고 있다. 두바이는 Brent와 유사하니 고려하지 않는다.

이것을 Cushing지역의 원유 재고 감소나 이집트의 정치적 불안정으로 설명하기도 하지만 Shale revolution 이나 미국의 driven mileage하향, 연비 상승 등을 고려하면 썩 내키는 설명은 아니다. 또 foward curve의 하향 추세나 brent유가 올해 들어 하락한 것을 고려하면 향후 전망은 오리무중에 가깝다. 유종에 따른 정제마진의 차이, 유럽과 미국의 정제마진의 차이 등도 나름 중요하다고 주장하기도 하지만 적어도 원자재 슈퍼싸이클이 발생한 이후 그런 업계내의 자잘한 변수가 유가를 결정한 적이 있던 것같지 않다.

한마디로 WTI가 올라갈 이유가 없는데 달리 돈질할 데가 없는 헤지펀드들이 게임을 하는 것은 아닌가 의심하는 것처럼 보이고, 장기적으로 유가는 중국을 필두로 한 세계경기의 둔화로 80-90불 수준에 수렴할 것이라는 전망이 많다.

그런데 유가와 달러의 10여년 묵은 관계를 보면 최근의 흐름을 조금 이해할 수 있다.


WTI와 달러인덱스는 약 2000년경부터 대칭적인 관계를 보였다.
wti의 스프레드가 확대되는 시기에도 관계가 유지되었으나, 약 6개월 전부터 이 관계가 깨졌다. 반면 Brent와 달러와의 관계는 최근까지 잘 유지되고 있었다.

이것은 WTI와 유가의 동행은 이전의 관계가 깨진 것이라기보다 지난 2년간 억제되었던 WTI의 가격이 회복되는 과정 중에 나타난 현상으로 볼 수 있다는 힌트가 된다.


spread와 달러 인덱스를 비교하면 2011년 중반이후 높은 상관관계를 보인다는 것을 알 수 있다. 달러의 강세는 WTI의 강세와 동반하고 있고, 이를 통해 Brent와의 격차가 2년동안 회복되고 있었다.

지난 6개월간에 결쳐서 spread가 줄었다고 보는 것이 아니라 이것이 이미 2년동안 진행된 과정이었다고 보면 2011년에 발생한 일을 찾아봐야 한다.

일본에서 발생한 후쿠시마 원전 사태는 중요한 일이기는 하지만 그것은 아시아지역, 중동지역 원유수급을 악화시키는 요인으로 보는 것이 합당하다.

달러의 강세와 관련해서 찾아보면 사건이라고 할 수는 없지만, 2011년에 매우 큰 변화가 시작된 것을 알 수 있다.


이전에 중국, 한국 같은 나라의 회복이 선진국에 비해 매우 빨라서 two-speed recovery, 혹은 three-speed recovery라는 말이 있었지만, 미국과 유럽의 회복 속도 차이는 2011년에 비로소 벌어지기 시작했다.
위에 미국과 유럽의 명목 GDP가 2011년 초중반부터 벌어지기 시작했고, 아직 이 차이가 좁혀질 기미가 보이지 않는다.

이 시기에 pmi도 벌어지기 시작한다.
http://wallstreetfool.com/2013/04/08/monthly-economic-overview-april-2013/


실업율은 속도의 차이 정도가 아니라 아예 방향이 바뀌었다.
크루그먼은 이것이 유럽의 긴축, 미국의 부양책 때문이라고 보는 듯하다.

미국과 유럽의 경기회복속도 차이가 환율과 spread의 흐름을 약 2년 전에 바꾼 것으로 보면 최근에 벌어지는 현상을 이해하기 쉽다.
만약에 이러한 가정이 사실이라면 달러강세 기조가 바뀌지 않을 가능성이 높다.
그럼 유가에는 어떤 영향을 줄까?
spread 감소가 지속되려면 브렌트가 내려가거나, wti가 조금 더 올라가야 한다.
당장은 wti가 브렌트를 밀어 올리고 있다.


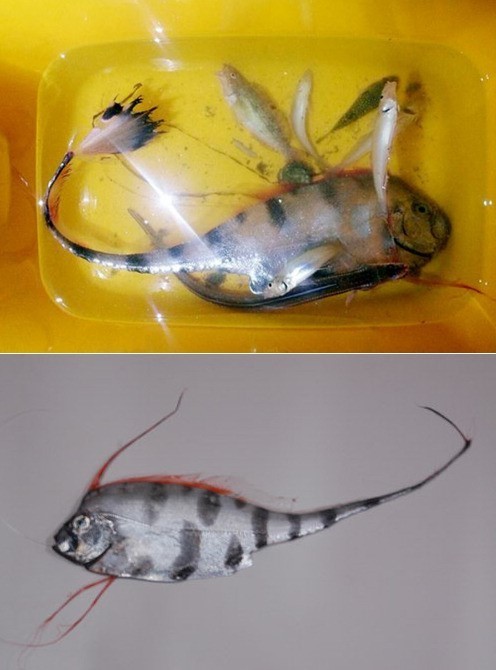
실산갈치? Zu cristatus


연구하기 전에 구글 검색부터 해야.
꼬리지느러미가 같구먼.

---------------

여수 괴물고기, “처음 보는 괴물고기… 연구할 가치 있다”


financial stress index


The Cleveland Financial Stress Index (CFSI) 
http://www.clevelandfed.org/research/data/financial_stress_index/cfsi.cfm
NFCI, KCFSI, STLFSI, CFSI

Components of the CFSI - Summary
Equity Markets
Funding Markets
Credit Markets
Foreign Exchange Markets
Real Estate Markets
Securitization Markets


St. Louis Fed Financial Stress Index (STLFSI) 
http://research.stlouisfed.org/fred2/graph/?g=kAV
NFCI, KCFSI, STLFSI


Chicago Fed National Financial Conditions Index (NFCI) 
http://chicagofed.org/webpages/research/data/index.cfm

Risk, Credit, Leverage


Kansas City Financial Stress Index (KCFSI)
http://www.kc.frb.org/research/indicatorsdata/kcfsi/
http://www.kc.frb.org/publicat/research/indicatorsdata/KCFSI/kcfsi.june.2013.pdf

Increased Uncertainty of the Fundamental values of Assets
Increased Uncertainty of the Investor Behavior
Increased Asymmetry of Information
Flight to Quality
Flight to Liquidity


Bloomberg Financial Conditions Index (BFCIUS)
http://www.bloomberg.com/quote/BFCIUS:IND


-------------
references

http://nimanthamanamperi.weebly.com/uploads/1/2/5/7/12572805/paper_2.pdf

http://chicagofed.org/digital_assets/publications/economic_perspectives/2011/1qtr2011_part2_brave_butters.pdf

http://www.kansascityfed.com/Publicat/EconRev/PDF/09q2hakkio_keeton.pdf

http://www.clevelandfed.org/research/workpaper/2012/wp1237.pdf