레이블이 dollar인 게시물을 표시합니다. 모든 게시물 표시

2017년 9월 7일 목요일

dollar, oil, korea export 20170907


수출뽕 20170901
http://runmoneyrun.blogspot.kr/2017/09/20170901.html
금융위기 이후 최상의 ism pmi - 20170902
http://runmoneyrun.blogspot.kr/2017/09/ism-pmi-20170902.html

한국 수출이 올해 들어 지속적으로 높은 증가율을 유지하고 있다.
미국, 유럽, 일본 경기가 유지되고 있고, 중국 포함 신흥국도 선진국에 비해 떨어지지 않는다.
여기에 한국의 반도체, 화학 등 일부 산업의 경쟁력이 과거 어느 때보다 높다.

한국 수출이 얼마나 어느 수준으로 유지될지 짐작할 수 있을까?

http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-ism-pmi.html
http://runmoneyrun.blogspot.kr/2017/01/dollar-oil-price-korea-export-20170123.html

ism pmi는 당연히 중요하다.
여기에 달러와 기름값을 보면 충분히 많은 힌트를 얻을 수 있다.
이것들이 수정구슬이라고 주장하는 것은 아니고, 비교해 볼 가치가 충분히 있다는 것이다.


각설하고 달러인덱스(뒤집었다)와 한국수출의 관계는 설명이 필요 없다.
달러약세는 한국수출에 너무나 좋은 것이다.

다시 한번 얘기한다.
달러강세가 아니고 달러약세가 한국수출에 좋은 것이다.

이것은 원화약세가 한국 수출에 유리하다, 원화약세 환경이 한국 수출에 불리한 경우가 많으니 소용없다 같은 얘기와 차원이 다른 얘기이다.
달러강세는 원화약세처럼 한국의 국지적인 문제가 아니라 미국와 전세계의 문제이다.
달러의 가치에 원화가 미치는 영향은 한국gdp의 세계경제 비중 2%정도 이상으로 보기 어렵다.
한국의 무역비중이 더 높아도 3% 쳐주는 것으로 충분하다.

세계경제의 관점에서 달러의 가치가 한국수출에 직접적으로 영향을 주고, 한국수출 증가는 무역수지 증가로 원화강세 압력을 유발한다는 정도로 충분하다고 본다.


또 다시 얘기한다.
달러강세가 아니고 달러약세가 한국수출에 좋은 것이다.


달러인덱스와 한국수출은 95년 이후에 관련성이 높아져서, 2000년대 이후에는 거울상과 같다.
달러가 약해지면 한국 수출이 증가한다.


달러가 지속적으로 약세를 유지한다면 한국 수출은 믿어도 좋다.
달러가 약세를 유지하려면 유로가 강세를 유지해야 한다.
위안, 엔, 파운드, 스위스프랑, 호주달러, 캐나다달러는 완전히 무시해도 틀리기 어렵다.

유로가 강세를 유지하려면?
유럽이 특히 독일이 딱 지금같으면 된다.
그래서 유럽의 금리가 상승하고 양적완화가 빨리 끝날 조건이 갖추어지면 된다.


수출과 반대로 움직이는 달러보다 함께 움직이는 기름의 관련성을 눈으로 확인하는 것은 매우 쉽다.
90년대 중반 이후부터는 명확하다.

그러던 것이 최근 몇개월간 따로 논다.
언제 또 그랬나?
86년 유가 급락 이후 몇년 동안 그랬다.
앞으로는?
두고 보자.

다만 지금은 기름과 원자재의 수급이 경제에 가장 중요한 변수이던 1970년대, 2000년대와 다르다는 점은 명확하다.


기름값과 수출이 다시 동조화되어도 기름값의 수준은 오랫동안 50불 전후를 유지할 것이다.
14년 이후 100불에서 50불대로 유가가 낮아지면서 발생한 높은 변동성은 90년대처럼 가끔 전쟁이나 나야 크게 움직일 것이다.


http://runmoneyrun.blogspot.kr/2017/01/oil-total-cost-20170125.html
http://www.energyeconomist.com/a6257783p/exploration/rotaryrigweekly.html

이제 미국, 중동, 중국, 러시아 등이 장기적인 기름값 조절에 무슨 역할을 할지 개별적으로 고민할 가치가 감소했다.
50불이 넘으면 생산을 빠르게 늘리고 내리면 생산을 빠르게 줄이는 매우 강력한 자동기름가격조절기가 미국에 있다.
미국의 셰일은 그들의 능력과 역할을 지난 3년간 충분히 증명했다.

여유있게 40-60불정도의 범위에서 20년 동안 유지될 것으로 보자.
셰일이 고갈되거나, 다른 대륙에 비슷한 규모의 공급이 발생하거나, 인도나 나이지리아의 에너지 수요가 중국처럼 폭발하는 날이 오면 그때 다시 보자.


달러, 기름, 한국수출의 전년동월비를 비교하면 최근 기름값의 괴리가 두드러진다.
그러나 아직 25년간 잘 유지된 관계가 무너졌다고 판단하기에는 충분한 시간이 지나지 않았다.
적어도 몇년 정도 이르다. 다음 침체로 무너지는 소리가 날 때까지는 그냥 가도 좋다.


당분간 한국수출은 ism pmi, 달러인덱스와 비교하는 것으로 충분하다.


저유가, 저달러, 저금리의 조건에도 불구하고 80년대 후반과 비슷한 호황을 기대하기에는 국내외에 많은 난관이 존재한다.
그러나 80년대 초중반 독재자가 한국을 지배하던 시절, 다시 보기 힘든 강력한 호황이 눈앞에 펼쳐질 것이라고 기대하는 사람은 많지 않았을 것이다.
경제의 파이를 키우는 것에는 현 정권이 관심이 없는 것처럼 보이지만, 소가 뒷걸음치다 쥐를 잡거나, 반도체나 자동차에 버금갈 산업이 한국에 몇년 사이에 형체가 드러날지는 아무도 모른다.

한국에서 벌어지는 일을 보면서 미래를 비관하기보다는 밖에서 벌어지는 일을 보면서 낙관해보는 것도 눈앞에 펼쳐진 데이타로는 충분히 가능하다.


2016년 4월 2일 토요일

ism pmi rebound by dollar and oil


http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-ism-pmi.html

http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-pmi-2.html

http://runmoneyrun.blogspot.kr/2016/04/china-pmi-long-or-short-cycle.html


미국 ism pmi도 반등했다.
달러와 기름이 선행했으니 앞으로도 한동안은 유지될 것이다.

14년부터 시작된 미국 제조업 침체도 이것으로 일단락될 가능성이 높다.
12년 혹은 07년부터 시작된 중국 경제의 둔화도 회복될 가능성이 보인다.
유럽은 양지(독일, 영국)와 음지(남유럽 등)가 바뀌고 있지만 바닥으로 향하지는 않고 있다.
일본은 엔화강세에 눌린 형국.


korea export/import vs oil price


korea export/import vs dollar index


한국은?
미국, 중국이 동시에 회복된다면 나쁠 이유가 없다.
한국 수출도 조만간 회복이 가시화 될 것이다.


http://runmoneyrun.blogspot.kr/2016/01/canary-in-coal-mine-korea-export-or-oil.html

http://runmoneyrun.blogspot.kr/2016/02/sorry-canary-us-economic-cycle-20160204.html

http://runmoneyrun.blogspot.kr/2016/04/cosmetics-export.html


2016년 2월 29일 월요일

future of yuan from china cpi


한 나라의 통화가치의 하락은 물가상승과 환율의 평가절하로 나타난다.
그러나 중국은 10년 이상 물가상승과 환율절상이 동행하는 특이한 상태를 유지했다.

중국의 물가와 환율이 경상수지 흑자, 자본금융수지 흑자가 지속적으로 증가하는 상황에서 피동적으로 결정되는 상황이라면 가능하다.

http://runmoneyrun.blogspot.kr/2015/12/yuan-implication-for-won.html
http://runmoneyrun.blogspot.kr/2015/01/china-yuan-vs-cpi.html


그러나 환율을 결정하는 가장 중요한 요소는 물가이고, 대부분의 나라에서 장기적으로 물가비율은 환율과 동행한다.

http://runmoneyrun.blogspot.kr/2015/04/reerneer-inflation-ratio-from-bis.html
http://runmoneyrun.blogspot.kr/2015/04/relay-of-inflation-and-devaluation.html


중국은 물가와 환율의 괴리를 보인 대표적인 예라고 볼 수 있었지만, 지난 2년간의 달러대비 위안화 약세는 그러한 괴리를 축소한 것으로 볼 수 있다.


중국의 명목실효환율과 물가비율을 비교한 것이다.

2010년까지 그 차이가 일정 수준 이하에서 유지되었지만, 2011년 이후 차이가 벌어졌다.
위안의 강세를 이전 시기와 비교하면 약 30% 이상에 해당한다.

주로 유로와 엔의 약세에 기인한 것이지만, 위안이 달러와 연동되어 있다는 사실도 그에 못지 않게 중요하다.

http://runmoneyrun.blogspot.kr/2015/12/the-end-of-yuans-peg-to-dollar.html


명목실효환율과 물가의 전년동월비를 비교하면 다른 통화처럼 물가와의 관련성이 나타난다.

http://runmoneyrun.blogspot.kr/2016/02/systemic-risks-us-cpi-dollar.html


다른 통화들에서 달러대비환율로 보든 실효환율(다른 무역상대국대비 가중평균)로 보든 물가와의 관계가 비슷하다는 것과 비교하면, 위안화의 물가비율이 달러와 비교시에만 반대로 나타나는 것은 주목할 일이다.


아래에서 다시 확인한다.


http://runmoneyrun.blogspot.kr/2016/02/china-cpi-estimate.html

중국과 미국의 물가를 비교한 것이다.
보통은 쉬운 일이지만, 중국에서는 그렇지 않다.


미국와 중국의 물가비율과 환율을 비교한 것이다.

87년부터 99년까지 위안화는 물가와의 관계를 유지했고, 이는 다른 나라와 다르지 않다.
중간에 환율이 변동하는 시기, 달러에 고정한 시기, 환율을 일시에 조정한 시기를 다 고려해도 그렇다.

99년부터 2005년까지 달러에 고정한 시기에는 중국의 물가가 미국보다 낮았고 강세압력이 존재했다.

미국포함 전세계의 절상압력을 받으면서 점차적으로 위안화 강세가 진행되던 금융위기 전까지 기간동안 위안화는 물가수준과의 차이를 좁혔다.

결국 본격적으로 물가와의 괴리가 발생한 것은 금융위기 이후라고 볼 수 있다.
이 괴리는 위안화가 20%정도 절하되면 사라진다.


물가비율을 전년동월비로 보면 2014년 이후 타 통화대비 역전된 관계에 변화의 조짐이 보인다.

확인을 위해서는 시간이 필요하지만, 수십년간 일방향으로 지속된 자본유입이 유출로 방향을 바꾸었기 때문에 새로운 균형을 찾을 시간이 필요하다.

http://runmoneyrun.blogspot.kr/2016/02/world-foreign-reserves-cycle-candidate.html

물가를 외환시장의 펀더멘탈로 본다면, 외환보유액은 수급이다.
경상수지와 자본금융수지의 차이는 외환보유액에 반영되고, 환율과 직접적인 관련성을 보인다.
북미와 유럽의 선진국들을 제외하면 일본까지 포함하는 대부분의 국가에서 동일하게 나타나는 현상이다.


최근 발표된 중국의 외환보유액은 3200B이고, 환율은 6.55 위안이다.
잘 동행하고 있고, 현재 수준에서 괴리라고 할 만한 것이 없다.

환율과 수급은 잘 매칭되고 있다.


전년동월비로 보면 더욱 명확하다.


여기까지 요약하면

1) 장기적으로 물가와 환율을 높은 상관관계가 중국에서도 99년 이전까지 확인된다.
2) 단기적으로 국제수지, 외환보유액이 위안화의 수준과 방향을 결정하지만 14년 이후 방향이 바뀌었다.
3) 물가의 관점에서 달러대비로 20%, 전세계통화대비로 30%의 괴리가 유지되고 있다.


그런데 누군가 위의 관찰을 바탕으로 향후 벌어질 일을 예측하려고 한다면 중요한 고려사항이 있다.

1) 환율이 아니라, 물가가 움직일 수 있다. 중국대비 미국물가가 20%, 전세계 물가가 30% 오르는 상황말이다. 중국물가가 내려가도 효과는 마찬가지이고, 환율변동이 물가변동에 반영되는 과정은 더 직접적이고 빠를 수 있다.

2) 상대국간의 물가수준이 일정 범위에 있다면 환율변동의 폭은 50% 혹은 그 이상에 달한다. 유로, 엔같은 선진국 통화도 다르지 않으니, 신흥국 통화라면 변동성은 더 높다.

3) 주지하다시피 중국의 통계는 조심해야 한다. 환율과 미국물가는 중국의 영향력이 덜 작용할 것이나, 중국물가는 조심해야 한다. 90년대까지의 물가비율은 환율과의 관계로 일부 검증했지만, 최근 10여년간의 물가도 믿을만한지는 다른 문제이다. 더구나 방향이 아니라 환율의 수준을 판단하려고 하면 누적된 차이의 영향은 더 클 수 있다.


결론

위안의 미래는 지평선이 아니라 노이즈 아래에 있다.
그러나 어느 쪽이든 안 보이는 것은 마찬가지.
그러니 보이는 척 하지 말자.


2016년 2월 23일 화요일

systemic risks, US CPI, dollar


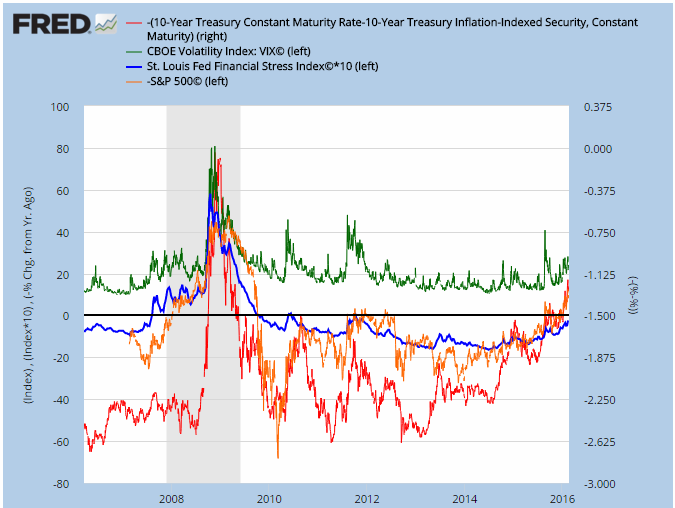
fed에서 금융 스트레스 지수나 금융 조건 지수를 발표한다.
3개 모두 한국 원화와 잘 일치한다.

미국, 세계의 금융상황을 결정하는 요소들이 위의 지수뿐 아니라 원화에도 직접적으로 영향을 준다고 볼 수 있다. 원화도 반대방향의 영향을 주겠지만, 상대적으로 매우 적을 것으로 가정할 수 있다.


신용스프레드도 위험을 반영하는 지표 중의 하나라고 할 수 있다.


뿐만 아니라 주가, 변동성, tips spread도 시장의 위험을 반영한다.

만약 금융위기 시의 고점에 가까울 수록 시장의 위험을 더 민감하게 반영하는 것이라면 주가와 tips spread가 비슷하다고 볼 수 있다.


순서를 구분하자면

1) s&p500, tips spread
2) financial stress index 3개, usd/krw
3) vix

리보, ted 등 기타 fred에서 확인할 수 있는 지표들이 더 있지만  이 정도로도 충분하다.


그런데 유가와 달러를 빼면 이런 지표들을 전부 합쳐도 앙꼬없는 찐빵에 불과하다.
이 둘이 최근 시장의 위험을 가장 잘 나타내는 지표라는 것은 뉴스를 보는 누구라도 알 수 있다.

하지만 금융위기시의 고점 혹은 저점과 비교하면 더욱 명확하다.


순위를 매기면 당연히 달러가 1위, 기름이 2위이다.

그런데 그 1등이 최근 고개를 숙였다.


전년 동월비로 보면 한참 지났다.
왜?
미국 물가가 미국의 무역상대국과 비교시 더 높기 때문이다.

금리, 성장률, 국제수지, 정책 등은 관련성이 적거나 2차적으로 환율에 영향을 주거나 혹은 수동적으로 환율을 반영해서 물가에 비해 중요도가 덜 하다고 본다.

실효환율의 비로 물가를 구하는 것이 멀게 느껴진다면 달러 인덱스의 반 이상을 차지하는 유로/달러와 두 지역의 물가를 비교해 본다.


유로/달러는 한동안 바닥을 다졌다.
같은 시기에 물가 비율도 그러하다.
최근 미국 물가가 상승하고 있지만, 유럽물가는 그렇지 않다.

미국 물가가 유럽 물가보다 빠른 상승을 지속하면 유로 강세가 발생할 것이다.
달러 약세도 피할 수 없을 것이다.
유가 하락도 멈추게 될 것이다.


결국 위의 모든 위험 지표들이 물가의 하락, 디플레이션의 위험을 반영하고 있다.

1950년대 이후 미국에서 물가하락은 위험이 아니었다.
위험은 물가, 혹은 자산가격의 급격한 상승과 거의 같은 뜻이었다.
그러나 지금은 대공황 이후 2차대전 직후의 시기처럼 물가하락을 최고의 위험으로 반영하고 있다.
그것이 정말 시장이 두려워하는 것이라면 미국 물가가 오르면 현 상황은 정리될 것이다.

미국 소비자 물가의 뚜렷한 상승이 처음 발생했다.
지속되는지 보자.


---------------
추가

http://www.advisorperspectives.com/dshort/updates/Inflation-X-Ray-View

http://www.advisorperspectives.com/dshort/updates/Inflation-Since-1872


2016년 1월 28일 목요일

synchronized market - 20160127


시장이 동조화되면 위험의 확산, 전이, 전염이 발생하기 좋다.
시장에 위험은 항상 존재하는 것이니 동조화 자체를 위험이 증가된 증거로도 볼 수 있다.
가격의 미스매칭에서 투자기회를 찾는 목적뿐 아니라, 시장의 위험을 '느끼기' 위해 시장내의 변동성뿐 아니라 시장간의 동조화도 관찰할 필요가 있다.

최근 원자재, 환율, 주식시장의 동조화가 심해져서 궁금하면 아무거나 그냥 하나만 봐도 될 정도.
조금 빠른 것이 기름 선물.


oil yoy
dollar yoy


cnyusd
hscei


http://runmoneyrun.blogspot.kr/2016/01/oil-revisiting-price-vs-inventory.html?utm_source=BP_recent


http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-pmi-2.html


http://runmoneyrun.blogspot.kr/2016/01/dollar-vs-ism-pmi.html


2016년 1월 19일 화요일

oil is cheap, but gold is not


http://runmoneyrun.blogspot.kr/2015/12/world-gdp-vs-oil-and-gold-151218.html

http://runmoneyrun.blogspot.kr/2015/07/gold-real-rate-won.html

http://runmoneyrun.blogspot.kr/2014/11/1986-korea-oil-yen-dollar-yuan-interest.html

http://runmoneyrun.blogspot.kr/2014/11/history-of-real-price-house-land-oil.html


금, 은, 기름, 달러, 주식, 채권 등의 절대적인 가치를 판단하기 어려우면 상대비교를 할 수 있다.
30년 이상 장기로 비교하면 각각의 가격뿐 아니라, 가격의 상대적인 비율도 일정 범위에서 순환한다.
다우골드, 골드실버, 골드오일 등의 비율, 생산자소비자 물가의 비율등은 꾸준히 관찰할 만하다.


아래는 금, 기름, 달러의 가격 비교.


기름과 비교하면 금은 1970년 이후 가장 비싸다.
저점 대비 5배, 역사적 평균의 2배정도이다.


현재 상황은 86년 유가가 1/3토막이 났을 때와 비슷하다.
이후 금과 기름이 가격이 동반 상승했다.
그러나 장기적으로 금이나 기름이 투자할 만한 대상인지는 전혀 다른 문제이다.


우상향 트렌드를 제외하면 broad dollar와 금값은 40년동안 대칭이다.
동행하는 자산가격, 경제지표의 대부분은 2000년 전후부터 동조화가 심해진 것과 비교된다.
선진국 중심의 major dollar도 2000년 이전에는 금값과의 관련성이 낮다.

최근 달러표시 금값은 지속 하락 중이지만, 달러 이외의 통화로 환산한 가치는 제자리를 유지하고 있다.
최소한 가치를 보전하는 역할은 하고 있다.

물가가 빠르게 상승하는 브라질, 러시아라면 금을 사는 것도 나쁜 생각은 아니다.
그러나 신흥국도 아니고 중앙은행도 아니면서 금을 사는 것은 좋은 생각은 아니다.
한국같은 준선진국도 포함해서  말이다.
왜?

상대적으로 금보다 기름이 너무 싸다. 기름보다 금이 너무 비싸다.


물가와 비교한 실질금값은 역사적 저점의 2배이상이다.
금값을 방향을 알려면 실질금리의 방향을 알아야 하지만 금리와 물가에 방향과 상대적인 속도를 판단하는 것은 쉽지 않다.
물가가 '예상'보다 느리게 상승하면 금리도 '예상'보다 느리게 상승할 것이다.
지금은 전세계 물가를 기름이라는 단일 요소가 좌지우지하고 있다.

http://runmoneyrun.blogspot.kr/2013/01/30.html

오래전부터 미국의 실질금리가 장기적으로 상승하고, 실질금값은 하락할 것으로 보고 있다.
중국이 변수라고 하나, 아직은 생각을 바꿀 이유가 없다.


-33%, 한은의 ‘金테크’ 어찌하오리까
http://news.naver.com/main/read.nhn?mode=LSD&mid=shm&sid1=101&oid=469&aid=0000123142

국민은 중국, 브라질에서 한국은행은 금에서 고점을 만들고 있다.
휴지가 될 가능성이 없다는 점에서 한국은행 승.

--------
추가


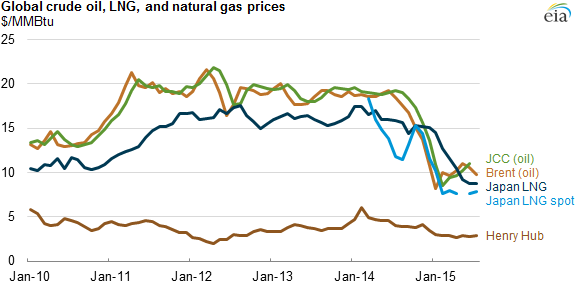
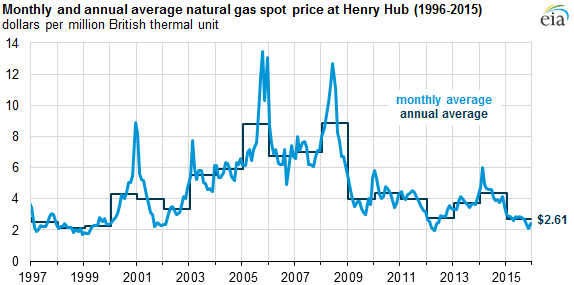
oil vs gas


graph of global crude oil, LNG, and natural gas prices, as explained in the article text

https://www.eia.gov/todayinenergy/detail.cfm?id=23132


graph of monthly and annual average natural gas spot price at Henry Hub, as explained in the article text

https://www.eia.gov/todayinenergy/detail.cfm?id=24412


https://www.eia.gov/naturalgas/

https://www.eia.gov/naturalgas/weekly/

http://runmoneyrun.blogspot.kr/2014/06/natural-gas-daewoo-posco.html


2015년 12월 14일 월요일

the end of yuan's peg to the dollar


usd/cny vs neer (bis, broad)


달러페그제를 완화 혹은 폐지하면, 위안화가 더 평가절하될 것이라는 생각을 하는 사람도 있는 모양이다.
단기간에 무슨 일이 벌어질지는 아무도 모른다.
그러나 그것이 인민은행이 의도하는 바라고 생각하는 것은 현재 상황을 완전히 반대로 판단하는 것이다.

http://www.wsj.com/articles/chinas-central-bank-signals-intention-to-loosen-yuans-peg-to-dollar-1449843879

내가 보기에 wsj의 사설은 횡설수설하는 경향이 있고, 이것을 받아쓴 한국의 여러 기사들도 대동소이하다.
neer가 통화바스켓에 대한 peg시 기대되는 위안의 통화가격과 개념상 같고, 그 위치가 현재 usd/cny 대비 어디쯤인지 알면 그렇게 쓰지는 않을 것이다.
잘 모를 때는 한편, 다른 한편, 또 한편 그러면서 관련 내용을 늘어놓는 최선이다.

달러에 완벽하게 고정되었다가 점진적인 절하가 진행되었던 2005년부터 2014년까지 위안의 달러에 대한 가치는 명목실효환율(neer, bis, broad)과 큰 추세는 일치했고, 일시적인 차이도 회복되었다.

14년 이후의 괴리는 달러강세, 기타통화 약세의 상황에서 발생한 것이다.
위안을 달러가 아니라 무역비중을 고려한 바스켓에 연동한다는 것은 neer에 위안화의 가치를 연동한다는 뜻이고 약세통화(유로, 엔 등)의 비중이 커진다는 것이다.
그래서 국제화에 나선 위안화의 안정성을 유지하겠다는 것이다.

중국의 달러에 대한 수요를 다른 통화로 돌리는 효과가 나타나면 위 그림의 갭(빨간 화살표)은 직접적으로 영향을 받을 수 있다.
갭이 감소한다는 것이 자동적으로 어느 한쪽이 다른 쪽으로 이동해서 수렴하는 것을 나타내지 않는다.
다만 위안화의 달러대비 약세는 제한적이면서, 10년 동안 지속된 neer의 강세가 끝나는 상황이 인민은행의 의도라고 추측할 수는 있다.
위안화의 국제화, 안정성 유지에 기여하면서 유럽, 일본대비 수출경쟁력의 약화도 방어할 수 있기 때문이다.


http://stooq.com/q/?s=usdcny&d=20151214&c=1y&t=l&a=lg&b=0&r=eurcny+jpycny+krwcny+twdcny


http://runmoneyrun.blogspot.kr/2015/03/the-impossible-trinity-china-rising.html

http://runmoneyrun.blogspot.kr/2015/12/yuan-implication-for-won.html


2014년 11월 28일 금요일

1986 korea - oil yen dollar yuan interest export gdp


http://www.bloomberg.com/news/2014-11-26/oil-bust-of-1986-reminds-u-s-drillers-of-price-war-risks.html

"Whether this slump proves as calamitous as 1986 depends how long it lasts. Many U.S. producers bought derivatives that protect them against declining prices. That insurance has its limits, and for some companies it will run out after the first half of 2015."

86년의 가격전쟁은 사우디의 승리로 끝났고, 일정수준의 시장점유율과 가격을 유지하는 상태에 도달했다. 15년 초가 지나면 셰일 회사들의 유가하락에 대한 파생상품 헤지가 끝날 수 있고, 이후에도 낮은 유가가 지속되면 가격전쟁의 승자가 사우디일지 미국일지 판단할 수 있게 될 수도.


--------

기름값이 장기적으로 낮아지는 시기의 기억이 별로 남아있지 않다.
그러나 3저호황은 기억한다.
저금리, 저유가, 저환율(저달러).

금리는 전세계 많은 나라에서 사상 최저수준으로 낮고 한국도 다르지 않다.
유가가 떨어지고 있고, 낮은 유가는 장기적인 추세로 굳어질 가능성이 있다.
그러나 호황은 고사하고 장기침체, 장기불황, 디플레이션의 징조라고 굳게 믿는 사람들이 대부분이다.

미국을 제외하고 대부분의 선진국이 일본처럼 되어간다고 하는데, 그럴지 판단하기 전에 80년대 후반에 벌어진 일을 '스토리'가 아니라 그림으로 확인했다.


금과 기름의 실질 가격이다.
장기추세가 같다고 단기적으로도 항상 같은 것은 아니다.
단기가 1년, 5년 얼마나 될지도 미리 알수도 없다.


플라자합의 이후 엔화, 마르크화 강세 시기에 원화도 달러대비 강세였다.
그러나 엔화대비로는 약 50%정도의 약세가 진행되었다.
엔화강세, 달러약세보다는 엔화대비 원화약세가 중요했던 시기였다.

그보다 더 중요한 것은 일본 경제가 초호황이었고, 미국이 더블딥에서 벗어나 4%씩 성장하는 시기였다는 것이다.


86년의 12%도 이전의 20-30%와 비교하면 저금리가 아닌 것은 아니다.
그런데 당시의 금리자료를 한국은행에서 구할 수 없다.
여기저기에서 얻을 수 있는 조각나고 조작되고 출처가 의심스러운 자료들에 비하면 그냥 수용할만 하다.


확실한 것은 물가가 안정되었다는 것이다.
86년의 유가급락이 거의 디플레이션수준의 물가를 유지하는데 일조했다.
물가는 제자리인데 성장률은 이후 볼 수 없는 수준으로 높았으니 30년동안 최대 호황으로 기억되는 것도 무리가 아니다.
일본, 대만만큼은 아니어도 한국자산가격에 거품이 존재했으리라는 것은 짐작할 수 있다.


최근 3년간을 제외하면 수출은 순환적인 등락을 보이지만, 평균적으로 높은 수준을 유지하고 있다.

반면 경제성장률은 30년간 하락추세를 보인다.


수출과 환율을 비교한 것이다.
4번의 원화 강세기간 중 금융위기 이전을 제외하면 3번은 수출이 둔화된다.
그러나 한번도 추세적으로 감소한 적은 없다.


한국의 무역상대국으로 과거와 비교할 수 없게 중요해진 중국의 위안화와 비교하면, 원화의 강세는 두드러지지 않는다.

한국은 80년대와 비교할 수 없게 많이 달라졌다.
그래도 적용할 규칙들은 크게 달라지기 어렵다.


경제성장에는 에너지와 기름이 필요하다.
그러나 높은 기름값은 경제에 해롭고, 낮은 기름값은 경제에 이롭다.
1980년 이후 전 세계는 단위성장당 더 적은 기름과 에너지를 사용하고 있다.


-------


http://runmoneyrun.blogspot.kr/2013/04/world-gdp-vs-oil-and-gold.html


http://runmoneyrun.blogspot.kr/2014/06/natural-gas-daewoo-posco.html

http://runmoneyrun.blogspot.kr/2014/06/dollar-yen-interest-dow-gold-oil-and.html

http://runmoneyrun.blogspot.kr/2014/10/oil-vs-tips-spread.html

http://runmoneyrun.blogspot.kr/2014/10/oil-marginal-cost.html

http://runmoneyrun.blogspot.kr/2014/10/cpippi-up-oil-down.html

http://runmoneyrun.blogspot.kr/2014/11/which-cycle-do-you-want-30-yr-or-10-yr.html


2014년 11월 18일 화요일

which cycle do you want? 30-yr or 10-yr


1년 이하 단기금리가 2년 반 만에 상승하기 시작했다.
내년 이후의 기준 금리 상승을 시장이 의식하고 있는 모양이다.


1년물 금리 상승으로 인해 2-1 spread (빨간선)가 좁혀지기 시작했다.
10-1 spread의 축소는 이미 상당히 진행했기 때문에  순조롭게 금리차가 축소되면 이전 싸이클의 후반과 비슷해질 것이다.

그런데 지금 사람들은 과거와는 조금 다른 생각들을 하고 있다.
'미국은 거품이고, 일본의 아베노믹스는 사실상 끝이 났고, 유럽은 일본을 닮아가고 있고, 중국의 성장은 사상누각이다.'
그렇다면 인류의 미래는 암울하다. 러시아, 중동, 중앙아시아 등의 복잡한 지역에서 험한 일이 벌어져도 이상하지 않을 것이다. 동북아, 중남미, 아프리카가 안전하다고 얘기하기도 어렵다.

최악의 시나리오를 가정하지 않아도 장기간의 디플레이션이 세계를 휩쓴다면 어떤 일이 생길까?
최근 달러강세 원자재 가격의 하락이 90년대와 비슷한 변화를 만들어 낼까?
나는 90년대보다는 80년대가 더 가능성이 높다고 생각한다.
그것이 더 재미있기도 하다.


기름값의 하락이 어디까지 진행될지 알 수 없다.

오일 쇼크시에 70년 1달러에서 시작한 유가의 상승은 80년의 꼭지에 40달러로 약 40배 상승했다. 하락은 6년에 걸쳐서 진행되었고 10달러 초반까지 1/3토막이 났다.
금융위기 전에 10배 이상 상승한 유가는 금융위기의 전성기에 약 1/4로 하락했고 최근의 하락은 그에 비하면 새발의 피이다.
브릭스의 급증하는 수요에 의한 유가상승의 시대가 끝이 난 것이 확실하다면 사람들이 언급하는 70달러는 바닥일 가능성은 없다.

http://runmoneyrun.blogspot.kr/2014/10/oil-marginal-cost.html
http://runmoneyrun.blogspot.kr/2014/10/cpippi-up-oil-down.html
http://runmoneyrun.blogspot.kr/2014/11/history-of-real-price-house-land-oil.html

소비자물가, 생산자물가, 금값을 함께 고려하면 유가가 50-60달러까지 하락할 경우 과거의 30년짜리 가격싸이클이 정상적으로 진행하게 된다.
이 싸이클을 고려하면 가장 가까우면서 비슷한 시기는 80년대이다.
그런 강한 선입견을 가지고 금리차를 보면 비슷한 것 같기도 하다.

40년대의 자료는 FRED에 많지 않다.
쉴러 교수의 자료를 가지고 상상하면서 빈틈을 조금 메꿀 수는 있다.

http://runmoneyrun.blogspot.kr/2013/01/30.html

만약 80년대의 일본자리에 중국을 대입하면 어떻게 다른 상황이 펼쳐질지가 향후에 벌어질 일에 대한 시나리오에서 가장 재미있고, 어려운 부분이다. 그런 세상에서 일본은 과거처럼 중요하지도 않고, 엔화보다는 위안화의 미래를 고민하는 것이 생산적일 가능성이 높다.

그러면 투자의 방향은? 그것은 전혀 다른 문제이다.
지금은 지역마다 나라마다의 장단점이 있다.
미국, 유럽, 일본, 중국, 베트남, 멕시코, 인도, 아프리카,,,
그래도 브라질, 러시아같은 나라들은 오래 기다릴 가능성이 높고, 투자에 성공하려면 금투자처럼 명이 길어야 할 것으로 본다.