2019년 2월 15일 금요일

Santander, CoCo bond


산탄데르가 유럽에서는 최초로 코코본드(AT1)에 대한 콜옵션을 행사하지 않았다고.

유사시에도 상환해야하는 부채가 아니라, 상환할 필요없는 자본의 역할을 할 수 있는 경우에 자본으로 인정해줄 수 있다는 것이 금융위기를 겪은 이후 바젤 3가 코코본드에 요구한 것이겠으나, 실제로 코코본드의 콜옵션 행사는 신사협정처럼 당연한 것으로 받아들여지고 있었던 듯.

한국에서 과거에 발행된 영구채의 경우 콜옵션 행사를 하지 않으면 금리가 징벌적으로 상승하는 조건이라서 자본이 아니라고 보는 입장이 다수였던 듯하나, 바젤 3에서는 step-up을 금지하고 있다고.

산탄데르의 영구채는 콜옵션 기일 이후 6.25% 고정금리에서 5.5% 전후의 변동금리로 바뀌기 때문에 실리를 취한 것으로 볼 수 있다고.
반면 투자자들, 시장에게는 침묵으로 일관해서 의외의 양아치짓으로 받아들여진다고.
향후 코코본드 시장에서 자금조달할 일이 없다고 보면 못 할바는 아니지만, 알 수 없는 일.

기왕에 침체로 향하는 것으로 의심되는 유럽 경제에 대한 불신을 키울 수도.
코코본드가 상각되거나, 주식으로 전환되는 것을 고려하는 투자자는 실제로는 거의 없는 모양이니 향후 금리가 올라 갈 수도.


https://www.cnbc.com/2019/02/13/santanders-shock-bond-move-is-controversial-but-not-contagious-analysts-say.html

"The non-called deal currently yields 6.25 percent but will switch to a lower floating rate around 5.50 percent after the call expires. That means it's costing them less than refinancing," Blain said.

2019년 2월 13일 수요일

tesla vs byd 20190213


tesla 미국 판매량 vs byd 중국 판매량. 자료 출처는 아래.

tesla의 1월 판매량 감소가 크고, 주문잔고 소진의 우려가 있으나 기우일 듯.
bloomberg에 따르면 주간 출하량이 이미 8천대 수준을 통과.
https://www.bloomberg.com/graphics/2018-tesla-tracker/

byd의 전기차 판매량은 계절적으로 1,2월에 부진.
그러나 이번 1월 판매량은 전년 대비 4배.


byd 판매량.
http://www3.hkexnews.hk/listedco/listconews/SEHK/2019/0213/LTN20190213725.pdf

byd 전체 출하량은 전년과 차이 없으나, 전기차판매는 늘고 내연기관차 판매는 감소.
예정된 보조금 감소와 관련 있을 듯.

정황을 고려해도 중국의 전기차 비중은 시중의 전망보다 빠르게 증가하고 있는 듯.


tesla 판매량.
https://insideevs.com/monthly-plug-in-sales-scorecard/

미국 1월 판매량 중 s, x는 전년과 비슷하나 모델 3는 전년대비 증가.
보조금 감소와 가격 인하의 효과는 확인 필요.


---------------
관련

https://www.teslarati.com/tesla-model-3-deliveries-china-cargo-shipment/

https://insideevs.com/tesla-model-3-arrive-china-port-deliveries/

https://www.scmp.com/business/companies/article/2185966/tesla-rushes-model-3s-china-trade-war-truce-expires-march-1

http://www.vesseltracking.net/ship/glovis-symphony-9702429

http://www.vesseltracking.net/ship/morning-cindy-9633185

https://cleantechnica.com/2019/02/05/slow-ev-growth-in-europe-ending/
유럽, kona, niro, ioniq, soul

--------------
추가

https://cleantechnica.com/2019/02/15/byd-sold-over-28000-evs-in-january-will-china-see-over-50-sales-growth-again-this-year/


china oecd cli - cycle


https://runmoneyrun.blogspot.com/2018/12/china-mexico-korea-oecd-cli-20181221.html

중국의 oecd cli가 12월에 반등한 것으로 보였다.

https://runmoneyrun.blogspot.com/2019/01/oecd-cli-20190115-mexico-china-korea.html

1월에도 반등한 것으로 보였다.

다시 2월에도 반등한 것으로만 보인다.
oecd가 업데이트하면서 이전 수치들을 하락추세로 바꾸기를 3달째이다.
만약 다음 달에도 시늉만 한다면 언제까지 반복될 수 있을까?


oecd cli의 중국 경기싸이클이 30년동안 42개월 전후였고, 직전 저점의 위치는 2015년 12월 근처에서 변하지 않고 있으니 19년 6월까지는 저점이 확인될 수 있을 것이다.


2019년 2월 12일 화요일

capex - samsung vs top 5


https://runmoneyrun.blogspot.com/2017/10/samsung-vs-top-6-tech-capital.html
삼성의 2017년 capex가 메모리 공급과잉을 유발했을까?
지금 돌아봐도 아니라고 할 수는 없다.


2018년까지 capex 숫자를 모닝스타에서 업데이트했다.
일부 기업의 결산이 12월이 아니다.
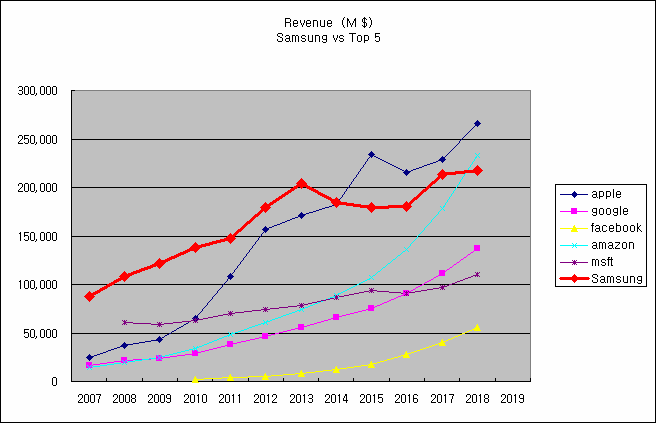
삼성전자의 17년, 18년 capex는 44조(하만인수제외), 30조로 놓았고, 환율은 1120원을 적용했다.

17년의 삼성전자 capex는 일개 기업으로는 전세계 모든 기업 중에서 역사적인 수준이었을 것이다. 인플레이션을 고려해도 그럴 수 있다.
18년 capex는 계획대비로는 감소했지만, 여전히 높은 수준이다.

삼성전자의 초월적인 capex에는 비교할 수 없지만, 2018년 전세계 it기업들의 capex도 매우 빠르게 증가했다.
특히 알파벳의 capex는 100% 가까이 증가해서 삼성전자에 육박하고 있다.
금액은 차이나지만 facebook의 capex증가율도 100%에 육박한다.

amazon과 apple의 capex는 전년대비 10% 전후로 증가한 수준에 불과하다.
amazon이 메모리 가격에 대한 불만을 여기저기서 노출했던 것을 고려하면 전략적인 속도조절일 수도 있다.
어느 쪽인지는 이후의 매출 성장속도를 비교해보면 짐작할 수 있을 것이다.

중국의 bat를 합쳐봐야 미국기업 하나에 불과하고 번거로우니 생략.


다섯개를 합쳐보면 2018년의 capex에 극명한 차이가 나타남을 알 수 있다.

2017년 20%대에 불과하던 차이가 2018년 3배로 벌어졌다.
2019년 그 차이는 더 벌어질 가능성도 있다.

삼성전자는 하이닉스처럼 확실하게 capex를 줄일 것처럼 얘기하지 않았지만, 감소할 가능성이 있다.
미국 회사들은 빠르지는 않아도 capex를 늘릴 가능성이 있다.
19년 경기전망에 따라 유동적일 수 있지만, 구글과 페이스북의 18년 투자는 선제적으로 집행된 것으로 보이고, 지속된다고 해도 이상할 것은 없다.


삼성전자, 연구개발비 지출 세계 1위 올라
http://www.econovill.com/news/articleView.html?idxno=356319

보도에 따르면 17년 삼성의 연구개발비는 전세계 기업중 1위라고 한다.
17년 삼성의 capex도 그러했을 가능성이 있으니 18년 반도체의 높은 이익률은 선제적인 투자의 결과였을 가능성이 있다.


위 기업들의 매출이 증가하기 전에 선제적인 투자가 집행되었을까?
아니면 매출과 이익이 증가하니 후행적으로 투자를 늘렸을까?
혹은 하드웨어와 소프트웨어 업종 간에 차이가 존재할까?


일반적으로 미국기업에서는 이익이 늘어야 가동률이 증가하고, 투자도 증가한다.
https://runmoneyrun.blogspot.com/2017/08/corporate-profit-capacity-utilization.html

그럼에도 불구하고 투자가 급증하고 있는 경우 걸맞는 매출과 이익의 증가를 기대하는 것은 인지상정이다.


2019년 2월 1일 금요일

korea export 20190201


korea export 20190101 기댈 곳이 없으나
https://runmoneyrun.blogspot.com/2019/01/korea-export-20190101.html

1월 수출은 하락세를 이어가고 있다.
예상보다는 하락폭이 적지만 반도체, 화학 이후의 대안이 없기때문에 달라진 것은 없다.

얼마전까지도 19년의 수출 증가를 전망하던 전문가들이 속속 수출 감소로 전향하고 있다는 점은 한국 경제가 안팎으로 취약하다는 사실을 이제라도 받아들이고 있다는 증거로 보인다.
그나마 다행이다.


수출 전년동월비는 현재 상황이 매우 심각하다는 점과 그것이 갑자기 시작된 것이 아니라 17년말에 시작되어 18년 내내 지속되고 있었다는 점을 보여준다.

청와대와 정부의 담당자들은 발등에 불이 떨어진 모양새이고, 이제라도 반도체 이후를 준비해야 된다고 한다.
부디 그러기를 바란다.


기왕에 둔화되고 있던 수출, 수입 금액보다 무역수지가 더 중요하다.
연말연시가 계절적으로 저점인 것은 수십년간 변함없는 사실이니 반등하겠지만, 추세적으로 하향한다면 경제의 위험요인이 될 수 있다.

만약 무역적자가 발생한다면 금융시장의 혼란이 생길 수도 있다.


12개월 합계로 보면 수출에 이어, 수입도 정체되고 있다.
무역수지의 하락이 1년을 넘어서고 있지만 아직 저점을 확인할 수 없다.

무역수지 혹은 경상수지의 바닥 확인이 지연되고 있다는 것이 좋은 징조는 아니다.
지겨웠던 불황형 흑자라는 말도 하락추세에서는 나오지 않는다.


반도체 수출의 감소가 급격해서 두어달 후에 16년의 바닥에 도달해도 이상하지 않을 정도이다.
반도체 수출붐이 전체수출을 견인했지만, 반도체 제외 수출은 14년 수준에도 도달하지 못한 상황에서 2년째 정체되어 있다.


https://runmoneyrun.blogspot.com/2019/02/alibaba-facebook-amazon-naver-2018q4.html

외부 변수의 변화는 한국 정부의 책임이 아니다.
그러나 17년 하반기, 늦어도 18년 상반기에는 세계 경기의 둔화가능성을 염두에 두고, 대안을 준비했어야 한다.

작년 하반기 이후 자동차(수소경제, 광주형일자리)와 조선(현중+대조)을 정부가 열심히 밀고 있는 것처럼 보인다.
자동차는 전기차 양산과 내연기관차 퇴출이라는 전세계의 흐름에서 벗어나고 있어서 시장에 완벽히 역행하고 있는 것으로 보인다.
조선은 양사의 합병을 통한 구조조정이라기보다는 대우조선의 지분구조만 바꾼 것이라 비용절감보다는 담합에 의한 저가수주를 막는 효과 정도는 기대할 수 있는 것으로 보이나, 노동자, 주주 등의 관계자와 합병승인과 관련된 외국 정부가 장애물이 될 수 있다.
정권과 기업이 원하는 대로 진행되어도 몇 년 내에 수출의 대안이 되거나, 내수를 끌어올리는데 얼마나 기여할지 판단하기 어렵다.

여전히 최선은 1분기에 바닥을 확인하는 것, 차선은 2분기에 바닥을 확인하는 것이다.
미국과 중국이 도와야 가능한 일인데, 중국의 선행지수는 반전되었고, 미국 연준은 강경노선에서 벗어났으니, 두 나라의 무역전쟁이 파국으로 이어지지 않으면 불가능한 일은 아니다.


alibaba, facebook, amazon, naver 2018Q4 - falling down


기업들의 4분기 실적이 발표되고 있다.

alibaba의 성장률은 급하게 내려가고 있으나 아직 40%를 넘게 유지되고 있고, it 거대 기업들 중에서 2018년 이후 독보적이다.
https://runmoneyrun.blogspot.com/2018/08/alibaba-china-discount-20180824.html
https://runmoneyrun.blogspot.com/2018/11/alibaba-baidu-3q2018.html

facebook의 성장률은 16년, 17년의 평균 50%수준에서 1년만에 30%로 내려왔으나 나머지 기업들과는 여전히 차별화된다.
https://runmoneyrun.blogspot.com/2018/11/facebook-3q2018-slowing-down.html

amazon의 성장률은 12년-16년의 평균수준인 20% 전후로 돌아왔다.
https://runmoneyrun.blogspot.com/2018/04/amazon-1q2018.html

naver의 성장률은 평균 10%대 후반에서 벗어나지 못하고 있다.

실적을 발표할 대형 기업들 중 20%대 수준을 뛰어 넘는 성장을 보일 기업이 존재할지 알기 어렵다.


https://runmoneyrun.blogspot.com/2019/01/apple-2018q4-sinking.html

금융위기 이후 전세계의 경제성장을 이끌었던 스마트폰, 모바일의 고속 성장 시대는 끝이 났다.
애플, 삼성전자, lg전자의 스마트폰 역성장까지 전부 확인된 지금까지도 새로운 성장의 방향이 제시되지 않은 기업들의 이후 10년은 초라할 것이다.


https://runmoneyrun.blogspot.com/2018/10/oecd-cli-vs-naver-goog-amzn-20181027.html

위 기업들의 매출 증가율은 oecd의 경기선행지수보다 선행한다.


https://data.oecd.org/leadind/composite-leading-indicator-cli.htm


oecd경제의 순환적 회복을 위의 it 기업들이 선도할 수 있던 것은 미국, 중국의 경제가 유럽, 일본의 선진국 경제나 다른 신흥국 경제에 비해 혁신에 개방적이기 때문이다.
2000년대 신흥국의 고정자산투자 위주의 성장과는 전혀 다른 방향이었다.

fang, bat이나 비슷한 기업들의 고속 성장이 끝이 나고 있다면 이후의 경제가 둔화, 침체, 위기 등을 겪지 않더라도 상당기간 구조조정이 진행될 수 있다.
매출과 투자의 둔화는 이미 겪고 있는 것이고, 고용증가감소나 축소도 나타날 수 있고, 이익률의 하락도 일부 기업에서 장기간 지속되고 있다.

만약 스마트폰, 모바일을 대신할 충분히 큰 규모의 새로운 산업이 나타나지 않으면 구조조정의 기간은 연장될 수 있다.
그것이 어떤 지역에서 어떤 산업군에서 나타날지, 기존 기업이 주도권을 유지할지, 새로운 기업이 선도할지는 여전히 불확실하다.


2019년 1월 30일 수요일

apple 2018Q4


https://runmoneyrun.blogspot.com/2019/01/apple-shock-china-shock-20190103.html
https://runmoneyrun.blogspot.com/2019/01/apple-shock-again-20190106.html

애플 실적에 대해 어느 때보다 관심이 높은 시기였다.
중화권의 아이폰 판매실적에 대해 쿡이 전례없이 편지를 통해 직접 경고를 할 정도로 4분기의 실적은 악화되고 있었다.

중국이 선도하는 전세계 경제의 순환적인 둔화.
중국을 포함한 전세계 스마트폰 시장의 포화.
중국 미국간의 무역전쟁과 관련한 중국인들의 반미, 반애플 정서.
혁신부재로 인한 아이폰 경쟁력의 약화와 고가정책의 한계.

아래의 실적은 여러 부정적인 요인들의 상승작용이 집약적으로 4분기에 나타났을 가능성을 보여준다.

https://www.apple.com/newsroom/pdfs/Q1_FY19_Consolidated_Financial_Statements.pdf


지역별 매출을 구분해 보면 미국의 성장은 유지되었으나, 유럽, 중국, 일본의 매출은 감소했다.
중국의 매출감소는 30%에 못 미쳐서 최초의 추정치에 가깝다.

아이폰을 제외한 하드웨어와 서비스의 매출이 증가하고 있지만, 여전히 60% 이상의 성수기 매출이 아이폰에 의해 발생한다.
중국에서 아이폰이 갤럭시의 길을 따른다면 향후 애플의 아이폰 매출이 바닥을 확인하는 데에 몇 년의 시간이 필요할 것이다.


기존에 공표한 것처럼 아이폰 판매대수를 공개하지 않았기 때문에 추정치를 임의로 표시한 것이다.
중국에서의 판매대수감소는 10% 중반 이상에 이르고, 기타시장에서도 10% 대의 판매감소를 예상한다.

전년대비 매출, 영업이익의 감소에도 불구하고, 아이폰의 단가상승과 기타 매출의 증가로 인해 아이폰 판매대수 대비 매출, 영업이익은 증가한다.

그래서 이익률은?


아이폰 판매가 감소하면 높은 이익률을 유지하는 것은 불가능하다.
성수기에 집중되는 아이폰의 매출 비중이 감소하면서 비수기에 해당하는 1, 2, 3분기의 매출, 이익률이 증가할 가능성은 있으나 최선의 경우에도 시간이 필요하다.

애플의 이익률이 추세적으로 흘러내리고 있지만, 삼성전자의 4분기 이익률 급락과 비교하면 선방한 것은 사실이다.
그럼에도 불구하고 두 회사의 이익률이 금융위기 이후 장기간에 걸쳐 수렴했고, 이것이 두번, 혹은 세번 정도의 it업황 싸이클을 겪으면서도 꾸준히 진행된 것이라서, 애플은 강력한 해자를 갖고 있는 경기방어적인 소비재 기업이고, 삼성은 경기순환적인 코모디티 기업이라고 나누어 보는 것은 현상의 반만 포착하는 것이라고 본다.


----------------
참고

https://www.gizmochina.com/2019/01/28/canalys-chinese-smartphone-market-data-for-2018-shows-significant-decline/

https://www.theverge.com/2019/1/29/18202734/apple-earnings-q1-china-fall-drop-us-growth